
Como funciona um assistente financeiro com o Open Finance?
Veja como o Jota usa Open Finance para centralizar saldos, categorizar gastos e automatizar cobranças no WhatsApp. Abra sua conta digital grátis!
Última atualização: 5 de julho de 2026
Principais lições deste artigo
O Open Finance integrado ao Jota permite centralizar saldos, extratos e pagamentos de múltiplos bancos em uma única conversa no WhatsApp, o que elimina a necessidade de abrir vários aplicativos.
O processo de consentimento é seguro, regulado pelo Banco Central e utiliza tokens OAuth de leitura, sem que o Jota receba senhas bancárias.
A inteligência artificial do Jota categoriza automaticamente transações e gera relatórios, extratos em Excel e lembretes de boletos, o que economiza tempo e reduz erros manuais.
Empreendedores PF e PJ conseguem automatizar cobranças via QR Code Pix, monitorar vencimentos e consolidar dados de todos os bancos conectados sem custo adicional.
Para começar a usar o Open Finance e as automações financeiras no WhatsApp, abra sua conta grátis no Jota em poucos minutos.
Para quem faz sentido e pré-requisitos
O modelo atende pessoa física (PF) e empreendedores pessoa jurídica (PJ). Os pré-requisitos são simples: ter ao menos uma conta em um banco participante do Open Finance, como Itaú, Bradesco, Santander, Nubank, Stone ou Mercado Pago, e ter acesso ao WhatsApp.
O ecossistema brasileiro de Open Finance já conecta cerca de 55 milhões de clientes compartilhando dados. Isso significa que a infraestrutura para conectar seu banco já está pronta e opera sob regulação do Banco Central.
Passo a passo: como funciona na prática
1. Como dar consentimento no Open Finance
Dentro do Jota, o usuário solicita a conexão de um banco. O assistente redireciona para a tela oficial de login daquela instituição, com a mesma URL e o mesmo certificado SSL usados no dia a dia. O banco emite um token OAuth de escopo limitado, estritamente de leitura, e o Jota nunca recebe sua senha bancária.
Na tela do banco, o usuário revisa exatamente quais dados serão compartilhados e por quanto tempo. O consentimento é granular: o usuário escolhe os dados, a duração, que pode chegar a 12 meses, e o destinatário. Após a confirmação, o banco registra a autorização e o Jota passa a receber os dados automaticamente.
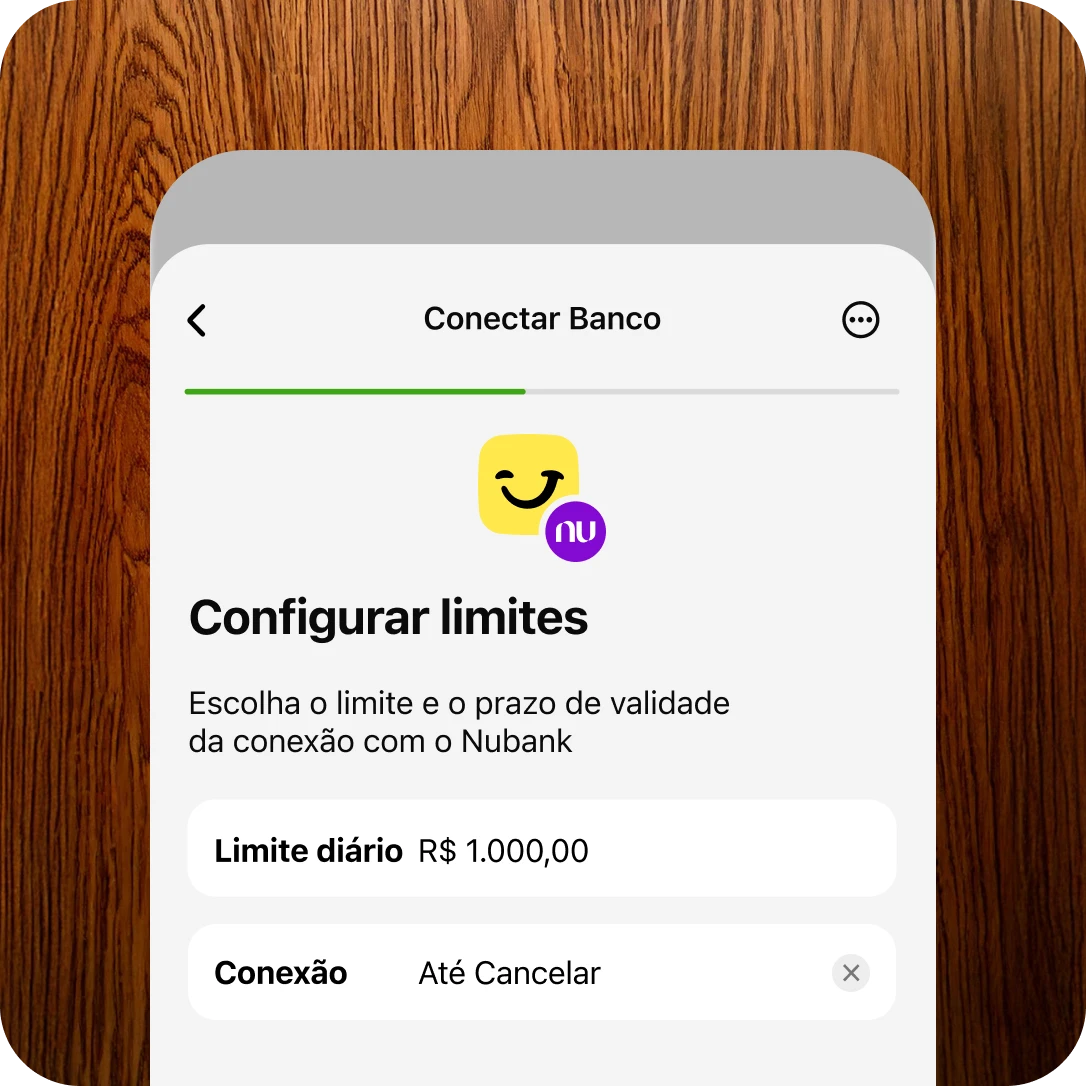
Dica prática: conecte todos os bancos que você usa no dia a dia. O Jota não tem limite de bancos conectados, então você pode agregar Nubank, Itaú e Stone ao mesmo tempo.
Erro comum: tentar conectar um banco em um dispositivo não autorizado pela instituição. Se o banco exige autenticação em dois fatores, conclua essa etapa antes de iniciar o fluxo de consentimento.
2. O que o assistente consegue ver e sincronizar
Esses tokens de leitura, emitidos na fase 2 do Open Finance, não podem iniciar Pix, TED ou qualquer movimentação. Eles apenas consultam saldos, extratos e transações. O Jota usa esses dados para consolidar as informações de cada banco conectado em um único chat.
Com essa consolidação, você consegue ver o extrato do Nubank, do Bradesco e da conta digital do Jota em um só lugar, sem abrir nenhum aplicativo separado.
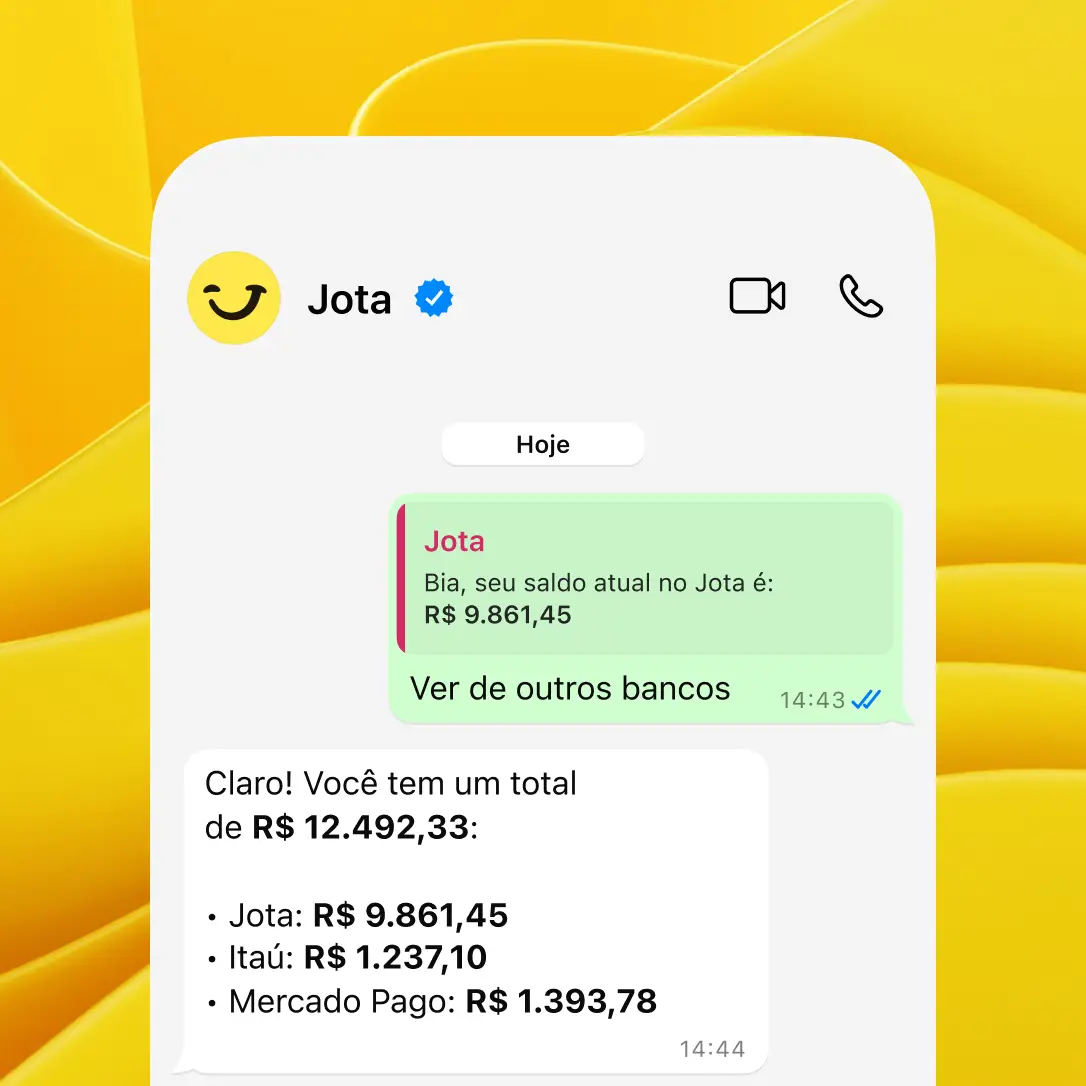
Comece a consolidar seus extratos em um só lugar
Atenção: o Open Finance dá ao Jota acesso de leitura aos seus outros bancos. Pagamentos e transferências a partir dessas contas externas ainda precisam ser feitos nos respectivos aplicativos. Pagamentos e transferências pela conta digital do próprio Jota funcionam diretamente no WhatsApp.
3. Como a inteligência artificial categoriza e analisa os dados
A inteligência artificial do Jota organiza os dados assim que eles chegam. Ferramentas de IA financeira categorizam transações em alimentação, transporte, fornecedores e outras categorias sem que o usuário precise inserir dados manualmente. À medida que o histórico cresce, a precisão de categorização melhora porque a IA aprende com o padrão de uso.
O resultado prático é direto: você pede ao Jota “quanto gastei com fornecedores no mês passado?” e recebe a resposta em segundos, sem planilha manual.
Solução de problema frequente: se uma transação aparecer na categoria errada, basta corrigir via mensagem no WhatsApp. A IA aprende com a correção e aplica o ajuste nas próximas classificações semelhantes.
4. Exemplos reais de automações no WhatsApp
Usuários do Jota já usam automações prontas no dia a dia para reduzir tarefas repetitivas.
Extrato consolidado em Excel toda manhã: “Jota, toda manhã me manda o extrato consolidado de todos os bancos em Excel.” O Jota envia o arquivo discriminado por banco, tipo de transação, como Pix ou boleto, contraparte e valor.
Lembretes de boletos: o Jota identifica vencimentos, avisa com antecedência e oferece a opção de pagar ou agendar diretamente pelo WhatsApp.
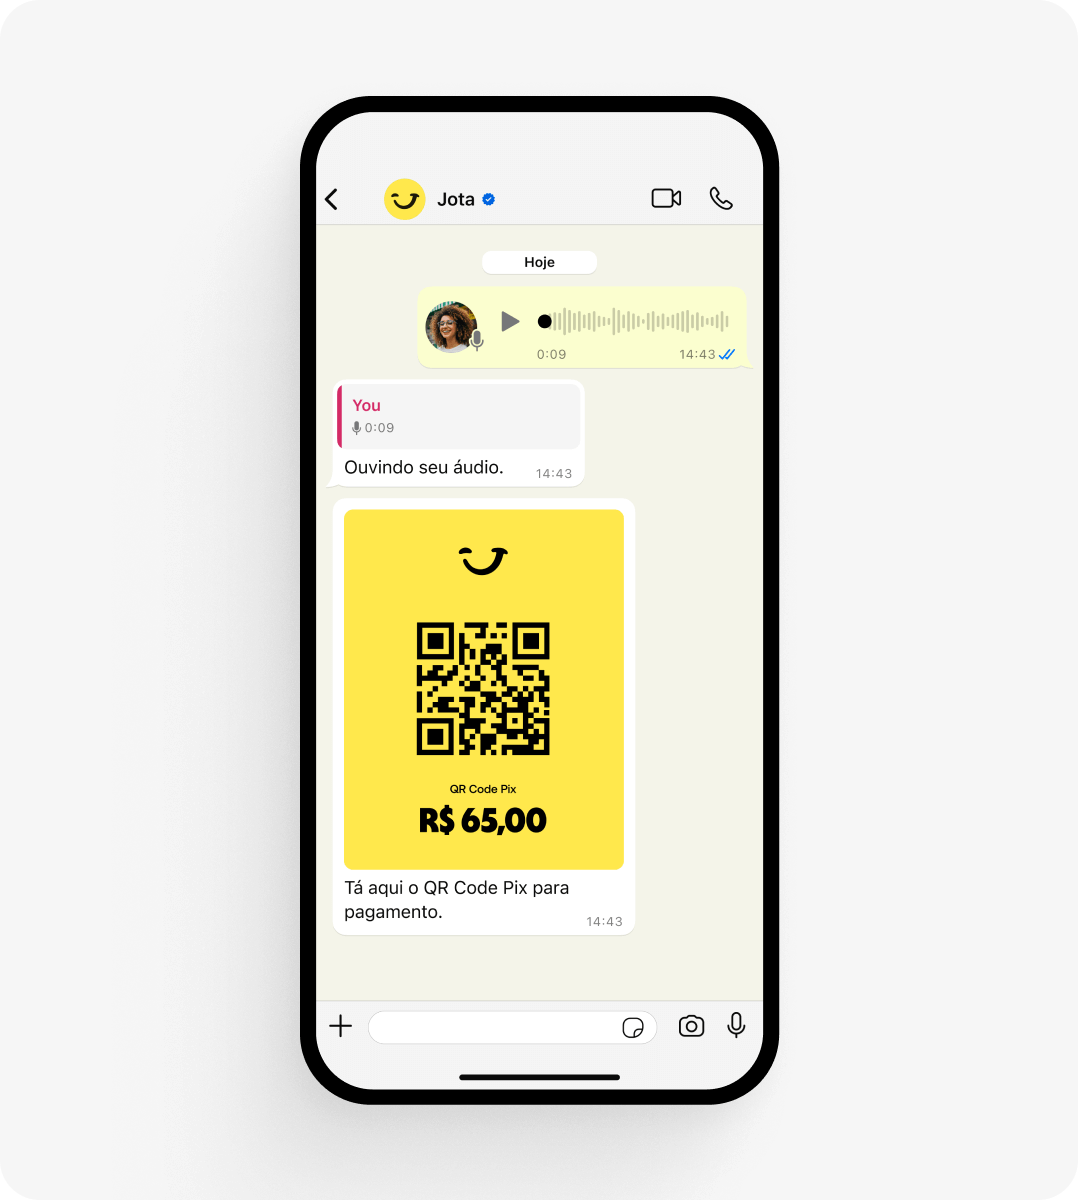
Cobranças com QR Code Pix: o Jota gera um lembrete de cobrança com QR Code pronto para o empreendedor encaminhar ao cliente. Em um caso prático, Raphael, dono de loja de suplementos, expõe o QR Code no balcão e recebe confirmação instantânea no WhatsApp assim que o pagamento cai, com dados do pagador, valor e saldo atualizado.
Relatórios por contraparte: “Jota, quanto paguei e quanto recebi do fornecedor ABC nos últimos três meses?” A IA cruza os dados de todos os bancos conectados e entrega o relatório no chat.
Lembretes por voz: “Jota, hoje às 14h me lembra de lançar a nota fiscal.” O assistente registra o lembrete e notifica no horário programado.
Critérios de sucesso, variações PF/PJ e boas práticas
Para pessoa física, o principal indicador de sucesso é deixar de pagar boletos com multa e ter visão consolidada do saldo em todos os bancos. Para empreendedores PJ, o critério mais relevante é o tempo economizado em tarefas financeiras manuais e a redução da inadimplência com cobranças automatizadas.
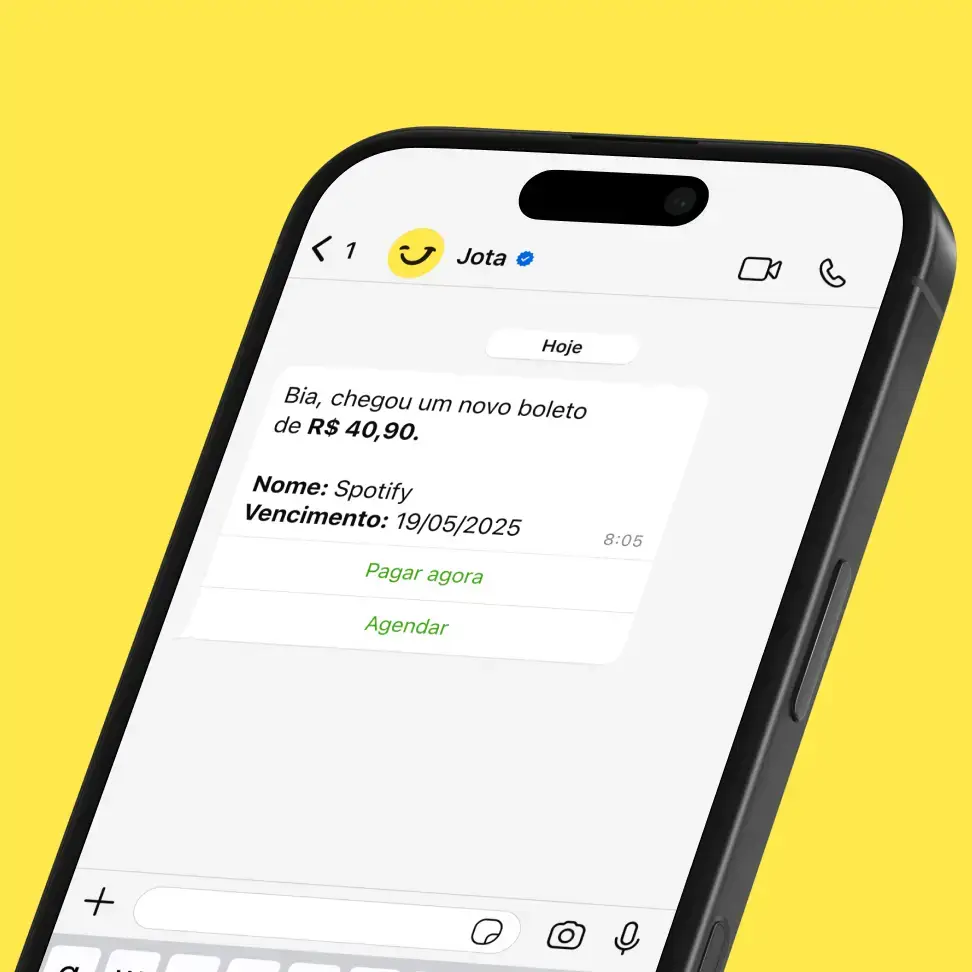
Casos reais mostram esse ganho de controle. Duda, dono de lojas de celular, usava a Stone para gerenciar múltiplas filiais e trocava de tela constantemente. Com o Jota, passou a receber o dinheiro das maquininhas em um único lugar. Kimberly, do Kanoa Beach Club, centralizou pagamentos recorrentes de boletos e transferências, o que eliminou a incerteza no fluxo de caixa.
Algumas boas práticas ajudam a extrair o máximo do assistente:
Conecte todos os bancos que você usa, sem exceção, para ter uma visão financeira realmente completa.
Depois de conectar os bancos, configure automações recorrentes logo no início, como extrato diário, lembretes de vencimento e relatórios semanais, para deixar o Jota trabalhar em segundo plano.
Use comandos de voz para tarefas rápidas enquanto está em movimento, o que reduz o tempo gasto com digitação.
Mantenha o consentimento renovado antes dos 12 meses para não perder a sincronização e evitar ter que refazer toda a conexão.
Próximos passos
Depois de configurar o Open Finance no Jota, o usuário pode aprofundar o uso com algumas ações simples.
Ativar o rendimento automático: o saldo na conta digital do Jota rende diariamente, sem IOF e sem necessidade de separar o dinheiro em
Perguntas frequentes
Quais são os riscos e desvantagens do Open Finance?
O Open Finance opera sob regulação do Banco Central e usa camadas de criptografia, autenticação forte e APIs certificadas para proteger os dados. O principal risco prático é o usuário conceder consentimento em uma tela falsa, em casos de phishing. Para evitar esse problema, o fluxo legítimo sempre redireciona para o site oficial do banco, com o mesmo endereço e certificado de segurança usados normalmente.
Outra limitação é a cobertura parcial de algumas instituições. Nem todos os bancos menores participam do ecossistema, o que pode deixar algumas contas fora da visão consolidada. Além disso, o consentimento expira em até 12 meses e precisa ser renovado para manter a sincronização ativa.
Como revogar o consentimento do Open Finance?
O usuário faz a revogação diretamente no aplicativo do banco onde concedeu o consentimento. Basta acessar as configurações de Open Finance da instituição, localizar o consentimento ativo com o Jota e cancelá-lo.
Essa revogação é imediata. O token de acesso é invalidado na hora e o Jota deixa de receber dados daquele banco. Não é necessário entrar em contato com o Jota para revogar, porque o controle fica inteiramente nas mãos do usuário dentro do próprio banco.
O Jota é seguro? Onde fica meu dinheiro?
O Jota opera com infraestrutura financeira da Celcoin, instituição de pagamento regulada e autorizada pelo Banco Central do Brasil. O dinheiro não fica armazenado no WhatsApp nem com o Jota diretamente. O saldo fica na Celcoin, sob supervisão do Banco Central.
Cada transação exige senha de seis caracteres, e o onboarding inclui validação de identidade por biometria. O acesso de leitura aos bancos externos via Open Finance usa tokens OAuth emitidos pelos próprios bancos, e o Jota nunca recebe suas credenciais bancárias. Saiba mais sobre segurança no Jota.
O Jota tem algum custo? Quanto tempo leva para integrar?
As funcionalidades principais do Jota, como Pix, pagamento de boletos, extrato consolidado, cobranças com QR Code e automações, são gratuitas. O rendimento é automático, sem IOF e sem necessidade de alocar o saldo em produtos separados.
O onboarding acontece inteiramente pelo WhatsApp e leva poucos minutos, com envio de documentos, validação de biometria e cadastro de senha. Para PJ, o processo inclui também o envio do contrato social. A conexão de cada banco via Open Finance é rápida e segue o fluxo padrão de autenticação do próprio banco.
Tenho dúvidas após abrir a conta. Como obtenho suporte?
O suporte do Jota funciona pelo próprio WhatsApp, o mesmo canal onde você gerencia suas finanças. Após o onboarding, o Jota oferece um passo a passo guiado para explorar cada funcionalidade.
Para dúvidas específicas, basta enviar uma mensagem diretamente na conversa com o assistente. O atendimento acontece no mesmo histórico em que você faz pagamentos, consultas e automações.
Conclusão
Gerenciar várias contas bancárias manualmente consome tempo e dinheiro que poderiam estar no negócio. O Jota é um assistente financeiro com conta digital que concentra tudo em uma conversa no WhatsApp: visão consolidada de todos os bancos via Open Finance, automação de tarefas financeiras, cobranças com QR Code Pix, radar de boletos e rendimento automático, sem IOF, sem caixinhas, sem aplicativos extras e sem taxas.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.