
Banco ou assistente pelo WhatsApp é seguro? Como se proteger
Aprenda a checar o selo verde, reconhecer golpes e proteger seu dinheiro. Abra sua conta no Jota e opere pelo WhatsApp com segurança.
Última atualização: 24 de junho de 2026
Principais lições deste artigo
Verifique sempre o selo verde de conta verificada no WhatsApp e confirme o número oficial no site do banco ou assistente financeiro antes de responder a qualquer mensagem.
Bancos e assistentes financeiros legítimos nunca solicitam senha, código SMS, biometria ou transferência imediata por WhatsApp, então qualquer pedido desse tipo indica golpe.
Os golpes mais comuns em 2026 são o da verificação de Pix, o do falso gerente e o do link de cobrança com QR Code falso.
Uma conta digital segura exige senha de 6 dígitos, custódia em instituição regulada pelo Banco Central e onboarding com validação de identidade.
Abra sua conta grátis no Jota, um assistente financeiro com conta digital, e opere com segurança 100% pelo WhatsApp: clique aqui para começar.
Passo 1 – Como identificar em segundos se o WhatsApp do banco ou assistente financeiro é verdadeiro
O selo verde de conta verificada ao lado do nome do contato é o primeiro sinal de legitimidade. O próprio WhatsApp concede esse selo depois de verificar a empresa. Se o contato não tem esse selo, trate a mensagem com desconfiança imediata.
Além do selo, confirme três pontos básicos:
O número exibido confere com o número oficial publicado no site da instituição.
O nome da conta corresponde exatamente ao nome oficial da empresa.
A foto de perfil usa o logotipo oficial, em boa resolução e sem distorções.
Dica prática: antes de responder qualquer mensagem, acesse o site oficial da instituição pelo navegador e confirme o número de WhatsApp listado lá. Não use o número que o próprio contato suspeito forneceu.
Erro comum: confiar apenas no nome salvo na agenda. Golpistas pedem que a vítima salve um número falso com o nome do banco ou assistente financeiro antes de iniciar o golpe. O nome na agenda não comprova autenticidade.
Passo 2 – O que bancos e assistentes financeiros legítimos nunca pedem
Uma instituição financeira regulada pelo Banco Central não solicita, por WhatsApp ou por outro canal que não tenha sido iniciado pelo próprio cliente:
Senha de acesso ou senha de transação.
Código de verificação recebido por SMS.
Dados biométricos enviados por foto ou vídeo.
Transferência imediata para uma "conta segura" ou "conta de proteção".
Instalação de aplicativo de acesso remoto.
Atenção: a urgência é a principal arma do golpista. Frases como "sua conta será bloqueada em 2 horas" ou "há uma transação suspeita que precisa ser cancelada agora" criam pressão artificial. Bancos e assistentes financeiros legítimos não geram pânico para forçar ações imediatas. Desligue, faça uma pausa e ligue para o número oficial.
Conhecer o que bancos e assistentes financeiros legítimos nunca pedem cria um primeiro filtro de proteção. O passo seguinte é reconhecer os formatos específicos de golpe que tentam contornar esse conhecimento.
Passo 3 – Exemplos reais de golpes mais comuns em 2026
Os golpes mais relatados no Brasil em 2026 seguem três formatos principais. Cada um explora pedidos urgentes e links suspeitos para driblar as verificações que você aprendeu nos passos anteriores.
Golpe da verificação de Pix: o criminoso envia mensagem dizendo que uma transferência via Pix suspeita foi detectada e pede que o cliente “cancele” a operação clicando em um link. O link leva a uma página falsa que captura senha e dados bancários.
Golpe do falso gerente: alguém se apresenta como gerente do banco, afirma que a conta foi comprometida e solicita uma transferência para uma “conta temporária de segurança”. Essa conta pertence ao golpista.
Golpe do link de cobrança: o criminoso envia um boleto ou QR Code falso, geralmente com valor próximo ao de uma conta real esperada pelo destinatário. O pagamento vai direto para o fraudador.
Solução para situações frequentes: ao receber um link de cobrança inesperado, não clique. Acesse o portal ou o aplicativo oficial da empresa que supostamente enviou a cobrança e confirme o débito diretamente lá. Para boletos, confira sempre o CNPJ do beneficiário antes de pagar.
Passo 4 – Como verificar a segurança de uma conta digital que opera 100% no WhatsApp
Um serviço financeiro no WhatsApp não é necessariamente golpe. Alguns assistentes financeiros com conta digital são regulados pelo Banco Central e operam de forma legítima pelo canal. Para diferenciar um serviço seguro de um fraudulento, verifique os seguintes pontos:
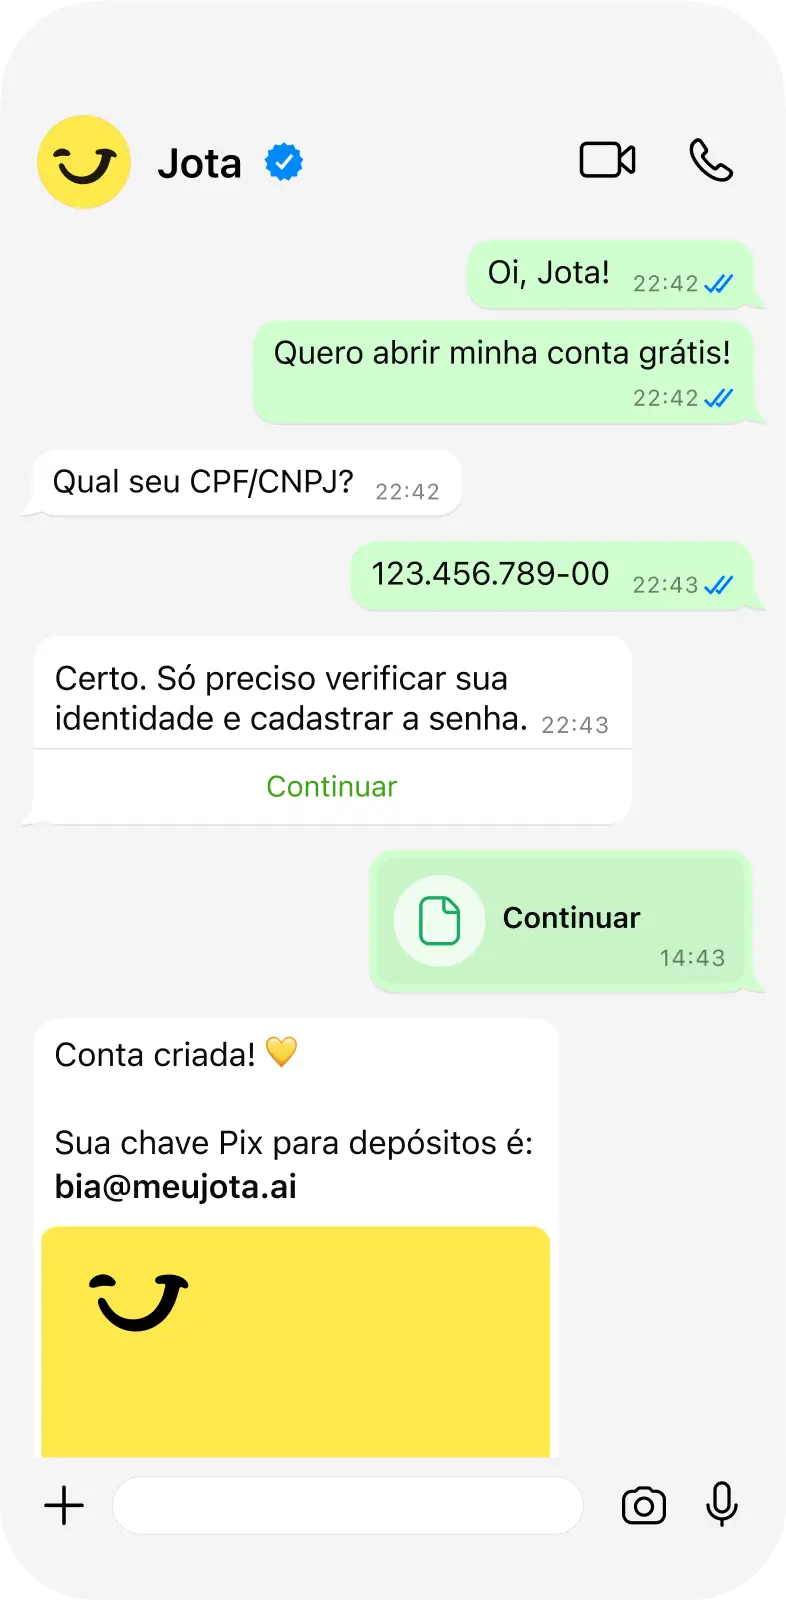
Senha de 6 dígitos obrigatória: toda transação exige confirmação por senha. Sem essa senha, nenhuma operação é executada.
Custódia em instituição regulada pelo Banco Central: o dinheiro não fica armazenado dentro do WhatsApp. Uma instituição financeira autorizada pelo BACEN faz a custódia.
Onboarding com validação de identidade: o cadastro inclui envio de documentos e verificação biométrica. Esse processo dificulta que terceiros abram contas em seu nome.
Conta verificada no WhatsApp: o número exibe o selo verde de empresa verificada.
Transparência sobre a infraestrutura: o serviço informa de forma clara quem custodia os recursos e qual regulação se aplica.
Ausência de pedidos proativos de dados sensíveis: o contato não pede senha, código SMS ou biometria por mensagem.
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. A Celcoin, parceira de banking as a service regulada pelo Banco Central, faz a custódia integral do dinheiro dos clientes. Toda transação exige senha de 6 dígitos. Saiba mais sobre os protocolos de segurança do Jota.
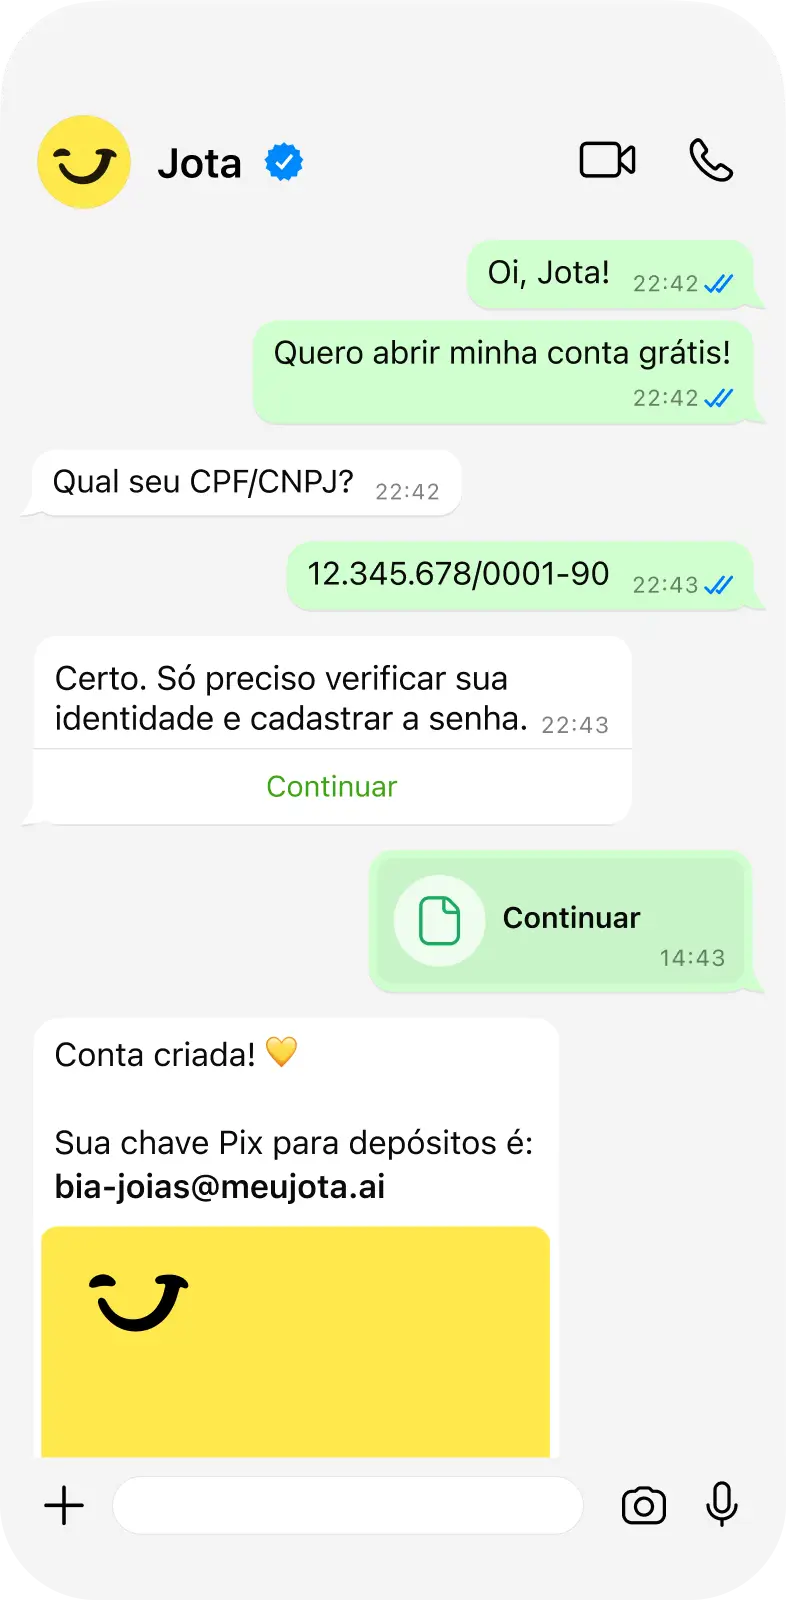
Comece a operar com segurança no Jota agora mesmo.
Agora que você conhece os requisitos técnicos de uma conta digital segura, vale entender como isso aparece no dia a dia e quais sinais indicam que você está protegido, tanto como pessoa física quanto como pessoa jurídica.
Critérios de sucesso e variações PF vs PJ
Para pessoas físicas, o principal sinal de que você está em um canal seguro é simples: toda ação financeira exige sua confirmação ativa por senha, e você não recebe solicitações espontâneas de dados sensíveis.
Para empreendedores pessoa jurídica (PJ), alguns pontos adicionais merecem atenção. Se você usa o WhatsApp para receber cobranças de clientes ou enviar lembretes de pagamento, verifique se o serviço gera QR Codes Pix rastreáveis e confirmações automáticas de recebimento. Esse tipo de recurso elimina a necessidade de checar extratos manualmente e reduz o risco de fraude por parte de terceiros.
Se algo parecer errado, como uma mensagem inesperada, um link não solicitado ou uma solicitação de senha, encerre a conversa imediatamente e entre em contato com o suporte oficial pelo canal verificado.
Boas práticas de segurança contínua e próximos passos
Segurança no WhatsApp financeiro funciona como um hábito contínuo. As práticas a seguir criam camadas de proteção que continuam ativas mesmo se uma delas falhar.
A primeira camada consiste em ativar a verificação em duas etapas no próprio WhatsApp, em Configurações, Conta, Verificação em duas etapas. Essa configuração dificulta o acesso de golpistas à sua conta, mesmo que eles consigam seu número.
A segunda camada é nunca compartilhar o código de 6 dígitos que o WhatsApp envia por SMS. Esse código funciona como uma chave que derruba a proteção da primeira camada.
A terceira camada envolve manter o número de celular atualizado junto às instituições financeiras. Essa atualização reduz o risco de uso indevido de portabilidade para assumir sua conta.
Uma quarta camada é arquivar conversas com seu assistente financeiro para que elas não fiquem visíveis na tela inicial. Essa prática reduz o risco em caso de acesso físico ao celular.
Por fim, usar o Open Finance para centralizar a visão de todas as suas contas em um único lugar diminui a necessidade de manter vários aplicativos instalados e reduz pontos de exposição.
Para empreendedores, automatizar tarefas financeiras recorrentes, como lembretes de cobrança e pagamentos agendados, reduz o tempo gasto em processos manuais e, com isso, o risco de erro humano ou interceptação por terceiros.
Implemente essas práticas abrindo sua conta no Jota hoje.
Perguntas frequentes
Como saber se o WhatsApp do banco ou assistente financeiro é verdadeiro?
Verifique se o contato possui o selo verde de conta verificada pelo WhatsApp. Confirme o número no site oficial da instituição, sem usar o número fornecido pelo próprio contato suspeito. O nome exibido deve corresponder exatamente ao nome oficial da empresa, e qualquer divergência indica alerta. Além disso, bancos e assistentes financeiros legítimos não iniciam contato pedindo dados sensíveis. Eles respondem quando você entra em contato primeiro.
É normal o banco ou assistente financeiro entrar em contato pelo WhatsApp?
Alguns bancos e assistentes financeiros usam o WhatsApp para enviar notificações e confirmar transações, sempre por números verificados e sem solicitar senhas ou códigos. O contato proativo pedindo ação imediata, principalmente quando envolve transferências ou dados de acesso, segue um padrão de golpe, não de atendimento legítimo. Em caso de dúvida, encerre a conversa e ligue para o número oficial da instituição.
É seguro fazer Pix pelo WhatsApp?
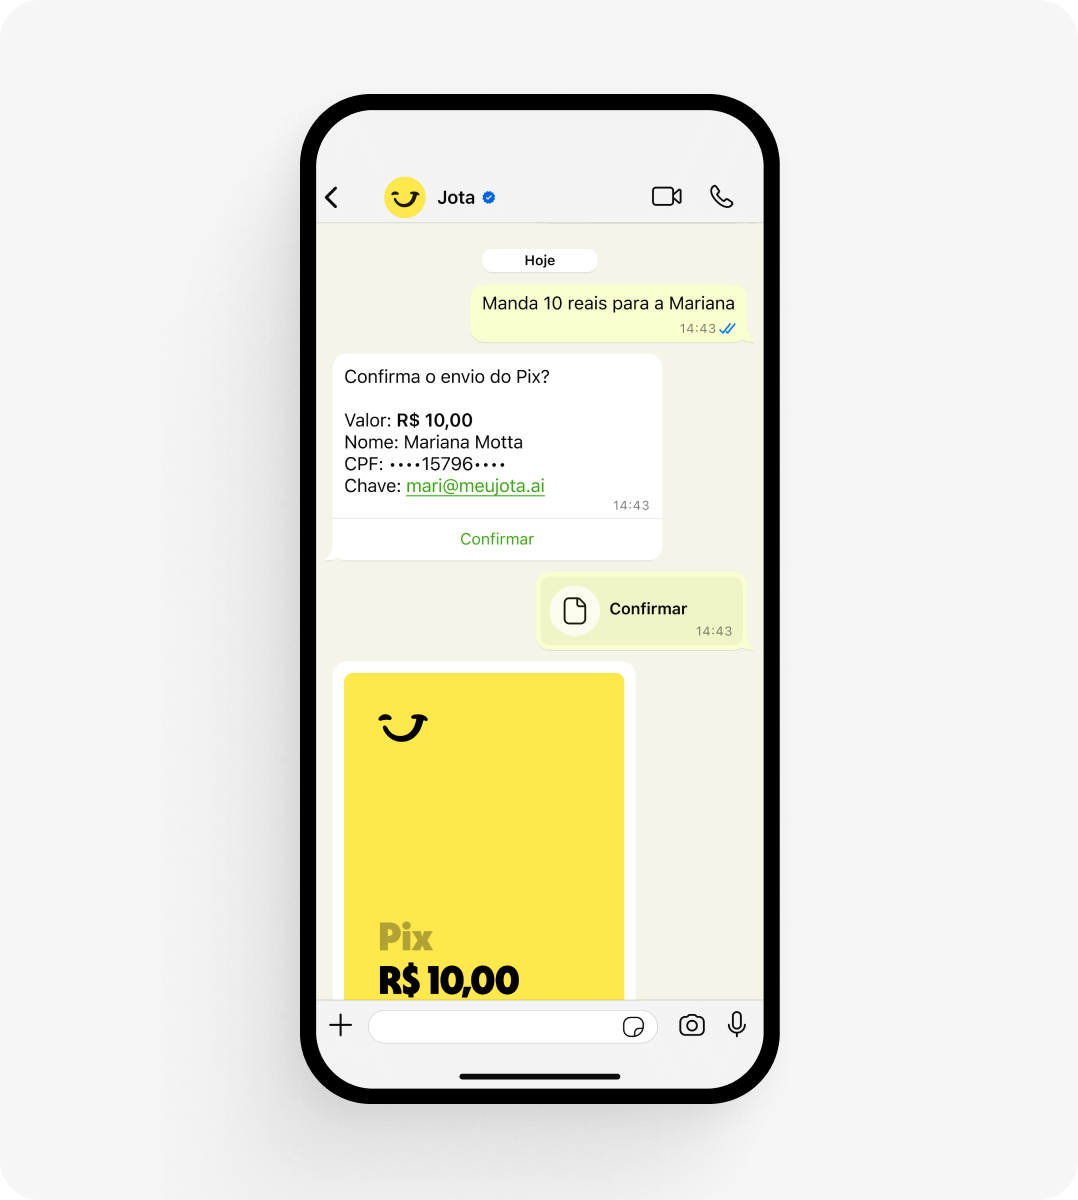
Fazer Pix pelo WhatsApp pode ser seguro quando o serviço é regulado pelo Banco Central e exige autenticação obrigatória por senha em cada transação. O Jota, por exemplo, permite realizar Pix diretamente pelo WhatsApp com confirmação por senha de 6 dígitos. Como explicado anteriormente, a custódia fica com a Celcoin, regulada pelo BACEN, e não dentro do WhatsApp. O risco aumenta quando o usuário clica em links de Pix enviados por contatos não verificados ou fornece sua senha a terceiros.
Quais são os golpes mais comuns no WhatsApp em 2026?
Os três formatos mais frequentes são o golpe da verificação de Pix, em que um link falso captura dados bancários sob o pretexto de cancelar uma transação suspeita, o golpe do falso gerente, em que o criminoso solicita uma transferência para uma “conta segura” que pertence a ele, e o golpe do link de cobrança, em que boletos ou QR Codes falsos são enviados com valores próximos aos de cobranças reais esperadas pela vítima. Em todos os casos, a urgência artificial funciona como principal gatilho para impedir que a vítima verifique a autenticidade antes de agir.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.