
Os 7 melhores assistentes financeiros para MEI em 2026
Conta digital, crédito e Pronampe: veja a lista dos 7 melhores assistentes financeiros para MEI em 2026. O Jota unifica tudo no WhatsApp. Conheça!
Última atualização: 1 de setembro de 2026
Principais lições deste artigo
- Contas digitais gratuitas com Pix ilimitado e rendimento automático reduzem custos operacionais de MEIs e microempresas.
- O Pronampe e o Procred 360 oferecem crédito com carência de até 24 meses e tolerância à inadimplência de 90 dias, o que facilita o acesso para quem já teve atrasos.
- Bancos tradicionais costumam cobrar mensalidades elevadas e tarifas extras, enquanto bancos digitais gratuitos não oferecem acesso direto a programas governamentais de crédito.
- O Open Finance permite centralizar contas de diferentes bancos em uma única plataforma, o que reduz tarifas e tempo gasto com gestão financeira.
- O Jota é o assistente financeiro que reúne conta PJ gratuita, rendimento automático de 100% do CDI sem IOF e gestão completa via WhatsApp. Comece agora no Jota pelo WhatsApp e simplifique sua gestão financeira.
O que mudou para o MEI em 2026: limite de faturamento e novas regras
O limite de faturamento do MEI permanece em R$ 81 mil anuais. Em junho de 2026, o governo anunciou a intenção de elevar esse limite para cerca de R$ 130 mil até 2028. O projeto de lei enviado ao Congresso em 29/06/2026 propõe reajuste escalonado para R$ 110 mil em 2027 e R$ 140 mil em 2028. A aprovação depende de votação legislativa e, se confirmada, beneficiará empreendedores próximos do teto atual.
No crédito, as mudanças já valem. O Procred 360 ampliou em 2026 a carência de 12 para 24 meses e o prazo de pagamento de 72 para 96 meses. O volume de crédito por empresa passou para 50% do faturamento, ou 60% para empresas lideradas por mulheres, com teto de R$ 180 mil. A Portaria Conjunta MEMP/MF nº 001, de 05/05/2026, fixou o limite máximo do Pronampe em R$ 500 mil e do Procred 360 em R$ 180 mil.
Outro avanço relevante foi a ampliação da tolerância à inadimplência para acesso ao crédito de 14 para 90 dias. Essa mudança abriu espaço para empreendedores com histórico recente de atrasos. O acesso ao Pronampe e ao Procred 360 ocorre por meio de instituições financeiras habilitadas, não diretamente pelo governo.
Os 7 melhores assistentes financeiros para pequenos empreendedores em 2026
1. Nubank PJ — a conta digital mais popular
A conta do Nubank PJ é gratuita, com Pix ilimitado, emissão de boletos e função NuTap, que transforma o celular em maquininha. Esse formato atende bem quem busca simplicidade e já usa o Nubank como pessoa física. A principal limitação é a ausência de acesso direto ao Pronampe e de rendimento automático na conta PJ.
2. PagBank PJ — conta gratuita com rendimento automático
A conta PJ do PagBank é gratuita para MEI e demais tipos jurídicos, com rendimento automático do saldo vinculado ao CDI, integração com maquininhas e antecipação de recebíveis. Essa combinação favorece quem já usa maquininha PagSeguro e deseja centralizar vendas e pagamentos. A limitação é que o rendimento máximo depende do volume de vendas mensais.
3. Banco do Brasil — o tradicional com acesso ao Pronampe
O Banco do Brasil oferece a Conta PJ Digital com o Plano Digital gratuito, que inclui Pix ilimitado, até 4 saques mensais e cartão sem anuidade. O banco é forte em linhas de crédito como o Pronampe, com condições facilitadas para MEI. A emissão de boletos é paga e o processo de abertura tende a ser mais burocrático.
4. Caixa Econômica Federal — crédito barato e programas governamentais
A Caixa é indicada para quem prioriza crédito mais barato e programas de repasse governamentais, incluindo o Procred 360. A principal limitação está nos pacotes de serviços com mensalidade de R$ 99 a R$ 549 por mês e tarifas por transação.
5. Itaú PJ — atendimento dedicado para MEI
O Itaú PJ oferece gerente dedicado e isenção de tarifas no primeiro ano para MEIs. Essa estrutura favorece quem valoriza atendimento presencial e já tem relacionamento com o banco. Após o período de isenção, as tarifas sobem e a burocracia segue o padrão de banco tradicional.
6. Banco Inter PJ — o ecossistema completo
O Banco Inter PJ é uma conta 100% digital e gratuita, com Pix gratuito e ilimitado, emissão de boletos dentro de cota mensal e cartão sem anuidade com programa de pontos Inter Loop. O acesso ao Pronampe depende de análise de crédito. A interface pode parecer complexa para alguns perfis de empreendedores.
7. Jota — o assistente financeiro que unifica tudo no WhatsApp
O Jota é um assistente financeiro com conta PJ digital que opera 100% pelo WhatsApp. A conta é gratuita e o saldo rende automaticamente 100% do CDI sem IOF, sem necessidade de separar valores em “caixinhas”. Enquanto outros bancos digitais condicionam o rendimento ao volume de vendas, no Jota ele começa a partir do primeiro real.
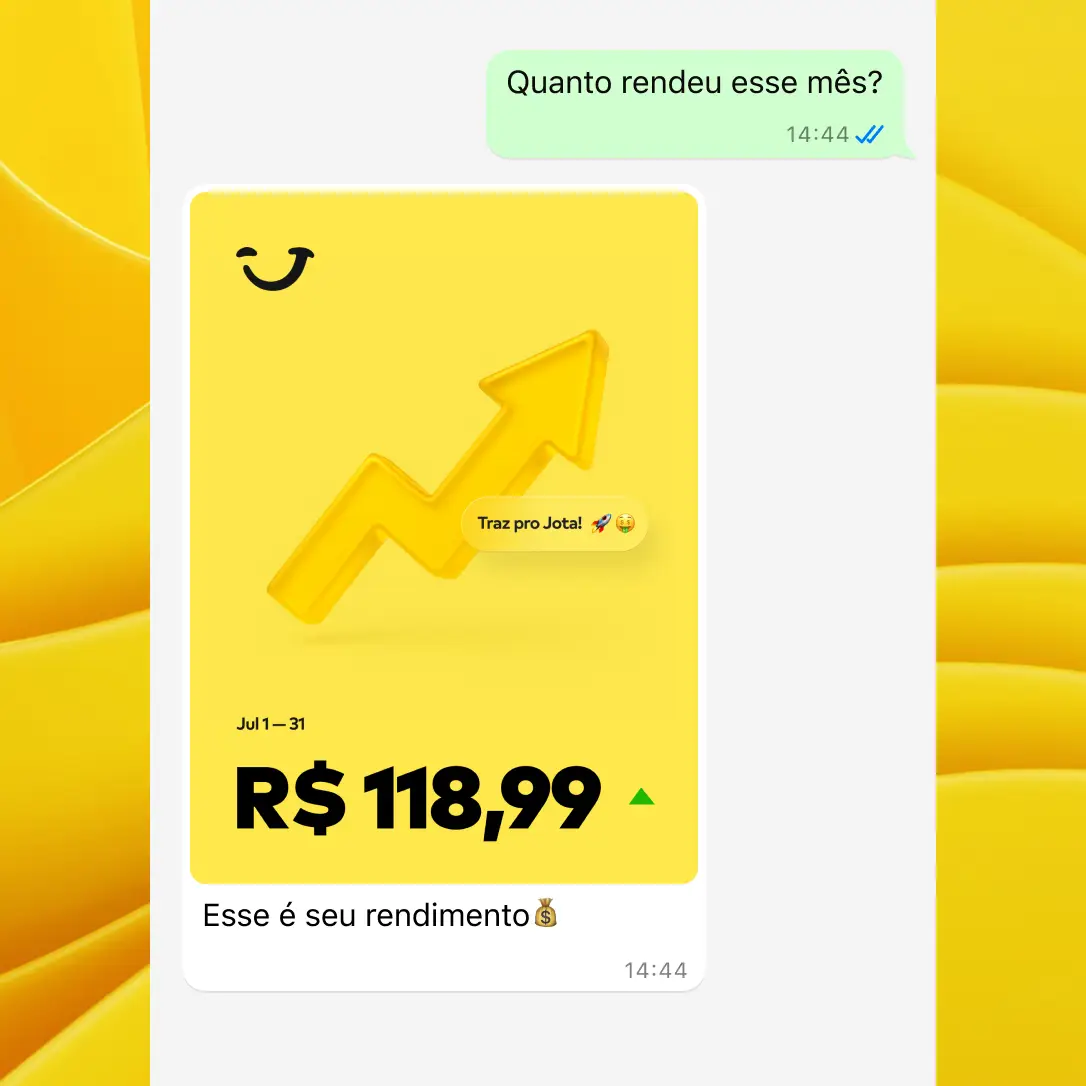
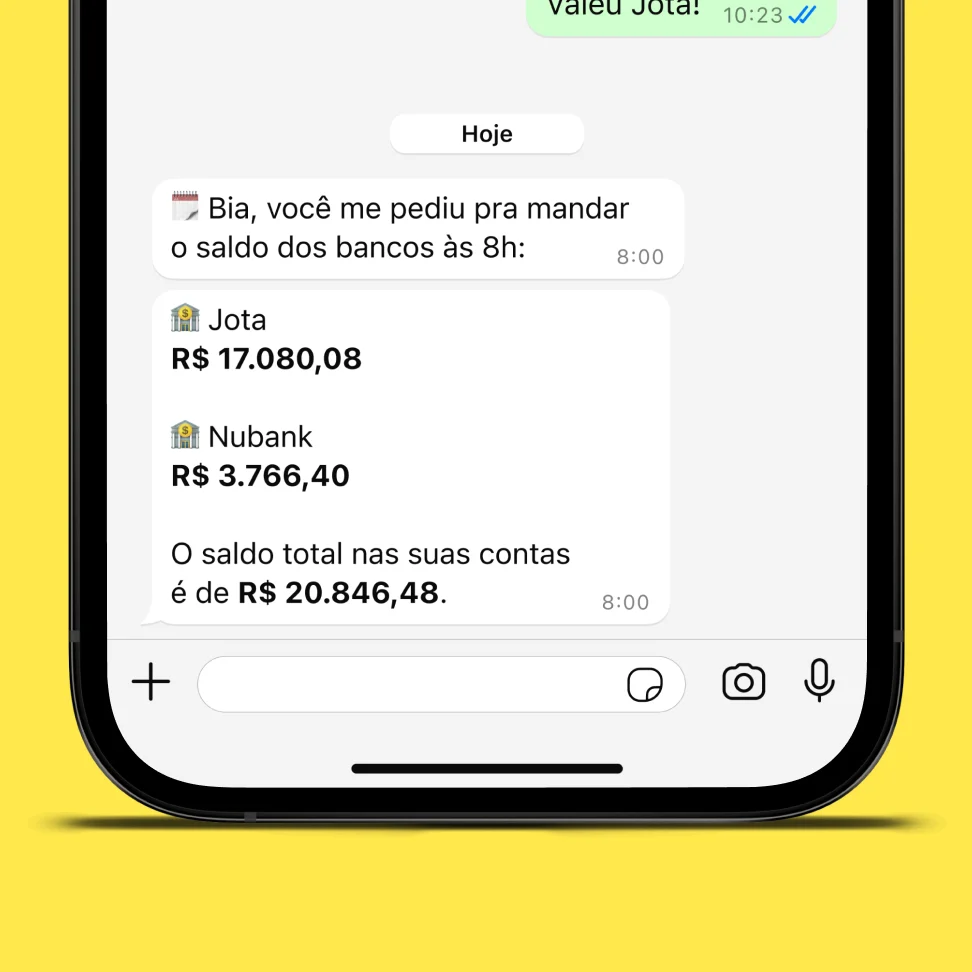
O diferencial central é o Open Finance: o Jota centraliza todos os seus bancos em um único chat. Você vê saldo consolidado, extratos e faz pagamentos sem sair do WhatsApp. Tudo isso é controlado por comandos de voz ou texto, como “Jota, paga o boleto da luz”, “Jota, me envia o extrato consolidado” ou “Jota, cobra o cliente João com Pix”, executados por inteligência artificial, sem abrir nenhum aplicativo.
Os resultados aparecem na prática. Renan, lojista com três lojas de materiais descartáveis, economizou mais de R$ 500 por mês em tarifas após migrar para o Jota, e o manifesto da marca cita clientes economizando 10 horas de trabalho mensais. Da mesma forma, Raphael, dono de loja de suplementos, expõe o QR Code no balcão e recebe confirmação instantânea de pagamentos no WhatsApp, sem conferir extrato manualmente. Já Duda, dono de lojas de celular, centralizou os recebimentos de todas as maquininhas Stone em um único lugar.
O onboarding leva de 2 a 3 minutos pelo próprio WhatsApp. A segurança inclui validação biométrica, senha de 6 dígitos em cada transação e infraestrutura regulada pelo Banco Central via Celcoin.
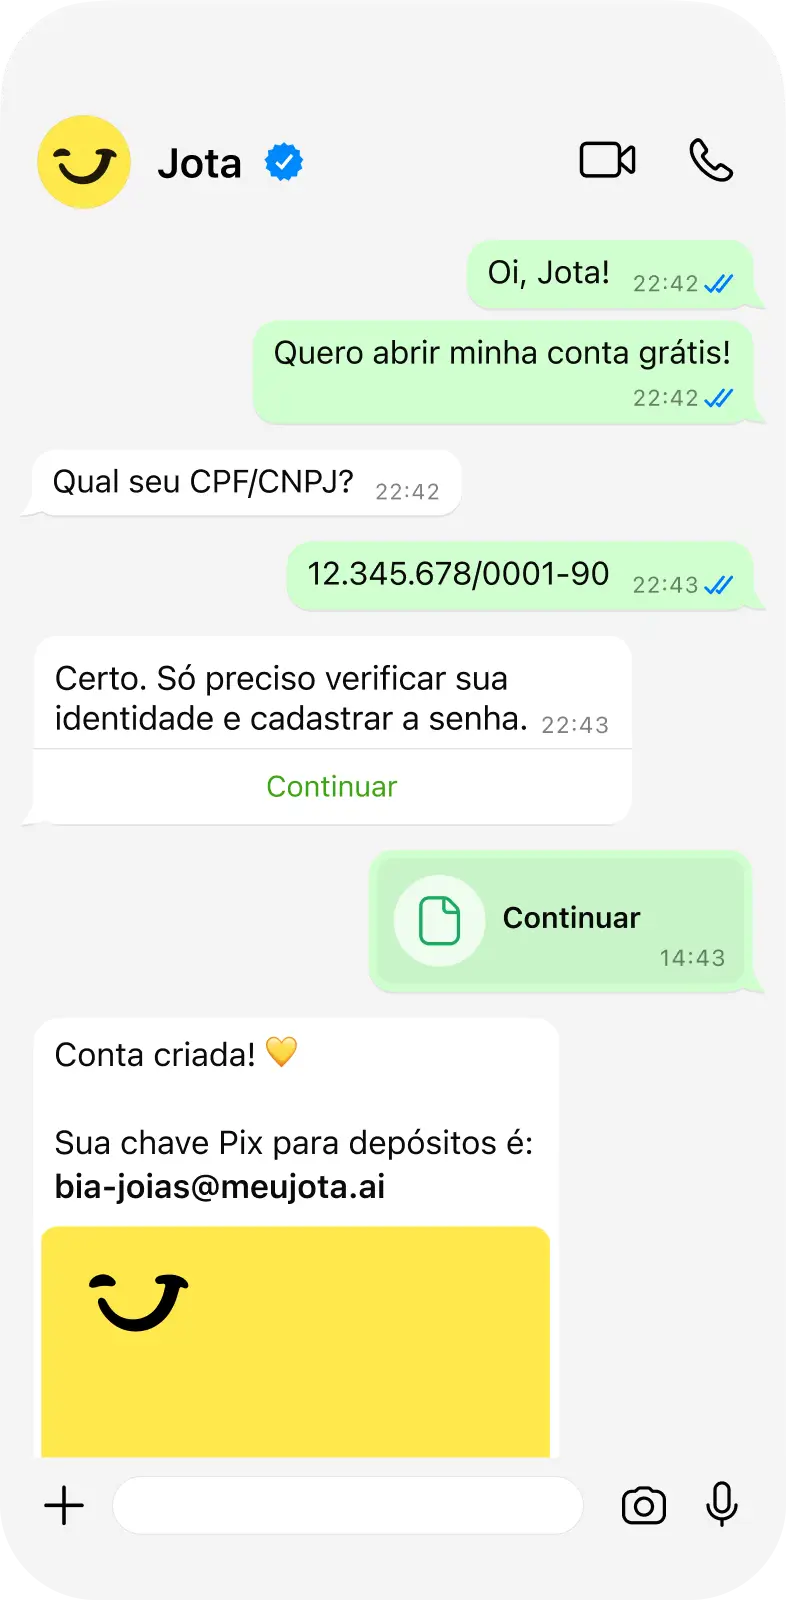
Teste o Jota grátis pelo WhatsApp e gerencie todas as suas finanças em uma única conversa.
Comparativo rápido: custo real de cada opção
Para decidir entre Nubank, Banco do Brasil e Jota, compare o custo real de cada opção. Observe mensalidade, Pix, rendimento automático, emissão de boletos e acesso ao Pronampe.
| Critério | Nubank PJ | Banco do Brasil | Jota |
|---|---|---|---|
| Mensalidade | Grátis | Grátis (Plano Digital) | Grátis |
| Pix | Ilimitado | Ilimitado | Ilimitado |
| Rendimento automático | Não | Não | 100% CDI sem IOF |
| Emissão de boletos | Grátis | Paga | Grátis |
| Acesso ao Pronampe | Não | Sim | Via Open Finance |
| Gestão centralizada | Não | Não | Sim (Open Finance) |
| Atendimento via WhatsApp | Não | Não | Sim (100% WhatsApp) |
Linhas de crédito para pequenos empreendedores em 2026
Pronampe: o programa mais acessível
O Pronampe oferece taxa de juros de Selic mais até 6% ao ano, com limite de até 60% da receita bruta anual para empresas com mais de um ano de funcionamento, respeitando o teto de R$ 500 mil. O prazo chega a 96 meses, com carência de até 24 meses. Um MEI com faturamento anual de até R$ 81 mil pode acessar o Pronampe, com limite de crédito de até 30% do faturamento anual, ou até 50% para empresas lideradas por mulheres, sempre dentro do teto por CNPJ. O acesso ocorre por bancos participantes como Banco do Brasil, Caixa e Itaú.
Procred 360: crédito para MEI e microempresas
O Procred 360 atende MEIs e microempresas com receita anual de até R$ 360 mil, com limite de até 50% do faturamento, ou 60% para empresas lideradas por mulheres, e teto de R$ 180 mil. A carência é de 24 meses, o prazo total é de 96 meses e a tolerância à inadimplência segue os 90 dias já mencionados.
BNDES Microcrédito: até R$ 20 mil para pequenos negócios
O BNDES Microcrédito atende MEIs e pequenos negócios com faturamento anual de até R$ 360 mil, com valor máximo de R$ 20 mil por operação. O acesso ocorre por agentes credenciados, como cooperativas de crédito e bancos de desenvolvimento regionais.
Simulação de crédito: quanto custa R$ 15.000 em 48 parcelas?
Com o Pronampe, considerando a Selic de 14,25% ao ano em julho de 2026 e taxa total de 20,25% ao ano, um financiamento de R$ 15.000 em 48 parcelas, pelo sistema Price, resulta em:
- Parcela aproximada: R$ 456,00
- Total pago: R$ 21.888,00
Essa simulação é aproximada e pode variar conforme a Selic e a análise do banco. Em contraste, no crédito pessoal tradicional, com taxa de 4% ao mês, cerca de 60% ao ano, a parcela para R$ 15.000 em 48 meses seria de R$ 702,37, com diferença superior a R$ 3.000 no total pago.
Como escolher o assistente financeiro ideal para seu perfil
MEI com faturamento até R$ 81 mil
Um MEI nesse patamar precisa garantir primeiro uma conta gratuita com Pix ilimitado e rendimento automático. Em seguida, vale avaliar a necessidade de crédito, priorizando Pronampe e Procred 360 para capital de giro. O Jota atende bem esse perfil com conta grátis, rendimento automático de 100% do CDI sem IOF e gestão completa via WhatsApp.
Microempresa com faturamento até R$ 360 mil
Uma microempresa deve avaliar se o foco está em crédito, em gestão ou em ambos. O Pronampe tende a ser a opção de menor custo para financiamento. Para reduzir tarifas e tempo operacional, faz sentido centralizar múltiplas contas via Open Finance. O Jota unifica todos os bancos em um único chat e permite automatizar tarefas financeiras com inteligência artificial.
Dicas para evitar taxas e burocracia
- Compare o custo total, que inclui mensalidade e tarifas por operação, porque tarifas escondidas podem pesar no fim do mês.
- Verifique se Pix e boletos são gratuitos e sem limite mensal, já que cada cobrança extra reduz sua margem.
- Use o Open Finance para centralizar contas e reduzir tarifas, evitando pagar taxas em vários bancos ao mesmo tempo.
- Automatize tarefas financeiras para evitar multas por atraso, que corroem o capital de giro.
Perguntas Frequentes
Qual banco libera crédito para MEI?
Bancos públicos como Banco do Brasil e Caixa Econômica Federal, além de bancos privados participantes do Pronampe e do Procred 360, liberam crédito para MEI. O acesso ocorre diretamente na instituição financeira habilitada, que verifica o enquadramento do empreendedor. O limite pode chegar a 60% do faturamento anual para empresas com mais de um ano de atividade, respeitando o teto de R$ 500 mil no Pronampe e de R$ 180 mil no Procred 360.
Como funciona o Pronampe em 2026?
O Pronampe oferece taxa de juros de Selic mais 6% ao ano, prazo de pagamento de até 96 meses e carência de até 24 meses. O limite é de até 60% da receita bruta anual, com teto de R$ 500 mil, e a tolerância à inadimplência segue os 90 dias já citados. O crédito é contratado por instituições financeiras habilitadas, não diretamente com o governo.
O limite de faturamento do MEI vai aumentar?
O governo anunciou em junho de 2026 a intenção de elevar o limite do MEI de R$ 81 mil para cerca de R$ 130 mil até 2028. O projeto de lei enviado ao Congresso em 29/06/2026 propõe reajuste escalonado para R$ 110 mil em 2027 e R$ 140 mil em 2028. A mudança ainda depende de aprovação legislativa e não tem data definida para entrar em vigor. Empreendedores próximos do teto atual devem acompanhar o andamento da proposta para planejar a possível transição para microempresa.
O Jota é um banco?
O Jota não é um banco. Ele é um assistente financeiro com conta digital que opera 100% via WhatsApp. O serviço centraliza contas via Open Finance, oferece rendimento automático de 100% do CDI sem IOF, automatiza tarefas financeiras e gera lembretes de cobranças com QR Code prontos para encaminhar ao cliente, tudo em um único chat, com infraestrutura regulada pelo Banco Central via Celcoin.
Como o Jota usa o Open Finance na prática?
Após conectar seus bancos via Open Finance no Jota, você passa a visualizar saldo consolidado, extratos detalhados e movimentações de todas as contas em uma única conversa no WhatsApp. É possível solicitar relatórios por período, por banco ou por contraparte, como “quanto eu paguei ao fornecedor X nos últimos 3 meses”, e receber o resultado em texto, PDF ou Excel. Não há limite de bancos que podem ser conectados.
Conclusão: a escolha inteligente para seu negócio
O mercado oferece boas opções de contas para pequenos empreendedores em 2026, mas muitas exigem aplicativos complexos, cobram tarifas ou não integram crédito acessível. Bancos tradicionais costumam ter acesso ao Pronampe, porém com mensalidades mais altas. Bancos digitais trazem gratuidade, porém sem automação ou centralização completa.
O Jota resolve múltiplas dores em um único lugar: conta PJ gratuita, rendimento automático de 100% do CDI sem IOF, gestão centralizada via Open Finance, automação de tarefas por inteligência artificial e cobranças com QR Code prontos para enviar ao cliente. Tudo isso pelo WhatsApp, sem instalar nenhum aplicativo novo.
Abra sua conta grátis no Jota pelo WhatsApp. O onboarding leva de 2 a 3 minutos e a gestão financeira começa a ficar mais simples desde o primeiro dia.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.