
Contas digitais PJ: o guia completo 2026 para seu negócio
Compare as melhores contas digitais PJ gratuitas de 2026 e descubra por que o Jota é a escolha ideal para o seu negócio. Abra sua conta agora!
Última atualização: 26 de agosto de 2026
Principais lições deste artigo
- Em 2026, o custo real de uma conta PJ inclui tarifas por Pix, boleto e saque, não apenas a mensalidade zero.
- Facilidade de uso e automação de tarefas são decisivas para MEIs e pequenos negócios que querem evitar perda de tempo com apps complicados.
- Centralizar saldos e extratos via Open Finance reduz a fragmentação de recebíveis em diferentes plataformas.
- Ter rendimento automático de 100% do CDI sem IOF desde o primeiro dia preserva melhor o caixa do negócio.
- Com o Jota você abre uma conta PJ grátis em menos de 3 minutos pelo WhatsApp e automatiza Pix, boletos e cobranças recorrentes: abra sua conta agora.
5 critérios para avaliar contas digitais PJ em 2026
Especialistas recomendam avaliar contas PJ com base nos serviços que o negócio realmente usa, não apenas na mensalidade zero. A metodologia CLM Controller 2026 distribui o peso da avaliação entre custo total, cobranças, cartão, crédito, recursos administrativos e adequação ao perfil da empresa. Os cinco critérios mais relevantes para MEIs e pequenos negócios são:
- Tarifas reais: considerar mensalidade, custo por Pix, por boleto emitido e por saque. Uma conta digital PJ pode cobrar por boleto de cobrança e por saque.
- Facilidade para não-tech: medir quanto tempo leva para executar uma transação do zero. Processos de login em apps bancários costumam envolver múltiplas etapas.
- Integração de contas via Open Finance: verificar se é possível centralizar saldos e extratos de diferentes bancos em um único lugar.
- Rendimento automático sem IOF: garantir que o saldo parado na conta renda sem burocracia e sem penalidade para resgates no primeiro mês.
- Automação de tarefas: contar com lembretes de vencimento, pagamentos agendados e cobranças recorrentes sem intervenção manual.
Comparação de tarifas e funcionalidades 2026
Para aplicar esses critérios na prática, a tabela abaixo compara mensalidade, custo por Pix enviado, custo por boleto emitido e rendimento automático entre as principais opções do mercado. Esses pontos cobrem o custo real por transação e o rendimento do saldo, que formam a base da decisão para a maioria dos empreendedores. Todos os valores se referem a contas gratuitas ou planos sem mensalidade.
| Instituição | Mensalidade | Pix enviado | Boleto emitido | Rendimento automático |
|---|---|---|---|---|
| Jota | Grátis | Grátis | Grátis | 100% CDI, sem IOF |
| Cora PJ | Grátis | Grátis (ilimitado) | R$ 1,90 (acima de 10/mês para MEI) | Não oferece |
| Inter PJ | Grátis | Grátis (ilimitado) | R$ 2,90 (acima de 30/mês) | 100% CDI (CDB automático) |
| C6 Bank PJ | Grátis | R$ 0,99 (acima de 30/mês) | R$ 2,49 | 100% CDI (RDB automático) |
| Nubank PJ | Grátis | Grátis | Cobrado | Até 100% CDI após 30 dias (caixinhas) |
O diferencial do Jota frente às demais opções está no rendimento sem IOF desde o primeiro dia, em concorrentes a cobrança de IOF pode consumir grande parte do rendimento nos primeiros 30 dias, e na operação 100% via WhatsApp, sem necessidade de instalar outro aplicativo.
Qual é o melhor banco digital para PJ?
A escolha da conta PJ depende do perfil do negócio. Para microempresas com até 9 pessoas, os critérios prioritários são mensalidade zero, Pix sem limites e boletos baratos. A tabela abaixo resume uma recomendação por perfil:
| Perfil | Prioridade | Opção indicada |
|---|---|---|
| MEI simples (Pix e pouco boleto) | Zero tarifa e facilidade de uso | Jota |
| Alto volume de cartão | Centralização de recebíveis | Jota, via Open Finance |
| Alto volume de boletos | Custo por boleto e automação | Jota + Cora |
| Cobranças recorrentes | Automação e lembretes | Jota |
Qual conta PJ é gratuita?
A maioria dos bancos digitais brasileiros oferece contas PJ para MEI sem mensalidade em 2026, cobrando apenas pelos serviços efetivamente utilizados. Na prática, porém, uma conta anunciada como gratuita costuma ter custos com boletos, saques e Pix acima de limites mensais.
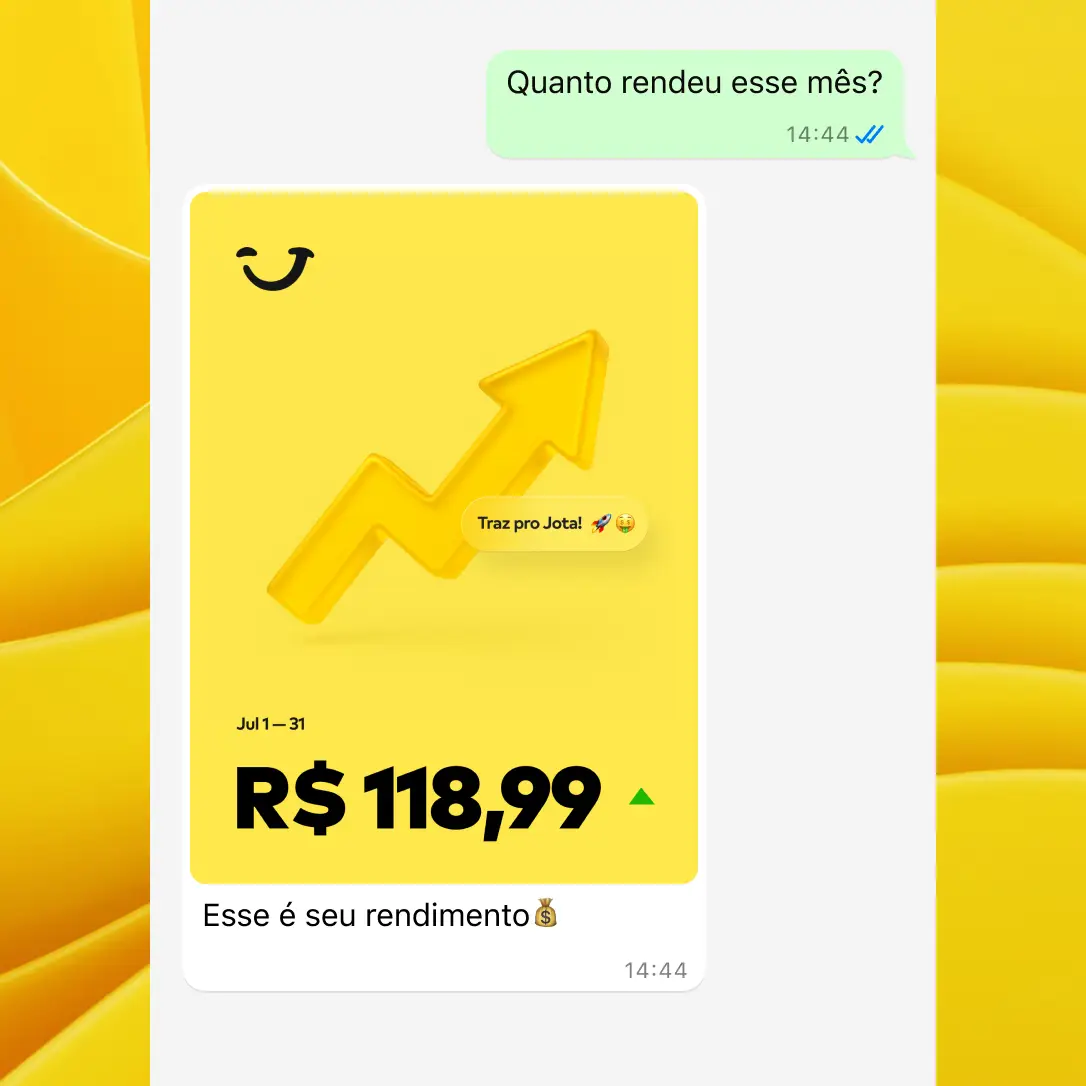
O Jota oferece conta PJ sem mensalidade, com Pix gratuito, pagamento de boletos gratuito e rendimento automático de 100% do CDI sem IOF, sem necessidade de separar o dinheiro em caixinhas ou cofrinhos.
Perfil MEI simples: a melhor escolha
Para o MEI que recebe principalmente via Pix e emite poucos boletos por mês, a prioridade é ter zero burocracia e zero tarifa. MEIs que atendem outras empresas ou precisam emitir boletos vinculados ao CNPJ têm vantagem clara em manter uma conta PJ separada.
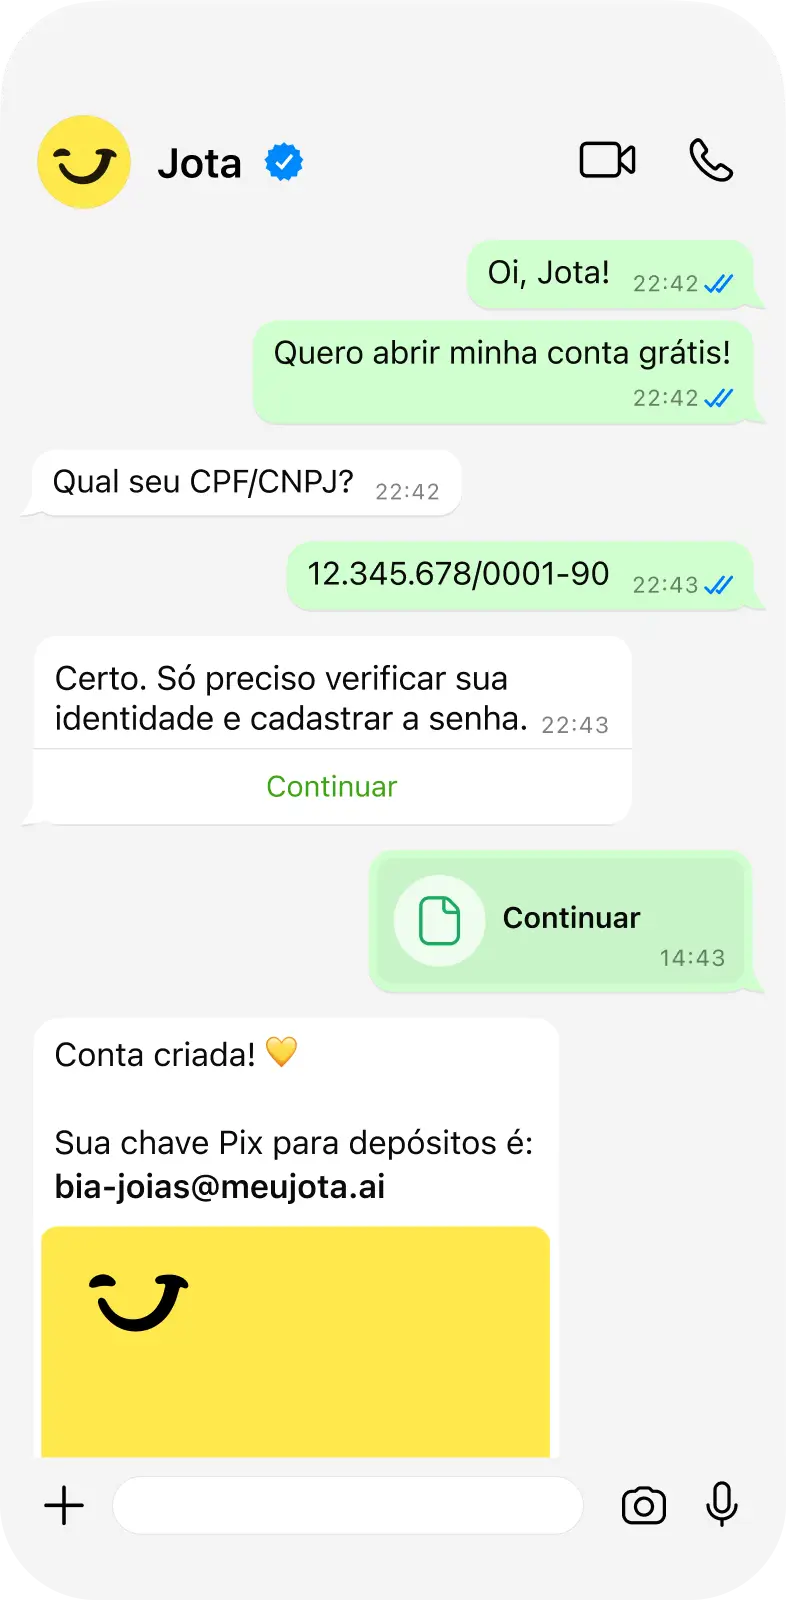
Com o Jota, o MEI abre a conta rapidamente pelo WhatsApp, envia e recebe Pix gratuitamente, programa tarefas automáticas e conecta outros bancos via Open Finance para ter visão consolidada de todo o caixa em uma única conversa.
Quem recebe muitas vendas com cartão
Donos de lojas com maquininhas de múltiplas bandeiras lidam com recebíveis fragmentados em diferentes plataformas. Transações de consumidor para empresa já representam 43% de todas as operações Pix no Brasil em 2025.
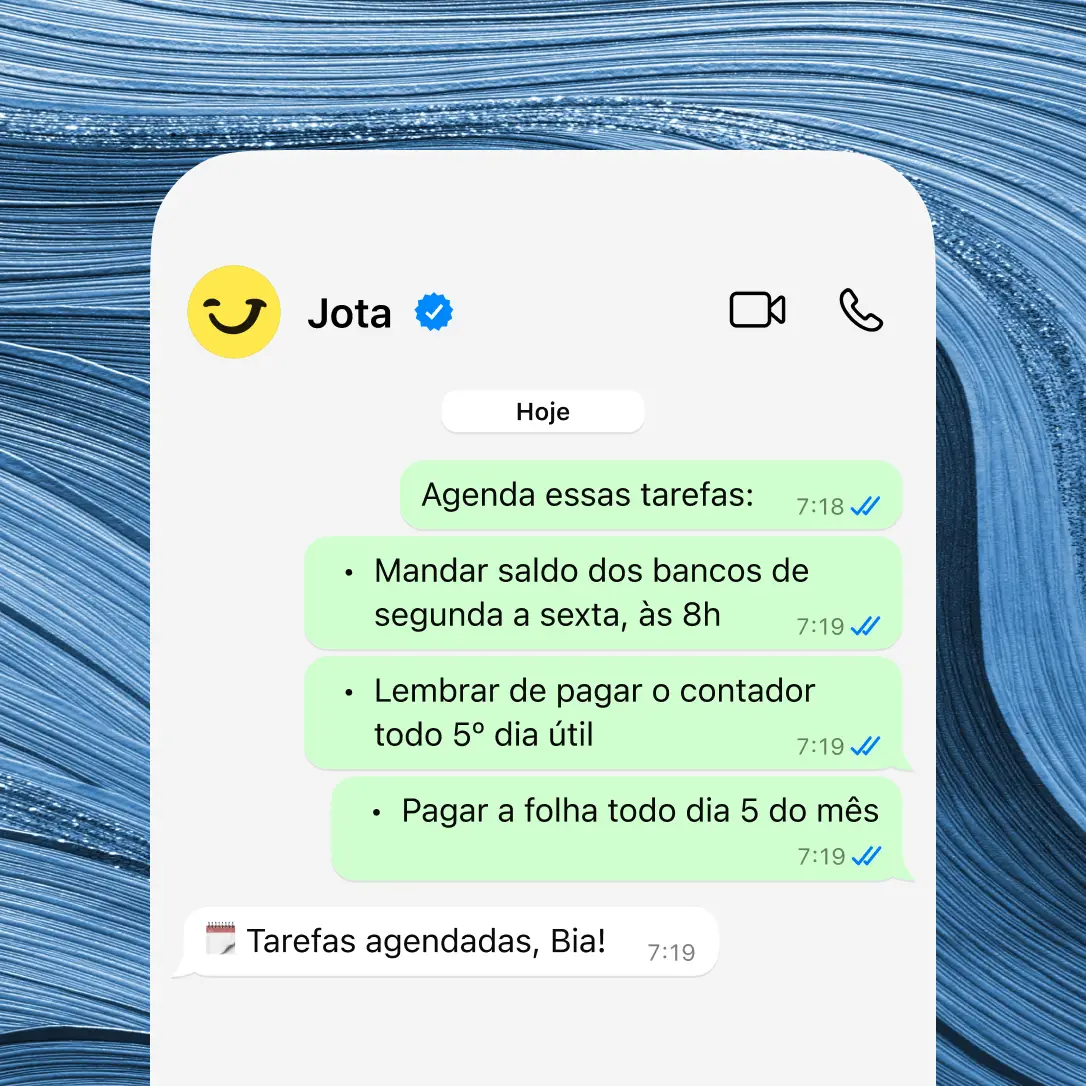
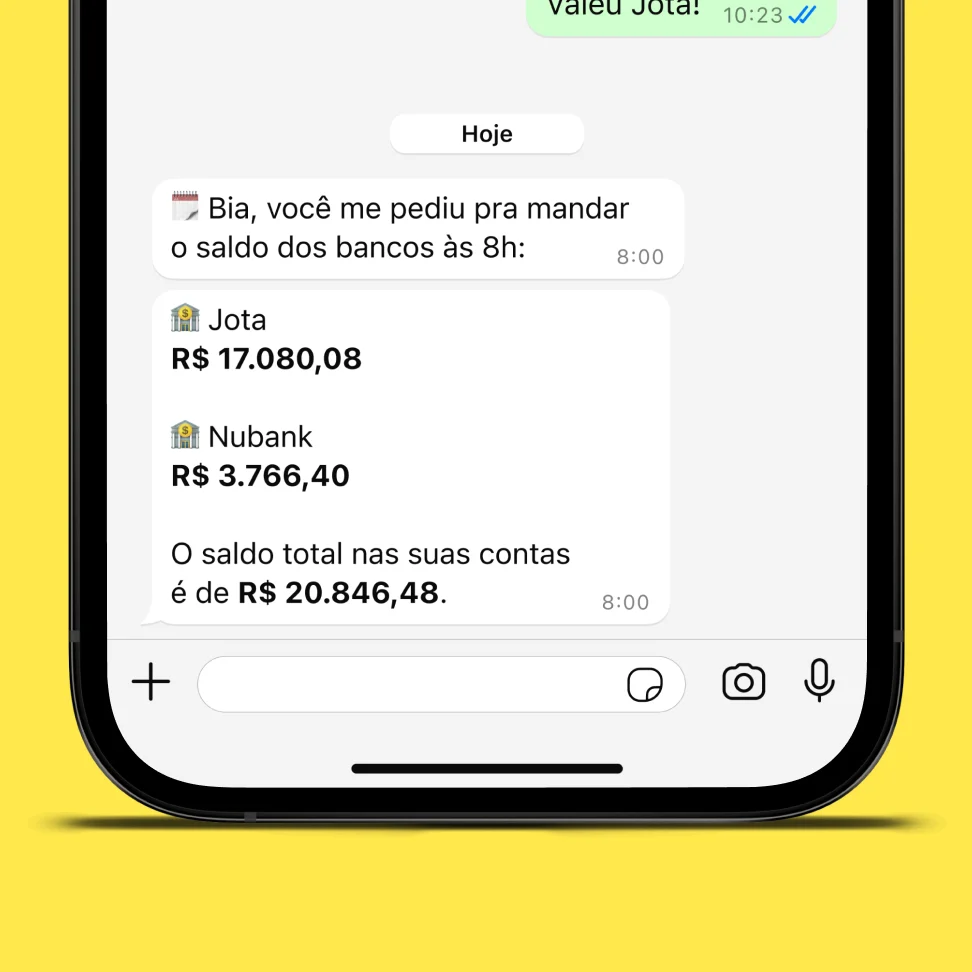
O Jota centraliza extratos de todos os bancos conectados via Open Finance em um único chat. É possível pedir ao assistente financeiro um extrato consolidado em Excel todas as manhãs, discriminado por banco, tipo de transação e contraparte, sem abrir outro aplicativo. Essa centralização resolve exatamente o problema que Duda, dono de lojas de celular, enfrentava, ele passou a receber o dinheiro das maquininhas da Stone e redirecionar tudo para o Jota automaticamente, reduzindo a fragmentação de recebíveis.
Quem emite muitos boletos
Para operações com alto volume de cobranças, o custo por boleto e a automação de lembretes são mais decisivos do que a mensalidade zero. Cem boletos mensais a R$ 3,50 cada somam R$ 4.200 por ano.
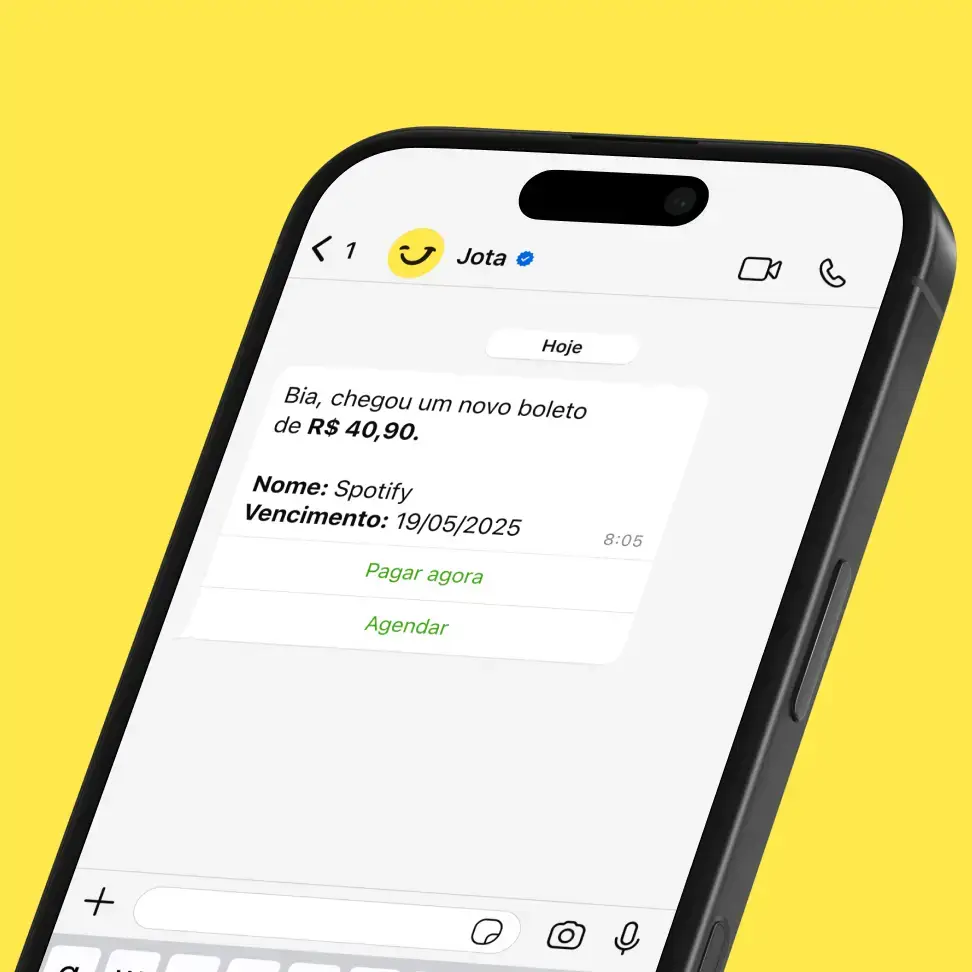
O Jota oferece um radar de boletos que usa inteligência artificial para alertar sobre vencimentos, oferecer a opção de pagar ou agendar o pagamento diretamente pelo WhatsApp e evitar multas por esquecimento. A Rommanel em Minas Gerais, por exemplo, usa o Jota para que suas consultoras administrem boletos, reduzindo a inadimplência e simplificando o processo de cobrança.
Quem precisa de cobranças recorrentes
Empreendedores que cobram clientes mensalmente, como academias, prestadores de serviço e negócios de assinatura, costumam perder tempo gerando QR Codes manualmente e acompanhando pagamentos em atraso.
O Jota automatiza cobranças recorrentes: programa lembretes automáticos para os clientes, gera QR Code Pix pronto para encaminhar via WhatsApp e notifica o empreendedor assim que o pagamento cai na conta. O assistente financeiro não cobra o cliente diretamente, ele cria o lembrete com o QR Code pronto para o empreendedor encaminhar.
Abra sua conta agora e automatize suas cobranças pelo WhatsApp.
Perguntas frequentes sobre bancos digitais PJ
O Jota é seguro para guardar o dinheiro do meu negócio?
O Jota opera com infraestrutura financeira da Celcoin, parceiro de banking as a service regulado pelo Banco Central do Brasil, o dinheiro fica custodiado nessa instituição e não no WhatsApp. Toda transação exige senha de 6 caracteres, e o onboarding inclui validação de biometria e identidade. Você pode manter as conversas com o Jota arquivadas no WhatsApp e não precisa deixar aplicativos de bancos instalados no celular. Saiba mais sobre a segurança do Jota.
O Jota realmente é gratuito? Como ele ganha dinheiro?
As funcionalidades principais, como Pix, pagamento de boletos, cobranças, rendimento automático e Open Finance, são gratuitas para o usuário. O modelo de negócio do Jota prevê receita futura por meio de operações de crédito e pagamento por maquininha, o que permite manter os serviços essenciais sem custo direto ao cliente.
Preciso instalar algum aplicativo para usar o Jota?
Não é necessário instalar outro aplicativo além do WhatsApp. O Jota opera 100% dentro do WhatsApp, que já está instalado na maior parte dos smartphones brasileiros. Você abre a conta, faz Pix, paga boletos, programa tarefas e consulta extratos na mesma conversa, sem app adicional para baixar ou aprender.
O que é Open Finance e como o Jota usa esse recurso?
Open Finance é o sistema regulado pelo Banco Central que permite conectar diferentes contas bancárias em uma única plataforma, com consentimento do usuário. Pelo Jota, você conecta quantos bancos quiser, como Nubank, Itaú, Bradesco, Stone, Mercado Pago e outros, e visualiza saldo consolidado, extrato por banco ou extrato geral, tudo pelo WhatsApp. É possível também solicitar relatórios em Excel ou PDF diretamente na conversa.
Como funciona o rendimento automático do Jota?
O saldo na conta Jota rende automaticamente 100% do CDI todos os dias, sem necessidade de alocar o dinheiro em caixinhas ou cofrinhos. O diferencial em relação a outros produtos de liquidez diária é a ausência de IOF mencionada acima, você não perde rendimento em resgates no primeiro mês.
Conclusão: abra sua conta PJ gratuita agora
Em 2026, a escolha de uma conta digital PJ vai além da mensalidade zero. Os critérios que realmente impactam o caixa de MEIs e pequenos negócios são custo real por transação, facilidade de uso no dia a dia, centralização de contas via Open Finance, rendimento automático sem IOF e automação de tarefas financeiras.
O Jota reúne esses benefícios, como zero tarifas essenciais, rendimento sem IOF e automação completa, em uma única conversa no WhatsApp, sem apps adicionais e com suporte dedicado. O onboarding pode ser feito agora mesmo.
Abra sua conta PJ gratuita pelo WhatsApp.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.