Boleto DDA: o que é e como evitar cobranças indevidas
Entenda o que é boleto DDA, como identificar cobranças indevidas e bloqueá-las. O Jota te ajuda a gerenciar tudo com segurança.
Última atualização: 24 de agosto de 2026
Principais lições deste artigo
- O DDA exibe boletos registrados no app do banco, mas não debita automaticamente, cada pagamento exige autorização explícita do pagador.
- Não existe obrigação de pagar um boleto DDA que não seja reconhecido, a simples presença da cobrança não comprova legitimidade.
- Para identificar cobranças indevidas, é preciso verificar emissor, CNPJ, valor e data de vencimento e confirmar a origem pelos canais oficiais da empresa.
- Boletos falsos ou abusivos podem ser denunciados no consumidor.gov.br, no Banco Central e no Procon.
- Com o Jota você recebe alertas automáticos de vencimento pelo WhatsApp e evita surpresas: comece a receber alertas grátis.
Diferença entre DDA e débito automático
Muitos usuários confundem DDA com débito automático, mas a diferença no controle do pagador define como cada cobrança entra e sai da conta. A tabela abaixo mostra as principais distinções entre os dois modelos de pagamento:
| Característica | DDA | Débito automático |
|---|---|---|
| Como funciona | Exibe o boleto no app, o pagador autoriza cada pagamento individualmente | Debita o valor automaticamente na data de vencimento, sem ação do usuário |
| Controle do pagador | Total, nenhum valor sai sem aprovação explícita | Limitado, o débito ocorre automaticamente se houver saldo |
| Tipos de cobrança cobertos | Boletos de cobrança registrada, exclui tributos, contas de consumo e boletos não registrados | Contas recorrentes como energia, internet e telefone |
| Risco de fraude | O boleto aparece registrado no seu CPF ou CNPJ, mas o registro não prova que a cobrança é devida | Médio, o risco depende do cadastro correto do credor |
Sou obrigado a pagar boleto DDA?
A aparição de um boleto no DDA significa apenas que alguém emitiu uma cobrança usando o seu CPF ou CNPJ, o sistema não confirma que a dívida é legítima ou devida. Por isso, não há obrigação de pagar um boleto DDA que você não reconhece.
Um boleto DDA não pago não gera automaticamente uma dívida nem resulta em negativação no cadastro de crédito. O principal risco é pagar uma cobrança ilegítima por engano.
Receba alertas antes de cada pagamento, abra sua conta grátis.
Como descobrir a origem de um boleto DDA
Identificar a origem de um boleto DDA evita pagamentos indevidos e reduz o risco de fraude. Ao encontrar uma cobrança que você não reconhece, siga estes passos antes de qualquer pagamento:
- Conferir os dados do emissor: cada boleto DDA exibe nome ou razão social do emissor, CNPJ ou CPF, valor, data de vencimento e número do documento. Anote essas informações.
- Verificar se existe relação comercial: especialistas recomendam tratar cobranças desconhecidas como sinal de alerta e checar se há contrato ou relação comercial prévia com o emissor.
- Acessar o portal oficial do suposto emissor: gerar o boleto diretamente no portal oficial do cliente ou aluno do suposto emissor, em vez de pagar a versão recebida por e-mail, WhatsApp ou DDA.
- Entrar em contato pelos canais oficiais: contatar o emissor diretamente para obter mais informações sobre a cobrança e confirmar a legitimidade.
- Evitar pagar sem confirmar: o fato de um boleto estar registrado no DDA não garante que a instituição emissora seja a destinatária final dos recursos.
Como bloquear boletos indevidos no DDA
No DDA, o usuário pode ocultar ou ignorar um boleto que não representa uma despesa legítima, sem que isso gere qualquer débito ou negativação. Para bloquear cobranças indevidas de forma mais ampla, vale seguir alguns caminhos formais:
- Registrar uma reclamação em consumidor.gov.br.
- Quando uma instituição financeira estiver envolvida, acionar também o Banco Central do Brasil.
- Acionar o Procon do seu estado para cobranças abusivas de empresas.
- Enviar uma notificação formal ao emissor solicitando o cancelamento e o reembolso, caso o pagamento já tenha sido feito por engano.
Como identificar boleto falso DDA
Qualquer empresa pode emitir um boleto contra qualquer CPF ou CNPJ, o que explica o aparecimento de cobranças desconhecidas no DDA. Alguns sinais de alerta ajudam a identificar um boleto falso ou indevido:
- O nome ou CNPJ do emissor não corresponde a nenhum fornecedor ou contrato conhecido.
- O valor ou a data de vencimento não batem com nenhuma negociação prévia.
- A cobrança não corresponde a nenhum contrato, por isso a confirmação da origem deve ocorrer apenas pelos canais oficiais listados no site da própria instituição.
- O boleto chegou por e-mail ou WhatsApp com dados diferentes dos exibidos no DDA do seu banco.
- O SEBRACOM recebeu milhares de reclamações no Reclame Aqui relacionadas a boletos não solicitados que aparecem em sistemas DDA.
Como o assistente financeiro do Jota resolve tudo isso
O Jota é um agente de IA que resolve sua vida financeira numa conversa, no WhatsApp e no app. Para conversar pelo WhatsApp, não é preciso instalar o app. Para lojistas, freelancers e pequenos empreendedores que recebem muitos boletos, o Jota centraliza o controle em um único chat, sem necessidade de instalar apps de banco ou acessar vários portais.
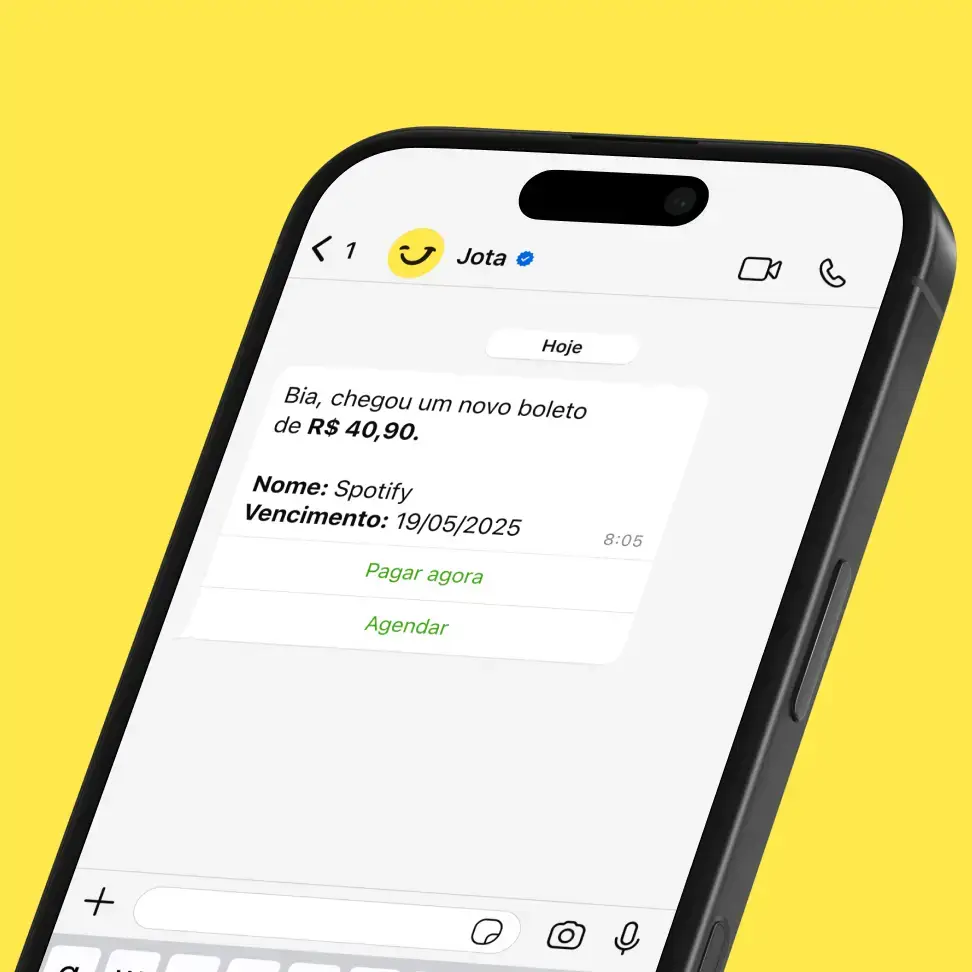
O assistente financeiro ajuda a organizar vencimentos, reduzir esquecimentos e enxergar cobranças suspeitas com antecedência. Veja o que o Jota faz por você:
- Radar de boletos: com o DDA ligado, o Jota encontra os boletos registrados no seu CPF ou CNPJ e avisa até 3 vezes: quando encontra, na véspera e no dia do vencimento, às 8h. Você paga ou agenda na conversa e pode ocultar um boleto que não reconhece. O Radar não tem custo e não cobre boleto não registrado no seu documento.
- Open Finance: você conecta bancos como Nubank, Itaú, Bradesco e Mercado Pago, conforme disponibilidade, e vê saldos e extratos sem sair da conversa, o que facilita identificar cobranças desconhecidas. O plano Grátis conecta até 4 bancos, o Pro até 8 e o Max não tem limite.
- Rendimento automático: enquanto você decide o que pagar, o saldo da conta Jota rende 100% do CDI, sem ativar nada e sem caixinha.
- Segurança: toda transação exige senha de 6 dígitos. O dinheiro fica na Celcoin, parceiro regulado pelo Banco Central, não no WhatsApp.
- Suporte via WhatsApp: o Jota responde 24h na conversa. O atendimento humano fica no WhatsApp (11) 4004-8808, todos os dias das 9h às 19h30.
Com o Jota, você acompanha e paga seus boletos numa conversa.
Comece a monitorar seus boletos grátis pelo WhatsApp.
Perguntas frequentes sobre boleto DDA
Boleto DDA o que significa?
DDA significa Débito Direto Autorizado. É um sistema do setor bancário brasileiro que reúne todos os boletos registrados contra o seu CPF ou CNPJ e exibe esses boletos no app do seu banco ou no internet banking. O sistema não debita nada automaticamente, você precisa autorizar cada pagamento individualmente. Esse modelo substitui o boleto em papel e facilita o controle de cobranças.
Sou obrigado a pagar um boleto DDA que não reconheço?
Não. Um boleto no DDA não comprova legitimidade, apenas mostra que alguém registrou uma cobrança. Você não é obrigado a pagar uma cobrança que não reconhece. Antes de qualquer pagamento, verifique o nome e o CNPJ do emissor, confirme se existe relação comercial e valide a cobrança no portal oficial do credor. Em caso de dúvida, não pague e registre uma reclamação no consumidor.gov.br.
Como descobrir a origem de um boleto DDA que não reconheço?
Você pode seguir os cinco passos detalhados na seção “Como descobrir a origem de um boleto DDA” acima. Em resumo, é preciso verificar os dados do emissor no DDA, pesquisar o CNPJ na Receita Federal e confirmar se existe relação comercial pelos canais oficiais da empresa antes de pagar.
DDA é a mesma coisa que débito automático?
Não. No débito automático, o valor é debitado da sua conta na data de vencimento sem nenhuma ação sua, modelo comum em contas de energia, internet e telefone. No DDA, o boleto aparece no app para revisão e o pagamento só ocorre depois da sua autorização explícita. Nenhum valor sai da conta sem aprovação. Além disso, o DDA não cobre tributos governamentais nem contas de consumo público, que continuam sendo pagas por débito automático ou manualmente.
Como o Jota ajuda a gerenciar boletos DDA?
Com o Radar de Boletos ligado, o Jota usa o DDA para encontrar os boletos registrados no seu CPF ou CNPJ e avisa até 3 vezes: quando encontra, na véspera e no dia do vencimento, às 8h. Você paga ou agenda na conversa e pode ocultar um boleto que não reconhece. Pelo Open Finance, você conecta bancos como Nubank, Itaú, Bradesco e Mercado Pago, conforme disponibilidade: até 4 no plano Grátis, até 8 no Pro e sem limite no Max. O Radar de Boletos não tem custo e está em todos os planos, inclusive no Grátis, e toda transação pede a senha de 6 dígitos do Jota.
Conclusão
Boleto DDA funciona como uma ferramenta de controle, não como débito automático. Cada cobrança que aparece no sistema precisa passar por verificação antes do pagamento, e nenhuma delas sai da sua conta sem a sua autorização. Manter esse controle ativo é a melhor defesa contra fraudes e cobranças indevidas.
Para quem gerencia muitos boletos no dia a dia, o Jota simplifica esse processo inteiro pelo WhatsApp: oferece alertas automáticos, pagamento com poucos cliques, visão consolidada via Open Finance e rendimento de 100% do CDI sobre o saldo. O Radar de Boletos não tem custo e está em todos os planos, inclusive no Grátis.
Deixe o Jota cuidar dos seus boletos, abra sua conta grátis.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.