Cobrança Pix sem tarifas: passo a passo para MEIs em 2026
Gere QR Code dinâmico e receba Pix sem tarifas com o Jota. Conta digital PJ gratuita para MEIs e pequenos negócios. Abra grátis agora!
Última atualização: 20 de agosto de 2026
Principais lições deste artigo
MEIs e pequenos negócios podem perder até R$ 6.000 por ano em tarifas de 1% sobre R$ 50 mil mensais de Pix.
O Pix Cobrança, com QR Code dinâmico, permite definir vencimento, juros e multa, mas a maioria dos bancos cobra tarifas extras para PJ.
A comparação de 2026 mostra que apenas o Jota oferece geração de QR Code dinâmico e recebimento sem tarifas para contas PJ.
Automatizar lembretes e cobranças recorrentes via WhatsApp reduz inadimplência e elimina tarefas manuais.
Abra sua conta grátis no Jota e pare de pagar tarifas
MEIs e pequenos empreendedores pagam tarifas relevantes sempre que usam QR Code dinâmico para receber Pix. Essas tarifas reduzem a margem de lucro e encarecem cada venda. Este guia mostra como usar Pix Cobrança com vencimento, juros e multa sem pagar tarifas por QR Code dinâmico, em sete passos práticos que vão da definição do Pix Cobrança até o que fazer se o banco cobrar de forma indevida.
Passo 1: o que é Pix Cobrança e quando usar
O Pix Cobrança é um QR Code dinâmico regulado pelo Banco Central do Brasil que permite ao empreendedor definir data de vencimento, juros diários, multa por atraso e desconto por antecipação. Ele funciona como um boleto digital com liquidação imediata, inclusive em fins de semana e feriados.
Casos de uso típicos incluem escolas, academias, condomínios, prestadores de serviço recorrentes e qualquer comércio que precise de cobranças estruturadas com prazo definido.
Passo 2: regras do Banco Central em 2026 (PF vs PJ)
As normas do Banco Central mantêm as transferências Pix entre pessoas físicas, em geral, gratuitas. Já as instituições financeiras podem cobrar tarifas de contas pessoa jurídica no recebimento de Pix em determinadas modalidades.
A taxa para PJ pode incidir em recebimentos via QR Code dinâmico e em serviços relacionados, com valores que variam conforme cada instituição. Justamente por isso, MEIs e autônomos que usam conta PF para receber pagamentos comerciais correm o risco de ter a conta reclassificada para tarifas corporativas, o que torna essencial manter uma conta PJ dedicada desde o início.
Dica do especialista: MEIs com CNPJ ativo há mais de seis meses já podem solicitar adesão ao Pix Automático diretamente na instituição financeira, sem necessidade de convênio bancário tradicional, desde janeiro de 2026.
Passo 3: tabela comparativa de tarifas por banco (2026)
A tabela abaixo compara informações sobre tarifas para contas PJ nas principais instituições. Os valores podem mudar e precisam de confirmação em cada banco.
Banco
Recebimento via QR Code imediato
Pix Cobrança com vencimento
Banco do Brasil (Conta PJ Digital)
Gratuito (ilimitado)
Percentual do valor com limite máximo
Itaú
Tarifa fixa por QR Code dinâmico
Percentual do valor com mínimo e máximo
Banco Inter
Percentual do valor com mínimo e máximo
Percentual do valor com mínimo e máximo
Jota
Gratuito
Gratuito
O Banco do Brasil oferece a Conta PJ Digital sem mensalidade para MEI, EI, Eireli e SLU. O Itaú inclui uma cota mensal de Pix gratuitos nos planos Adapt antes de começar a cobrar. O Banco Inter mantém Pix por chave e QR Code estático gratuitos para PJ, mas cobra percentual sobre QR Code dinâmico. O Jota atua como assistente financeiro com conta digital e não cobra tarifas de recebimento por Pix.
Erro comum: muitos MEIs assumem que receber Pix por chave é igual a receber por QR Code dinâmico. Na maioria dos bancos, o QR Code dinâmico usado no Pix Cobrança com vencimento tem tarifa própria, diferente do recebimento por chave, que costuma ser gratuito.
Passo 4: como gerar QR Code grátis no Jota via WhatsApp
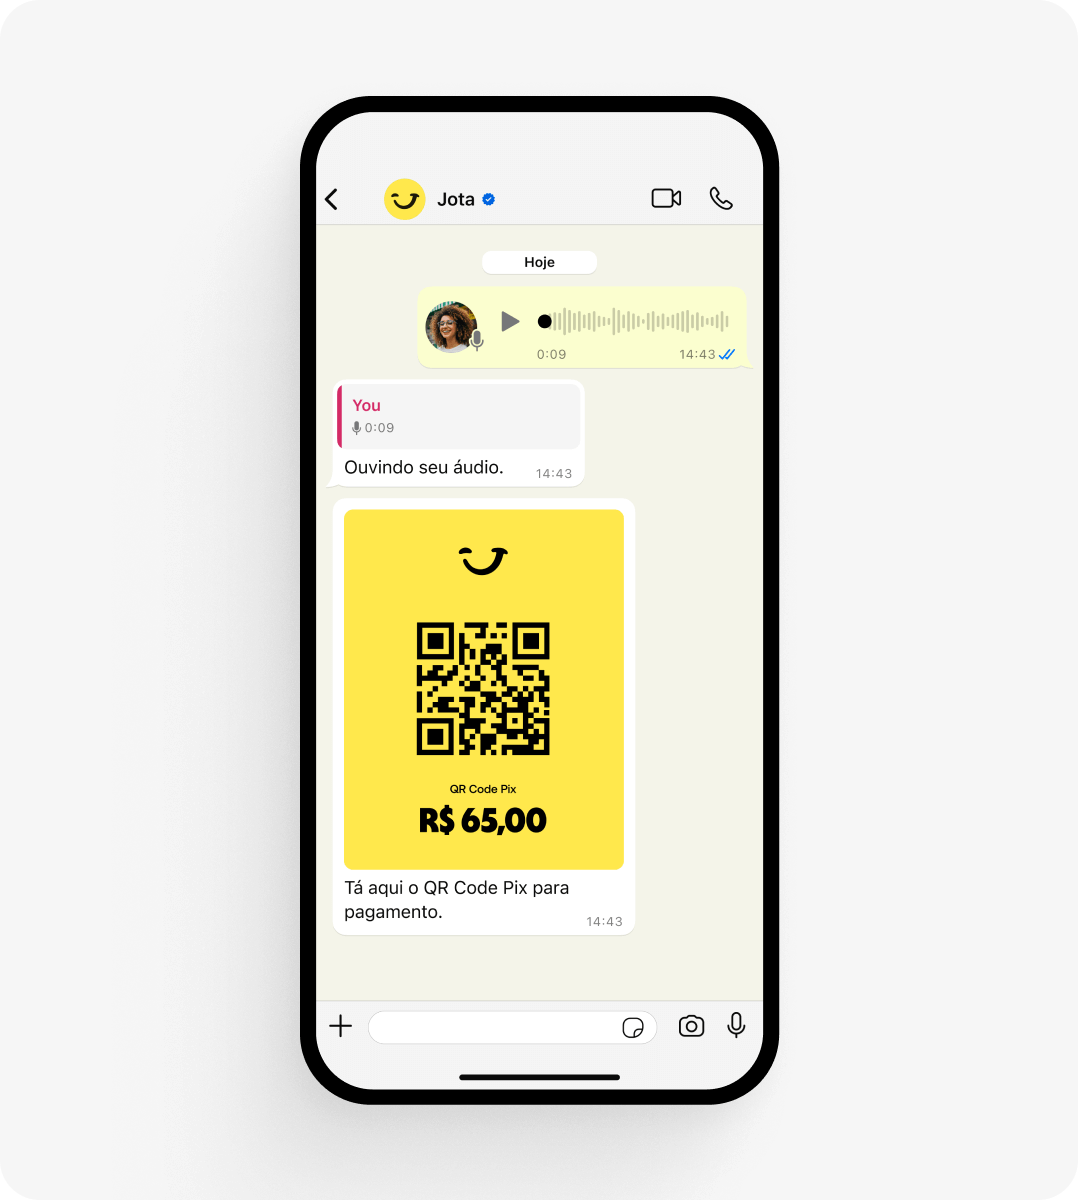
O Jota cria lembretes de cobranças com QR Code prontos para o empreendedor encaminhar diretamente ao cliente, sem custo e sem sair do WhatsApp. O processo aceita texto, áudio ou foto.
Geração de QR Code via áudio
Inicie uma conversa com o Jota no WhatsApp.
Informe o valor, o nome do cliente e a data de vencimento, por texto ou áudio.
Deixe o Jota gerar o QR Code de Pix Cobrança automaticamente.
Encaminhe o QR Code ao cliente pelo próprio WhatsApp.
Acompanhe a confirmação de pagamento em tempo real, com dados do pagador e atualização de saldo.
Solução rápida: em uma loja física, exiba o QR Code gerado pelo Jota no balcão. Assim que o pagamento cair, você recebe a confirmação instantânea no WhatsApp e não precisa conferir extrato no aplicativo do banco.
Passo 5: como automatizar lembretes de cobranças e vencimentos
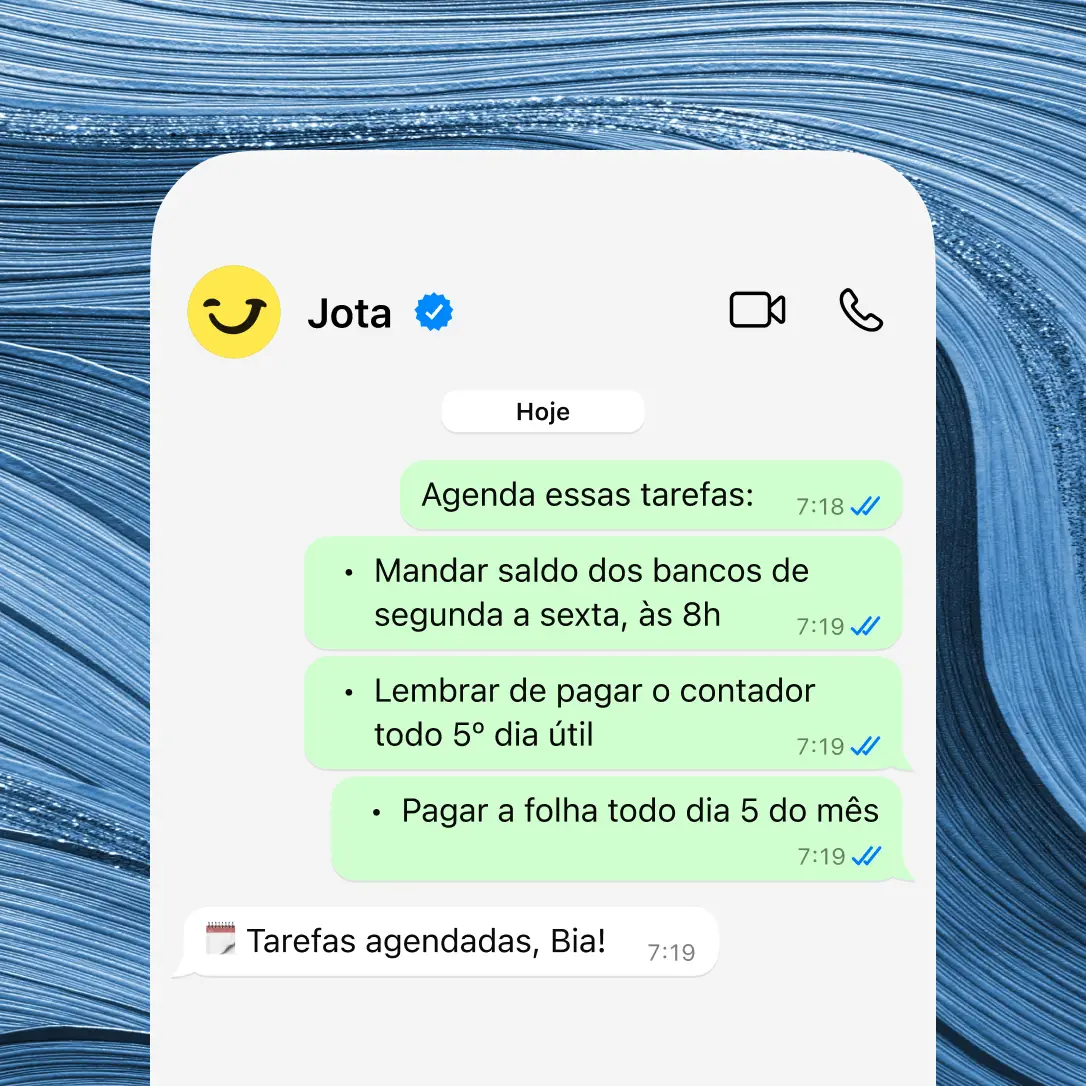
O Jota usa inteligência artificial para programar tarefas recorrentes diretamente pelo WhatsApp. O empreendedor configura uma vez e o assistente financeiro dispara os lembretes automaticamente nos dias e horários definidos, já com o QR Code de Pix pronto para encaminhar ao cliente.
Automação de tarefas no WhatsApp
Além de automatizar cobranças, o Jota também simplifica o acompanhamento financeiro. Com o Open Finance, o Jota conecta todas as contas bancárias do empreendedor em um único chat, sem limite de bancos. O usuário visualiza saldo consolidado, extratos por instituição e movimentações discriminadas por tipo, como Pix e boleto, tudo sem instalar múltiplos aplicativos.
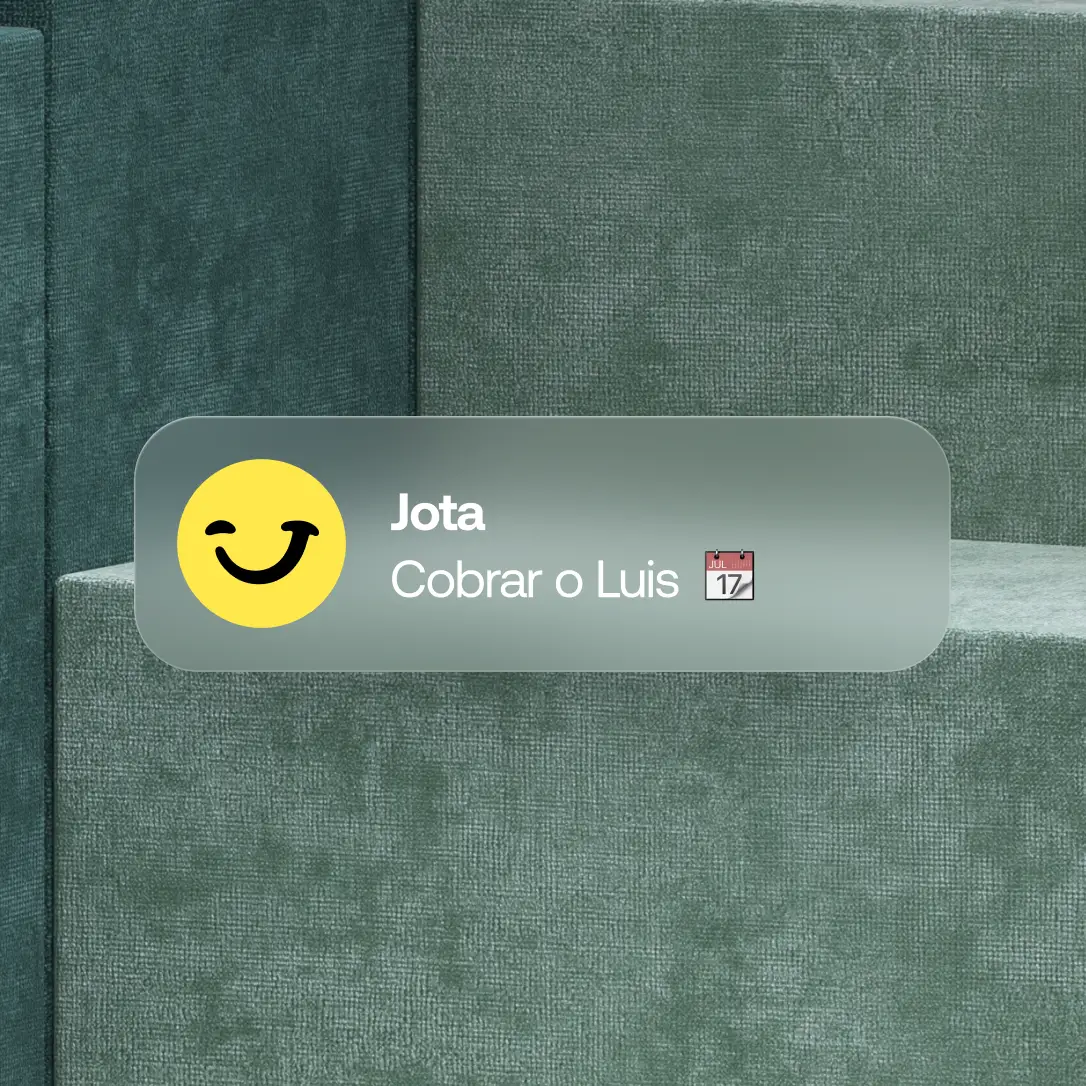
Notificação de cobrança agendada
Alguns exemplos de comandos que o Jota executa automaticamente:
Cobranças recorrentes: “Todo dia 5, me lembra de cobrar o cliente João com QR Code de R$ 350.”
Visão de caixa: “Toda manhã, me manda o extrato consolidado de todos os bancos em Excel.”
Organização fiscal: “Hoje às 14h, me lembra de lançar a nota fiscal.”
Passo 6: erros comuns e como evitá-los
Usar conta PF para cobranças comerciais: o banco pode limitar a conta ou aplicar tarifas corporativas, porque identifica uso empresarial em conta de pessoa física. A solução é abrir uma conta PJ dedicada para separar finanças pessoais e do negócio.
Confundir QR Code estático com Pix Cobrança: o QR Code estático não suporta vencimento, juros ou multa, o que impede o controle automático de atrasos. A solução é usar sempre QR Code dinâmico para cobranças estruturadas.
Não registrar CPF ou CNPJ do pagador: sem esses dados, muitas plataformas convertem a cobrança em Pix imediato sem vencimento, o que elimina juros e multa automáticos. A solução é cadastrar o devedor antes de emitir a cobrança.
Esquecer de enviar o lembrete antes do vencimento: cobranças esquecidas aumentam a inadimplência e exigem cobrança manual depois. A solução é automatizar lembretes por meio de tarefas no Jota.
Pagar tarifas desnecessárias por QR Code dinâmico: bancos tradicionais cobram entre R$ 3,00 fixos e 1,30% por transação nessa modalidade, o que reduz a margem do negócio. A solução é migrar para o Jota, que oferece geração de QR Code sem tarifa, conforme descrito no passo 4.
Erro comum: acreditar que toda cobrança Pix é gratuita para PJ. A gratuidade costuma valer para transferências por chave, mas o Pix Cobrança com vencimento, via QR Code dinâmico, tem tarifa própria em quase todos os bancos tradicionais.
Solução rápida: migre suas cobranças para o Jota e elimine as tarifas de QR Code dinâmico sem trocar o banco onde você já recebe por maquininha.
Passo 7: o que fazer se o banco cobrar tarifas indevidas
Mesmo seguindo todos os passos anteriores, o empreendedor pode encontrar situações em que o banco cobra tarifas que não deveriam incidir sobre a conta. Conhecer os direitos e os canais de reclamação ajuda a recuperar valores cobrados de forma indevida e a evitar novas ocorrências.
A Lei nº 13.455/2017 autoriza a diferenciação de preços de bens e serviços em função do prazo ou do instrumento de pagamento utilizado. O que não é permitido é adicionar uma taxa extra apenas porque o cliente pagou com Pix. Cobrar mais pelo Pix do que por outros métodos, sem justificativa objetiva e divulgação prévia, viola regras do Banco Central e o Código de Defesa do Consumidor.
Se o banco cobrar tarifa indevida em operações que deveriam ser gratuitas para a sua conta, siga estes passos:
Registrar reclamação no canal de segurança e atendimento da instituição.
Acessar o Registrato do Banco Central para verificar as tarifas praticadas.
Abrir reclamação no Banco Central pelo site do BCB ou pelo aplicativo BC.
Recorrer ao Procon do estado se a cobrança indevida não for estornada.
Com o Jota, esse risco diminui, porque o assistente financeiro não cobra tarifas de recebimento por Pix ou por geração de QR Code dinâmico para cobranças.
Perguntas frequentes
Quando o Pix pode ser cobrado?
Bancos e fintechs podem cobrar tarifas de contas pessoa jurídica para envio e recebimento de Pix, especialmente em modalidades como QR Code dinâmico, Pix Cobrança com vencimento e Pix Automático. Transferências entre pessoas físicas permanecem gratuitas por determinação do Banco Central. MEIs que usam conta PF para fins comerciais correm o risco de ter a conta limitada ou reclassificada para tarifas corporativas, por isso a recomendação é manter uma conta PJ dedicada para cobranças do negócio.
É permitido cobrar taxa no Pix?
Para contas PJ, a instituição financeira pode cobrar tarifas por Pix enviado, recebido via QR Code dinâmico ou por serviços de cobrança estruturada. O estabelecimento comercial, porém, não pode adicionar uma taxa extra ao consumidor final apenas porque ele escolheu pagar com Pix. A lei permite diferenciar preços por forma de pagamento, como oferecer desconto para Pix em relação ao cartão de crédito, mas não permite sobretaxa injustificada sobre o Pix. O Jota não cobra tarifas de recebimento, o que elimina esse custo para o empreendedor.
Como o MEI emite Pix Cobrança grátis?
O MEI emite Pix Cobrança com vencimento gratuitamente pelo Jota, diretamente no WhatsApp. Basta informar o valor, o nome do cliente e a data de vencimento por texto ou áudio. O Jota gera o QR Code dinâmico automaticamente, pronto para encaminhar ao cliente. Não há tarifa por geração de QR Code, não há mensalidade e não é necessário instalar aplicativo adicional. O processo leva menos de um minuto e funciona para cobranças únicas ou recorrentes com lembretes automáticos.
Qual a diferença entre Pix Cobrança e Pix comum?
O Pix comum é uma transferência imediata sem vencimento, juros, multa ou desconto automático. O Pix Cobrança usa um QR Code dinâmico gerado para cada cobrança, com data de vencimento, cálculo automático de juros e multa após o prazo e possibilidade de desconto para pagamento antecipado. A liquidação é imediata nas duas modalidades, mas o Pix Cobrança oferece controle estruturado semelhante ao de um boleto bancário, com custo menor e sem câmara de compensação.
Conclusão: comece a cobrar hoje sem tarifas
MEIs e pequenos empreendedores que ainda pagam tarifas de 0,99% a 1,45% por recebimento via QR Code dinâmico ou que perdem cobranças por falta de lembretes automáticos reduzem a própria margem de lucro. O Pix Cobrança com vencimento organiza as cobranças e reduz a inadimplência, e o Jota elimina o custo das tarifas de QR Code dinâmico.
Com o Jota, você gera cobranças via Pix sem custo, automatiza lembretes com tarefas programadas e centraliza todas as contas via Open Finance, tudo pelo WhatsApp, sem instalar aplicativo novo. O onboarding leva entre dois e três minutos.