Como cobrar cliente por Pix no WhatsApp: passo a passo
Saiba como cobrar clientes por Pix no WhatsApp com 12 modelos prontos, sem constrangimento. O Jota gera o QR Code e lembra você de cada cobrança. Comece agora!
Última atualização: 29 de agosto de 2026
Principais lições deste artigo
- Cobrar por Pix via WhatsApp é legal no Brasil quando o credor respeita o CDC e a LGPD, sem constrangimento ou exposição do devedor.
- Configurar o WhatsApp Business, gerar QR Code Pix com valor exato e ajustar o tom ao tempo de atraso preserva o relacionamento.
- Seguir uma régua de comunicação preventiva, com lembrete amigável antes do vencimento, mensagem firme após 7 dias e urgente após 15 dias, reduz atrasos quando há intervalo mínimo de 3 dias entre mensagens.
- Documentar todas as conversas e usar os 12 modelos prontos permite escalar a cobrança sem violar a lei, mantendo o histórico como prova jurídica.
- Quando o volume crescer, o Jota gera os QR Codes e lembra você de cada cobrança; você encaminha ao cliente. Comece pelo plano Grátis.
Quando e por que usar WhatsApp para cobranças
Usar Pix e WhatsApp juntos facilita a cobrança para pequenos empreendedores. O Pix é um método de pagamento amplamente adotado no Brasil, e o WhatsApp tem cerca de 147 milhões de usuários ativos no Brasil. Como a maioria dos clientes já usa as duas ferramentas todos os dias, o cliente já está no app, o Pix é instantâneo e gratuito, e a conversa fica registrada.
Lembretes de pagamento via WhatsApp atingem taxas de abertura de 95 a 98%, contra 20 a 25% do e-mail. O tempo médio de recebimento cai de 14 dias para 4 dias quando o empreendedor usa WhatsApp no lugar do e-mail.
Algumas regras práticas antes de começar:
- Enviar mensagens apenas em dias úteis, entre 8h e 20h, conforme o Normativo SARB 27/2023 da Febraban.
- Nunca enviar cobranças em grupos ou listas de transmissão, pois isso viola o CDC e a LGPD.
- Usar apenas o número que o cliente forneceu voluntariamente no cadastro.
- Manter o histórico da conversa íntegro, pois ele pode servir como prova em caso de disputa.
Agora que você conhece as regras básicas, é possível partir para a aplicação prática. As sete etapas a seguir mostram o caminho desde a configuração inicial até a automação do fluxo de cobrança.
Passo a passo: 7 etapas para cobrar por Pix via WhatsApp
Etapa 1: configurar o WhatsApp Business
Configurar o WhatsApp Business corretamente dá base jurídica e profissional para a cobrança. Inclua o nome do negócio, foto de perfil profissional, endereço e horário de funcionamento. Essa identificação clara do credor é requisito legal para que a mensagem tenha validade jurídica.
Dica prática: crie uma mensagem de ausência automática fora do horário comercial para que o cliente saiba quando esperar retorno.
Erro comum: usar o WhatsApp pessoal para cobranças mistura vida pessoal e profissional e dificulta o registro organizado das conversas.
Atenção: confirme a identidade do destinatário antes de enviar detalhes da dívida com uma pergunta simples, como "Estou falando com [nome]?", para cumprir a LGPD.
Etapa 2: gerar o QR Code Pix
Gerar um QR Code Pix dinâmico com o valor exato da cobrança reduz erros e agiliza o pagamento. QR Codes dinâmicos permitem incluir o valor, a descrição e a data de vencimento, o que facilita a conciliação. Você pode gerar o QR Code pelo aplicativo do seu banco. No Jota, você pede o QR Code Pix com o valor exato. Esse QR é estático: não expira, pode ser pago mais de uma vez e não leva descrição, então mande a referência da cobrança na mensagem.
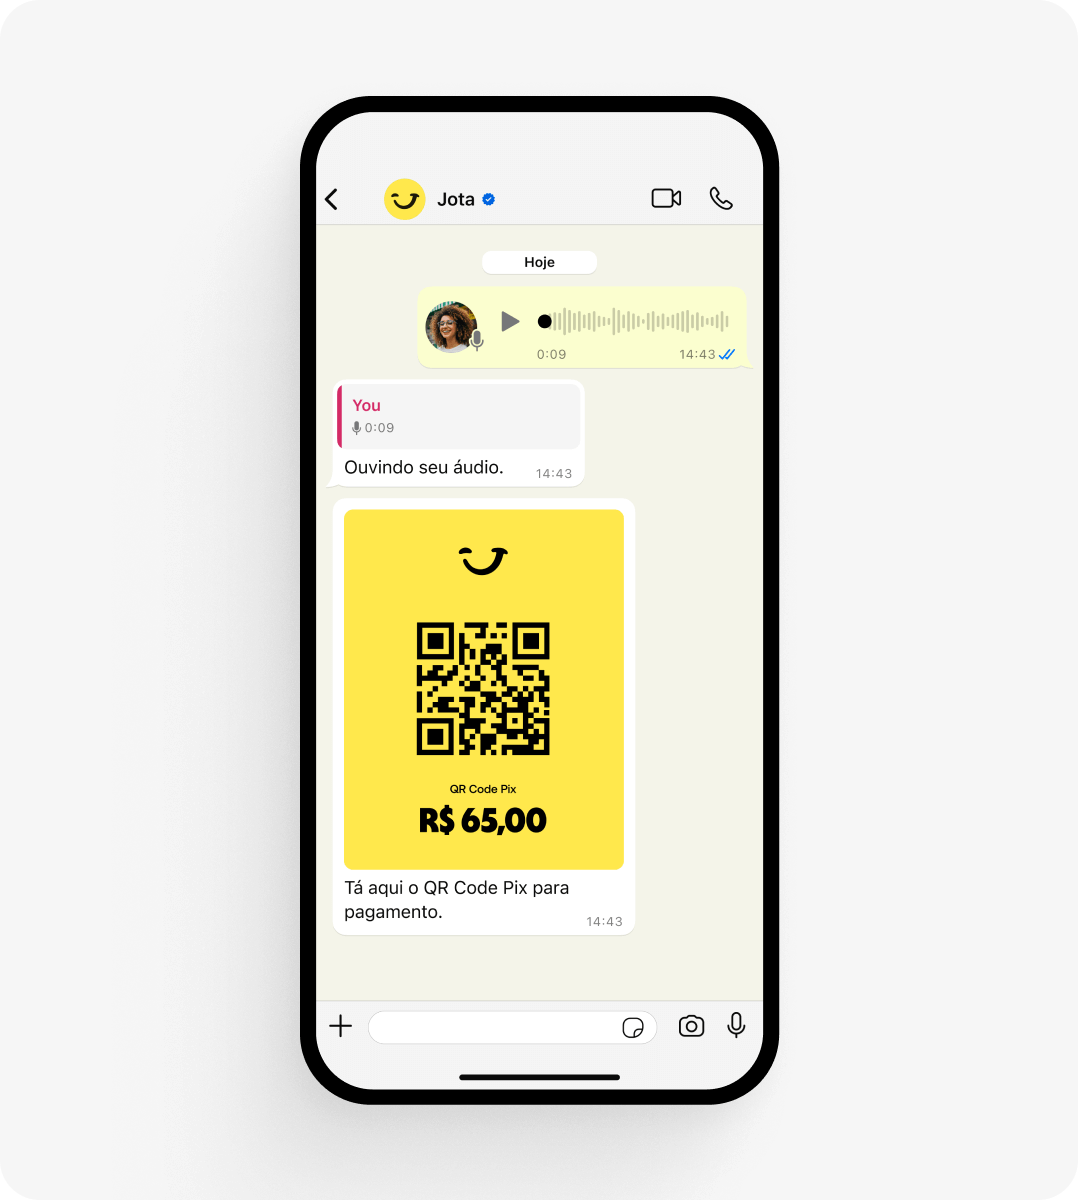
Dica prática: em cobrança única, peça o QR Code com o valor fixo, o que evita pagamento de valor errado. Para valores que variam, use o QR sem valor e combine o valor na mensagem.
Erro comum: enviar apenas a chave Pix sem o valor. O cliente precisa digitar o valor manualmente, o que gera erros e atrasos.
Atenção: nunca inclua CPF completo, senhas ou dados bancários completos na mensagem, pois a política do WhatsApp proíbe o compartilhamento desses dados.
Etapa 3: calibrar o tom da mensagem
Ajustar o tom da mensagem ao momento da cobrança aumenta a chance de pagamento e preserva o relacionamento. O tom deve ser amigável antes do vencimento, firme após o vencimento, urgente após 15 dias e formal após 30 dias. Clientes que se sentem respeitados tendem a priorizar o pagamento e a comunicar dificuldades, enquanto linguagem agressiva gera evitação e atrasa ainda mais o recebimento.
Dica prática: escreva as mensagens com antecedência e salve nas Respostas Rápidas do WhatsApp Business para agilizar o envio.
Erro comum: pedir desculpas por cobrar. Frases como "desculpe incomodar" enfraquecem a mensagem e passam a impressão de que o pagamento é opcional.
Atenção: cobrar valor diferente do devido pode gerar direito a indenização em dobro para o devedor. Sempre confirme o valor antes de enviar.
Etapa 4: enviar lembretes
Uma régua de comunicação preventiva bem planejada reduz atrasos sem desgastar o cliente. Réguas de comunicação preventiva bem estruturadas reduzem atrasos de pagamento em até 30%. A cadência recomendada para o processo manual equilibra persistência e respeito: comece cedo para dar tempo de organização e aumente a firmeza conforme o atraso cresce.
- 3 dias antes do vencimento: lembrete amigável com QR Code, que dá tempo para o cliente se planejar.
- No dia do vencimento: lembrete educado reforçando a data, que alcança quem esqueceu.
- 3 dias após o vencimento: follow-up gentil, que permite resolver imprevistos.
- 7 dias após o vencimento: mensagem firme, que sinaliza que o atraso não é aceitável.
Dica prática: inclua sempre o valor exato, a data de vencimento e o QR Code em cada mensagem. Isso elimina dúvidas e acelera o pagamento.
Erro comum: enviar múltiplas mensagens no mesmo dia. Mensagens excessivas podem ser caracterizadas como assédio sob o CDC.
Atenção: respeite o intervalo mínimo de 3 dias entre mensagens na fase amigável, entre 1 e 15 dias de atraso.
Cansou de controlar cada lembrete manualmente? O Jota programa os lembretes e gera os QR Codes para você.
Etapa 5: escalar para caloteiro
Após 15 dias sem resposta, a cobrança entra em fase de urgência. A mensagem passa a ser firme, com menção às consequências reais previstas em contrato, como juros, multa e negativação. Ameaçar com consequências inexistentes compromete a validade jurídica da cobrança e pode gerar dano moral, por isso mencione apenas o que está previsto.
Dica prática: preserve o histórico completo da conversa. Em fevereiro de 2026, o STJ reafirmou que notificações via WhatsApp têm validade jurídica quando existem registros técnicos imutáveis de envio e entrega.
Erro comum: responder de forma agressiva quando o cliente reage mal. Nesses casos, encerre o contato informal, preserve o histórico e escale para notificação formal.
Atenção: o art. 71 do CDC tipifica como crime, com detenção de 3 meses a 1 ano e multa, a cobrança que usa ameaça, coação ou procedimentos que interfiram no trabalho, descanso ou lazer do consumidor.
Etapa 6: registrar o pagamento
Registrar o pagamento assim que ele cair encerra o ciclo de cobrança e evita ruídos com o cliente. Envie uma confirmação pelo WhatsApp logo após a entrada do valor. Essa confirmação preserva o relacionamento e impede mensagens desnecessárias após o pagamento, que violariam a confiança do cliente.
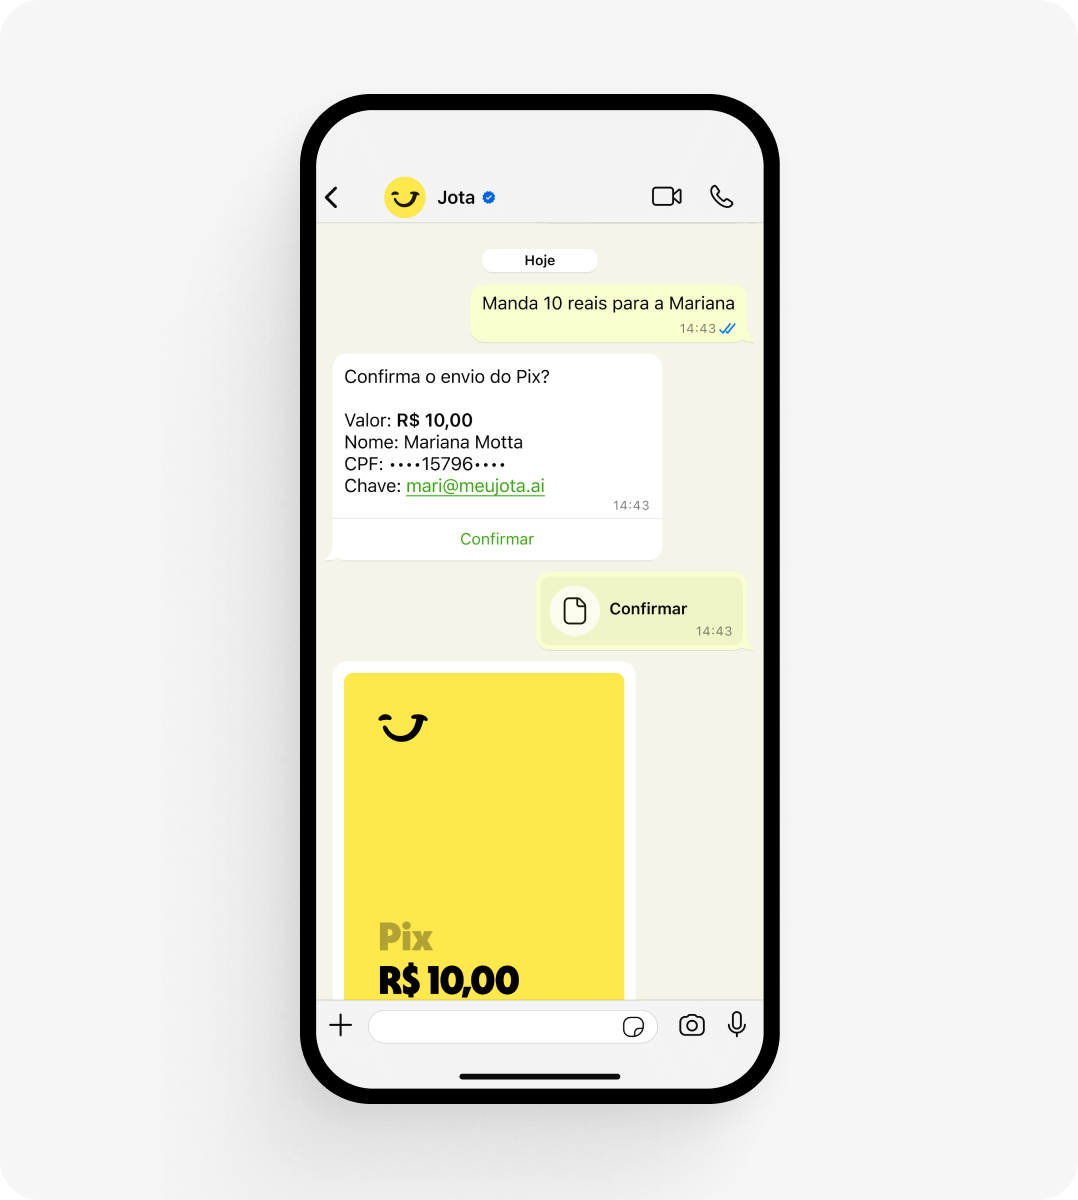
Dica prática: mantenha uma planilha simples com nome do cliente, valor, data de vencimento, data de pagamento e canal usado. Essa organização facilita a análise de inadimplência ao longo do tempo.
Erro comum: continuar enviando lembretes após o pagamento por falta de controle. Além de constranger o cliente, essa prática pode gerar reclamações.
Atenção: guarde o comprovante de pagamento e a conversa de confirmação. Esses registros funcionam como prova de quitação em caso de disputa futura.
Etapa 7: automatizar com o Jota
Depois de dominar o processo manual, o Jota ajuda a ganhar tempo. O Jota é um agente de IA que resolve sua vida financeira numa conversa, no WhatsApp e no app, e cuida da parte operacional: gera QR Codes de Pix, programa lembretes de cobranças e avisa você na data combinada, com a mensagem sugerida para você encaminhar ao cliente. Quem envia a cobrança é você; o Jota não manda mensagem ao seu cliente. Quando o pagamento cai, o aviso chega na conversa.
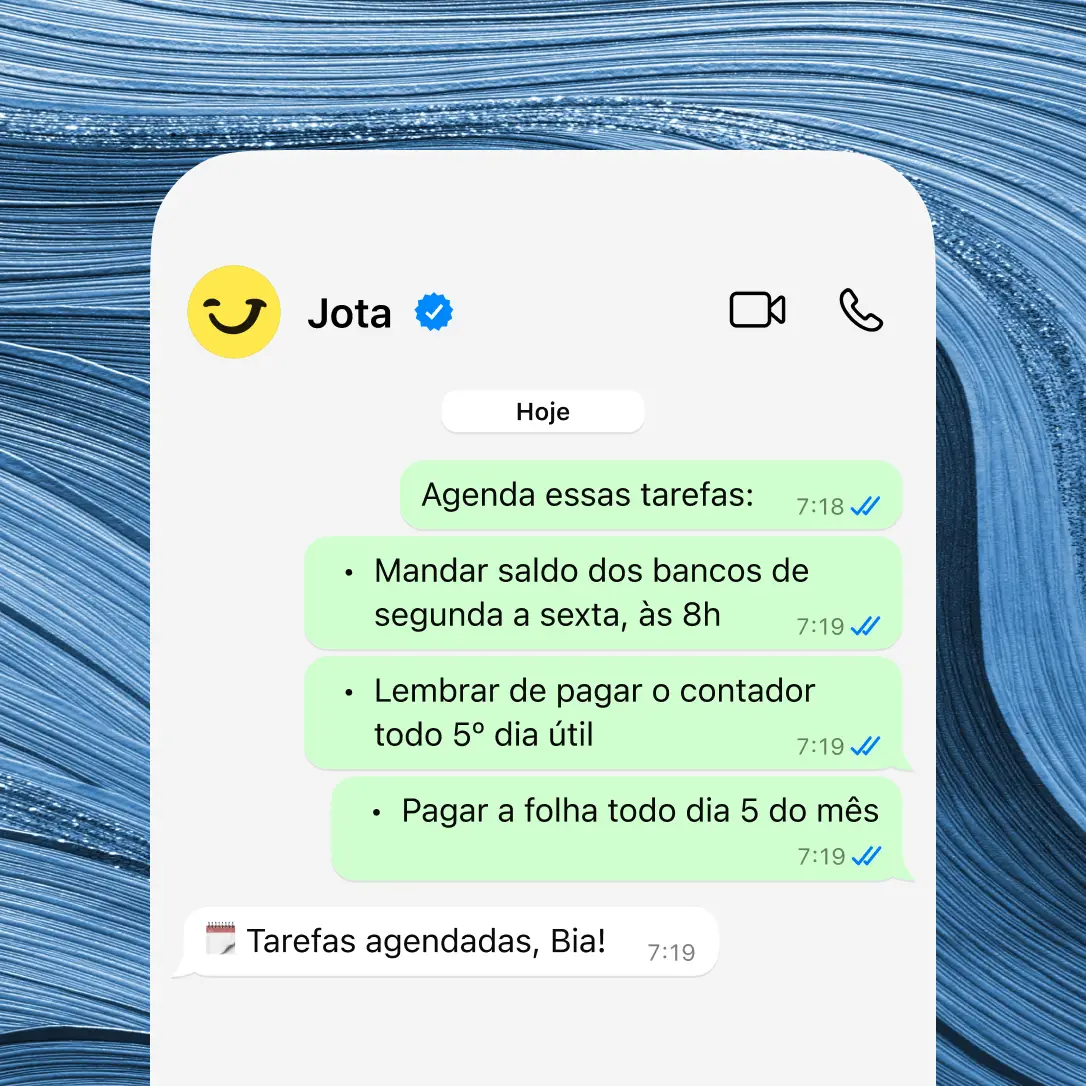
Dica prática: o Jota não cobra o cliente diretamente. O assistente financeiro cria lembretes com QR Code prontos para você encaminhar, mantendo você no controle da relação com o cliente.
Erro comum: tentar automatizar antes de entender o processo manual. Sem clareza sobre o fluxo, a automação replica erros em escala.
Atenção: a abertura começa na conversa do WhatsApp, com documento e selfie. A análise geralmente é rápida e pode levar até 48 horas.
12 modelos de mensagem prontos
Tom 1: lembrete amigável (antes ou logo após o vencimento)
Modelo 1 — pré-vencimento:
Olá, [Nome]! Tudo bem? Passando para lembrar que o pagamento de R$ [valor] vence em [data]. Segue o QR Code Pix para facilitar. Qualquer dúvida, é só chamar!
Modelo 2 — no dia do vencimento:
Oi, [Nome]! Hoje é o vencimento do seu pagamento de R$ [valor]. Segue o QR Code para você resolver rapidinho. Obrigado!
Modelo 3 — 3 dias após:
Olá, [Nome]! Notei que o pagamento de R$ [valor], com vencimento em [data], ainda está em aberto. Pode ter sido um esquecimento. Segue o QR Code novamente para facilitar.
Tom 2: firme (7 a 15 dias de atraso)
Modelo 4:
[Nome], o pagamento de R$ [valor] está em aberto desde [data]. Peço que regularize até [nova data] para evitar encargos adicionais. QR Code em anexo.
Modelo 5:
Olá, [Nome]. Esta é a segunda vez que entro em contato sobre o pagamento de R$ [valor], vencido em [data]. Aguardo a regularização até [data limite]. Segue QR Code.
Modelo 6:
[Nome], o valor de R$ [valor] referente a [descrição do serviço/produto] segue em aberto. Preciso da confirmação do pagamento ou de um retorno seu até [data]. QR Code disponível abaixo.
Tom 3: urgência (15 a 30 dias de atraso)
Modelo 7:
[Nome], o pagamento de R$ [valor] está em atraso há [X] dias. Caso não haja regularização até [data], precisarei adotar as medidas previstas em contrato, incluindo [juros/multa/negativação]. QR Code em anexo.
Modelo 8:
Atenção, [Nome]. O débito de R$ [valor] (vencimento: [data]) permanece sem pagamento. Esta é uma comunicação formal. Solicito regularização imediata pelo QR Code abaixo ou contato para negociação.
Modelo 9:
[Nome], realizei [X] tentativas de contato sobre o pagamento de R$ [valor]. Sem retorno até [data], o débito será encaminhado para os procedimentos cabíveis. Ainda é possível resolver agora pelo QR Code.
Tom 4: última chance (acima de 30 dias)
Modelo 10:
[Nome], esta é a última comunicação antes de adotarmos medidas formais de cobrança referentes ao débito de R$ [valor], vencido em [data]. Regularize até [data final] pelo QR Code abaixo ou entre em contato para negociar.
Modelo 11:
Notificação final — [Nome]. O valor de R$ [valor] está em aberto há [X] dias. Sem pagamento ou acordo até [data], o débito será protestado e/ou negativado nos órgãos competentes, conforme previsto em lei.
Modelo 12:
[Nome], registramos o débito de R$ [valor] (ref.: [descrição]) como pendente desde [data]. Esta mensagem serve como notificação extrajudicial. Aguardamos regularização até [data] para evitar medidas adicionais.
Escala de 30 dias para caloteiro
Usar uma escala de 30 dias organiza a cobrança e define o momento de escalar. Muitos clientes pagam mais rapidamente quando a cobrança amigável começa logo após o vencimento.
Dias 1 a 7 — fase amigável: envie os modelos 1, 2 e 3 com intervalo mínimo de 3 dias. Mantenha tom leve, sem mencionar consequências, e inclua sempre o QR Code. Lembretes sucessivos aumentam as chances de pagamento.
Dias 8 a 15 — fase firme: use os modelos 4, 5 e 6. Informe que o pagamento está em aberto, cite a data de vencimento original e estabeleça uma nova data limite. Mantenha o tom profissional.
Dias 16 a 30 — fase de urgência: use os modelos 7, 8 e 9. Mencione as consequências reais previstas em contrato, como juros e multa. Três a cinco tentativas por canais distintos ao longo de duas a quatro semanas justificam a escalada para cobrança formal.
Dia 30 — última chance: envie os modelos 10, 11 ou 12. Essa mensagem funciona como notificação extrajudicial. Notificação extrajudicial por WhatsApp é válida quando o credor comprova envio, entrega e ciência inequívoca do destinatário, conforme entendimento do STJ no REsp 2.045.633 (2023).
Após 30 dias sem resposta — cobrança formal: considere protesto em cartório, que é mais eficaz para dívidas acima de R$ 2.000, negativação em Serasa ou SPC, com aviso prévio obrigatório ao devedor, ou ação monitória. O protesto tem taxa de sucesso de 50 a 60% e efeito em poucos dias. A ação judicial para dívidas no Brasil é viável principalmente para valores relevantes com devedor solvente, pois dívidas de menor valor raramente justificam o processo imediato devido aos custos e tempo envolvidos.
Variações por tipo de cliente
Cliente novo: priorize o tom amigável nos primeiros contatos. O atraso pode ser esquecimento genuíno. Use os modelos 1, 2 e 3 antes de qualquer escalada e deixe as condições de pagamento claras desde o início do relacionamento.
Cliente antigo: o histórico de bom pagamento permite uma abordagem mais direta e pessoal. Mencione o relacionamento, como em "como sempre trabalhamos bem juntos", antes de apresentar o QR Code. Essa abordagem ativa o senso de reciprocidade e preserva o vínculo.
Caloteiro recorrente: pule a fase amigável e inicie na fase firme. Documente cada tentativa de contato com data e hora. Exija pagamento antecipado ou à vista em negociações futuras. Siga a escala de 30 dias com rigor e não negocie prazos adicionais sem garantia.
Critérios de sucesso e boas práticas
Uma cobrança bem-feita por WhatsApp segue um conjunto de critérios que se complementam. Cada item abaixo reduz risco jurídico e aumenta a taxa de pagamento.
- Identificação clara do credor, valor e origem da dívida em toda mensagem.
- QR Code Pix com valor exato em cada contato, para evitar erros de digitação.
- Horário de envio entre 8h e 20h em dias úteis, respeitando o descanso do cliente.
- Intervalo mínimo de 3 dias entre mensagens na fase amigável, para não caracterizar assédio.
- Tom proporcional ao tempo de atraso, sem ameaças ou exposição a terceiros.
- Registro completo do histórico de conversas, que serve como prova em eventual disputa.
- Encerramento imediato do ciclo de cobrança após o pagamento confirmado.
O processo manual atende bem volumes menores, mas consome tempo conforme a carteira cresce. Quando o volume de cobranças aumenta, o Jota ajuda no fluxo que você estruturou na etapa 7: lembra você de cada cobrança e gera os QR Codes de cobranças para você encaminhar ao cliente. O Jota não manda mensagem ao seu cliente e avisa você na conversa quando o pagamento cai. O saldo da conta rende 100% do CDI.
Pronto para seguir esses critérios sem esforço manual? Abra sua conta no Jota agora.
Perguntas frequentes
Posso cobrar um cliente por WhatsApp sem autorização prévia dele?
Sim, desde que o número tenha sido fornecido voluntariamente pelo cliente no cadastro e a cobrança se refira a uma dívida existente. Não é necessário consentimento prévio específico para cobrar dívidas já contraídas, mas é obrigatório usar o canal apenas para essa finalidade, em horário comercial e sem expor a dívida a terceiros. Para lembretes antes do vencimento, é recomendável que o cliente tenha concordado em receber comunicações por esse canal.
Quantas mensagens posso enviar por semana sem caracterizar assédio?
Não existe número fixo definido em lei, mas a prática segura é respeitar um intervalo mínimo de 3 dias entre mensagens na fase amigável, entre 1 e 15 dias de atraso, e de 7 a 15 dias na fase formal, acima de 15 dias. O total recomendado é de 2 a 4 mensagens por mês na fase amigável e de 1 a 2 na fase formal. Múltiplas mensagens no mesmo dia, mesmo que educadas, podem ser caracterizadas como assédio sob o CDC.
A conversa do WhatsApp serve como prova judicial?
Sim, conversas de WhatsApp preservadas na íntegra, sem edições, podem servir como prova em processos judiciais e administrativos no Brasil. O STJ reconheceu em 2023, no REsp 2.045.633, que notificações extrajudiciais por WhatsApp têm validade quando o credor comprova envio, entrega e ciência do destinatário. Para maior segurança probatória, uma ata notarial lavrada por tabelião oferece força superior a simples capturas de tela.
O Jota cobra o cliente diretamente no lugar do empreendedor?
Não. O Jota é um assistente financeiro com conta digital que cria lembretes de cobrança com QR Code prontos para o empreendedor encaminhar ao cliente. O controle da relação com o cliente permanece com o empreendedor. O Jota automatiza a geração do QR Code, o agendamento do lembrete e a notificação de pagamento recebido, tudo pelo WhatsApp, sem nenhum app adicional.
Quando devo parar de cobrar pelo WhatsApp e partir para medidas formais?
A escalada para cobrança formal é recomendada após três a cinco tentativas sem resposta produtiva ao longo de duas a quatro semanas. Os critérios objetivos incluem número de tentativas sem retorno, mais de 30 dias de atraso, valor da dívida acima de R$ 2.000 e histórico de inadimplência do cliente. As medidas formais disponíveis no Brasil incluem protesto em cartório, negativação em Serasa ou SPC, com aviso prévio obrigatório, e ação monitória ou de execução. Ação judicial costuma ser economicamente viável para dívidas acima de R$ 5.000, devido ao custo do processo.
Conclusão e próximos passos
Cobrar por Pix via WhatsApp é uma prática legal e eficaz quando o empreendedor segue um fluxo claro. A combinação de WhatsApp Business configurado, QR Code com valor exato, tom ajustado ao momento, cadência respeitosa e escala progressiva para quem não paga permite cobrar sem constrangimento. Os 12 modelos deste guia cobrem todas as situações, do lembrete amigável à notificação formal de última chance.
O processo manual é o ponto de partida e funciona bem em volumes menores. Quando o volume crescer e o tempo ficar curto, o Jota ajuda: gera QR Codes de Pix, programa cobranças para você encaminhar e avisa você na conversa quando o pagamento cai. Gerar QR Code Pix não tem tarifa e está em todos os planos. O saldo tem rendimento de 100% do CDI, e a segurança da conta vem da Celcoin, instituição de pagamento autorizada pelo Banco Central, e da senha de 6 dígitos em toda transação.
A abertura começa na conversa do WhatsApp, com documento e selfie. A análise geralmente é rápida e pode levar até 48 horas.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.