Proteja seu dinheiro com Pix, NFC e Wi-Fi público. O Jota, assistente financeiro com conta digital, simplifica e protege suas transações.
Última atualização: 25 de agosto de 2026
Principais lições deste artigo
Em 2026, o Brasil registra mais de 7 bilhões de transações Pix por mês e 78% das operações bancárias ocorrem pelo celular, o que amplia a exposição a fraudes como QR Codes adulterados e malware.
Cadastrar o aparelho no Celular Seguro (gov.br) permite bloquear linha, apps e IMEI em caso de roubo ou furto em até dois minutos.
Configurar limites Pix noturnos e ativar notificações em tempo real reduz o impacto de golpes; nunca confirme transações sem verificar nome completo e CPF do destinatário.
Desativar o NFC quando ele não estiver em uso e evitar Wi-Fi público sem VPN diminui o risco de interceptação de dados.
Centralizar Pix, boletos e Open Finance em um único chat seguro com o Jota aumenta o controle sobre o dinheiro, abra sua conta grátis agora.
1. Entender os principais riscos antes de começar
Os métodos de fraude mais comuns no Brasil em 2026 incluem:
QR Code adulterado: criminosos substituem QR Codes legítimos por versões fraudulentas em pontos de venda.
Malware em apps falsos: aplicativos capturam credenciais bancárias em segundo plano.
Wi-Fi público sem criptografia: redes abertas permitem interceptação de dados de pagamento.
Engenharia social e deepfakes: grupos criminosos usam clonagem de voz e phishing automatizado por IA para induzir vítimas a autorizar transações.
Múltiplos apps bancários instalados: cada app adicional cria uma superfície de ataque a mais no dispositivo.
Cada app bancário instalado no celular amplia a superfície de ataque, aumenta o número de credenciais a proteger e exige mais atualizações. Gerenciar vários aplicativos de banco aumenta o risco e o tempo gasto. O Jota, assistente financeiro com conta digital, reduz esse cenário ao centralizar pagamentos por Pix e gestão de boletos em um único chat no WhatsApp, sem instalação de apps adicionais.
3. Configurar o NFC com segurança no seu dispositivo
O NFC permite pagamentos por aproximação, mas exige controle para não expor o celular a leituras indevidas. As etapas variam entre Android e iOS.
Android:
Acessar Configurações, Conexões, NFC e pagamentos por aproximação.
Ativar o NFC apenas quando for realizar um pagamento por aproximação.
Definir o app de pagamento padrão, por exemplo, Google Pay ou app do banco.
Desativar o NFC ao terminar a transação.
Checklist Android:
NFC desativado quando não está em uso, o que impede leituras indesejadas em locais movimentados.
App de pagamento padrão configurado e atualizado, pois o sistema precisa saber qual cartão usar com segurança.
Bloqueio de tela ativo, com PIN, biometria ou padrão, que funciona como primeira barreira se o celular for perdido.
Erros comuns: manter o NFC permanentemente ativo em locais cheios aumenta a chance de aproximações indevidas. Confirmar sempre o valor na tela do estabelecimento antes de aproximar o celular de qualquer terminal.
iOS:
Permitir que o sistema gerencie o NFC automaticamente, já que não existe botão manual de ativação ou desativação.
Acessar Ajustes, Wallet e Apple Pay e configurar os cartões autorizados.
Exigir Face ID ou Touch ID para cada transação nas configurações do Apple Pay.
Remover cartões não utilizados em Wallet para reduzir a superfície de risco.
Solução de problemas: se o Apple Pay não for reconhecido no terminal, verificar se o modo avião está desativado e se o iPhone está desbloqueado. Pagamentos por aproximação no iOS exigem autenticação biométrica em cada transação, o que funciona como proteção adicional.
5. Configurar limites e notificações do Pix no seu banco
As regras vigentes em 2026 definem limites e mecanismos de proteção que reduzem perdas em golpes.
Dispositivo não cadastrado: o limite de R$ 200 por transação e R$ 1.000 por dia permanece até a validação completa do aparelho pelo app do banco.
Horário noturno, das 20h às 6h: o limite padrão é de R$ 1.000, reduções são imediatas e aumentos levam de 24 a 48 horas.
MED 2.0: a Resolução BCB nº 493/2025 criou o MED 2.0, que permite rastreamento em cadeia de contas e bloqueio temporário, obrigatório desde fevereiro de 2026.
Checklist antes de confirmar qualquer Pix:
Confirmar nome completo e CPF ou CNPJ do destinatário na tela de revisão, pois essa é a última chance de identificar uma chave Pix fraudulenta.
Verificar o valor digitado antes de autenticar, já que erros de digitação não contam com estorno automático.
Ativar notificações em tempo real no app do banco, para saber imediatamente se uma transação não autorizada for tentada.
Registrar o dispositivo no app bancário com reconhecimento facial ou código de segurança, o que libera limites maiores e adiciona uma camada de validação biométrica.
6. Usar Wi-Fi público versus dados móveis com segurança
Nunca realizar pagamentos em Wi-Fi público aberto de aeroportos, shoppings ou praças.
Usar dados móveis, 4G ou 5G, para qualquer transação financeira fora de casa.
Em redes Wi-Fi domésticas ou corporativas, confirmar o uso de criptografia WPA2 ou WPA3.
Em caso de uso obrigatório de Wi-Fi público, ativar uma VPN confiável antes de abrir qualquer app financeiro.
7. Fazer pagamentos por aproximação com o celular
Android, com Google Pay ou app do banco:
Desbloquear o celular e ativar o NFC.
Aproximar a parte traseira do celular do terminal por dois ou três segundos.
Confirmar o valor exibido na tela do terminal antes de autenticar.
Autenticar com biometria ou PIN.
Desativar o NFC após a transação.
iOS, com Apple Pay:
Clicar duas vezes no botão lateral ou no botão Home, conforme o modelo.
Autenticar com Face ID ou Touch ID.
Aproximar o iPhone do terminal até a confirmação aparecer na tela.
Dica de especialista: pagamentos por aproximação têm limite por transação definido pelo banco emissor. Consultar o app do banco para conhecer o teto e ajustá-lo conforme a necessidade.
8. Realizar Pix seguro passo a passo
Abrir o app do banco somente em redes confiáveis.
Inserir a chave Pix do destinatário e aguardar a exibição do nome completo cadastrado.
Comparar o nome exibido com o nome informado pelo destinatário por canal alternativo, como ligação.
Confirmar o valor e a descrição da transação.
Autenticar com biometria ou senha de seis dígitos.
Quem deseja reduzir a fricção de múltiplos apps pode fazer Pix direto do WhatsApp com o Jota, abra sua conta digital grátis.
9. Centralizar tudo com o Jota, assistente financeiro com conta digital
Cada passo descrito até aqui costuma exigir abrir um app diferente, lembrar senhas distintas e alternar entre telas. O Jota reduz essa fragmentação ao atuar como assistente financeiro com conta digital que funciona 100% dentro do WhatsApp, sem instalação de apps adicionais.
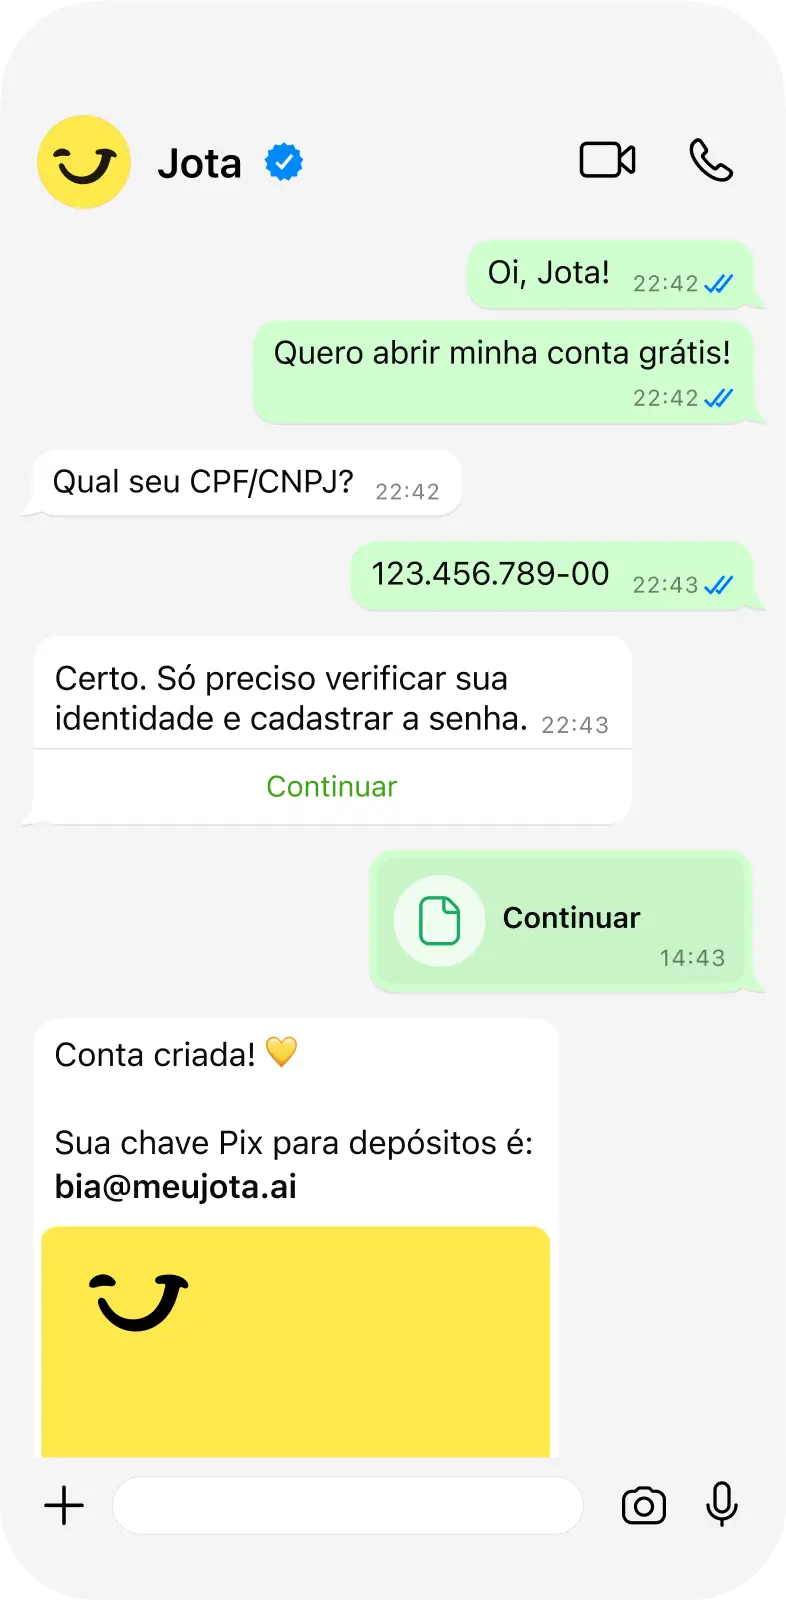
Passo a passo para abrir conta
Com o Jota, você:
Envia e recebe Pix por texto, áudio ou foto diretamente no chat.
Paga e agenda boletos com lembretes automáticos para evitar multas.
Conecta todos os seus bancos via Open Finance e visualiza saldo consolidado sem sair da conversa.
Automatiza tarefas financeiras recorrentes, como cobranças com QR Code pronto para enviar ao cliente.
Conta com rendimento automático de 100% do CDI, sem IOF, sobre o saldo.
Usa segurança reforçada, com senha de seis dígitos em cada transação, validação biométrica no onboarding e dinheiro custodiado na Celcoin, regulada pelo Banco Central.
Como o Jota dispensa a manutenção de vários apps bancários instalados no celular, a superfície de ataque ao dispositivo diminui. Para empreendedores PJ, o Jota ainda centraliza cobranças de múltiplos clientes em um único lugar.
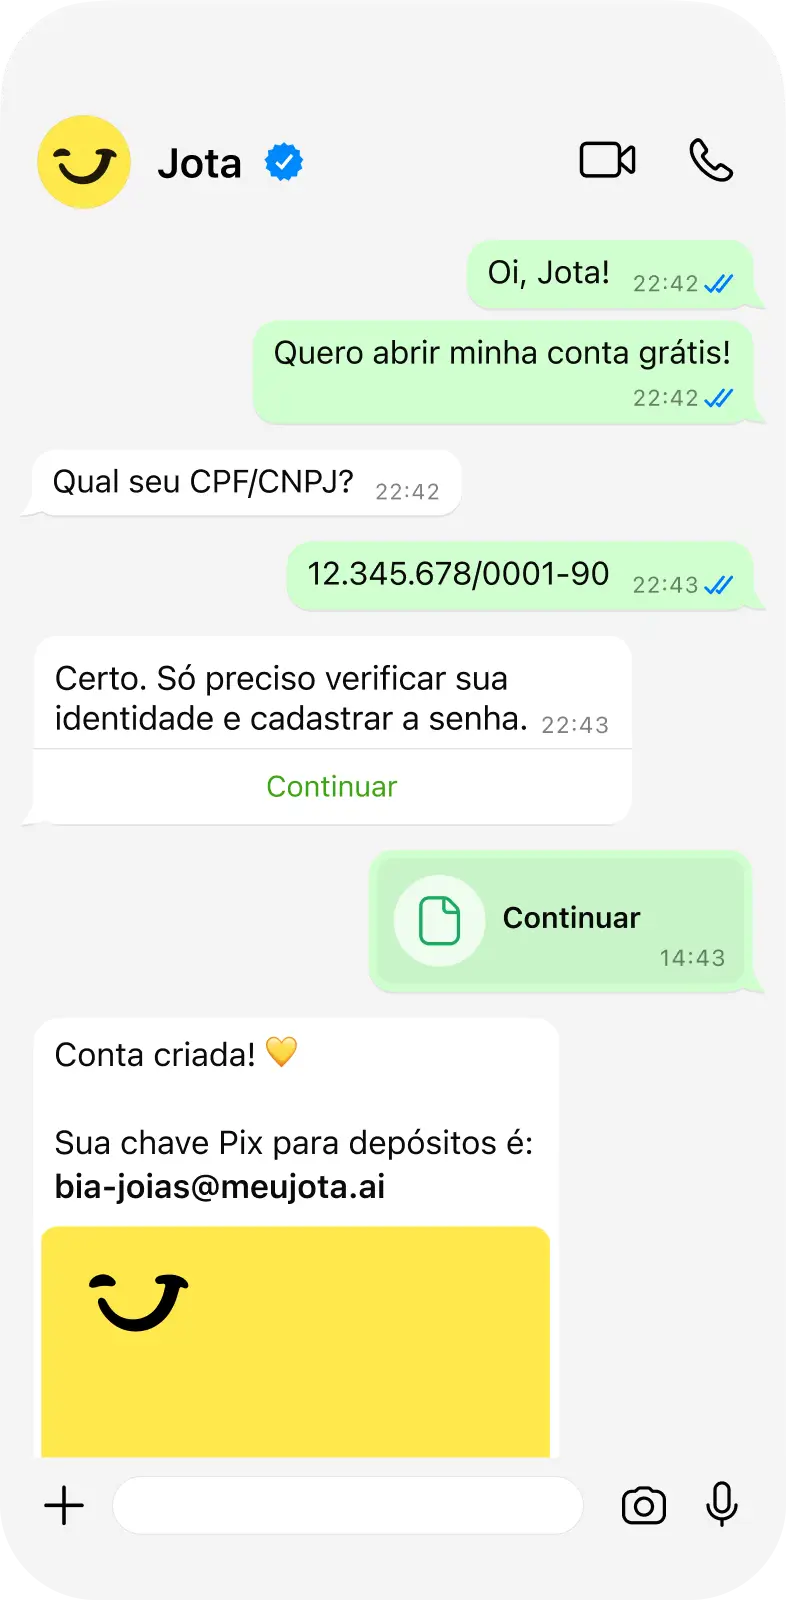
Abertura de conta no WhatsApp
Quem busca centralizar tudo em um único chat pode começar a usar o Jota agora.
Perguntas frequentes sobre pagamento seguro pelo celular
Quem ainda tiver dúvidas pode abrir a conta Jota grátis e testar na prática.
Qual é o limite do Pix em dispositivos não cadastrados em 2026?
Dispositivos não registrados no app do banco seguem limite de R$ 200 por transação e R$ 1.000 por dia, conforme descrito na seção de configuração de limites. Para habilitar valores maiores, é necessário cadastrar o aparelho no app da instituição financeira, geralmente com reconhecimento facial ou código de segurança, em um processo que pode levar até 24 horas para ser validado.
O que é o MED 2.0 e como ele protege o usuário?
O MED 2.0, Mecanismo Especial de Devolução, foi instituído pela Resolução BCB nº 493/2025 e é obrigatório desde fevereiro de 2026. Esse mecanismo permite que o Banco Central e as instituições financeiras rastreiem transações suspeitas em cadeia de contas e bloqueiem os valores temporariamente enquanto a fraude é investigada. Em golpes de Pix, essa regra aumenta as chances de recuperar o dinheiro.
Pagamento por NFC é seguro ou permite cobranças sem perceber?
A tecnologia NFC é segura, pois a comunicação ocorre a poucos centímetros de distância e exige autenticação do usuário, com biometria ou PIN, para transações acima de valores mínimos. O risco principal está em manter o NFC ativo sem necessidade em locais movimentados. No Android, a recomendação é desativar o NFC quando ele não estiver em uso. No iOS, o Apple Pay exige autenticação biométrica a cada uso, o que impede cobranças não autorizadas.
O que acontece se o celular for roubado e houver apps bancários instalados?
Com o Celular Seguro cadastrado, o usuário ou uma pessoa de confiança acessa a plataforma e emite um alerta. O sistema notifica operadoras e bancos parceiros para bloquear a linha, os apps bancários vinculados ao CPF e o IMEI do aparelho. Existem dois modos, Bloqueio Total, que desativa tudo, e Modo Recuperação, que bloqueia linha e apps, mas mantém o IMEI ativo para rastreamento. O cadastro é gratuito e pode ser feito pelo app ou pelo site celularseguro.mj.gov.br.
Como o Jota garante a segurança das transações pelo WhatsApp?
O Jota exige senha de seis dígitos para confirmar cada transação financeira e realiza validação de identidade com biometria no onboarding. O dinheiro não fica armazenado no WhatsApp, ele é custodiado integralmente na Celcoin, parceira de banking as a service regulada pelo Banco Central. Como o Jota centraliza as operações em um único chat, o usuário pode desinstalar vários apps bancários do celular e reduzir a exposição a malwares e ataques direcionados a aplicativos financeiros.
Conclusão: proteja seu dinheiro e simplifique sua vida financeira
Fazer pagamentos seguros pelo celular em 2026 exige combinar boas práticas como cadastro no Celular Seguro, configuração correta de limites do Pix, uso consciente do NFC e atenção a QR Codes e mensagens urgentes. Cada etapa aumenta a proteção, mas também consome tempo e costuma exigir navegação por múltiplos apps e menus.
O Jota reúne Pix, boletos, Open Finance e automação de tarefas em uma única conversa no WhatsApp, com segurança alinhada às instituições financeiras tradicionais e menos burocracia no dia a dia.
Quem deseja simplificar a rotina financeira pode abrir a conta Jota grátis pelo WhatsApp e gerenciar tudo em um único chat.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.