Reversão de Pix: como acionar o MED com o Jota em 2026
Pix caiu em golpe? Veja como acionar o MED em 2026 passo a passo e use o Jota, assistente financeiro com conta digital, para agir pelo WhatsApp.
Última atualização: 23 de agosto de 2026
Principais lições deste artigo
O MED é o único canal oficial do Banco Central para contestar Pix em casos de fraude ou golpe. A IA não reverte transações automaticamente, apenas organiza o processo legal.
Em 2026, o prazo para acionar o MED é de 80 dias, com rastreamento obrigatório de até cinco transferências em cadeia e prazos específicos para cada etapa.
A automação com IA segue quatro etapas: capturar evidências, classificar o caso, orientar a contestação no banco emissor e rastrear prazos com lembretes automáticos.
O Jota centraliza todo o fluxo via WhatsApp, capturando evidências, classificando casos, gerando resumos para contestação e enviando lembretes de prazos sem sair da conversa.
Evite ferramentas falsas que prometem reversão automática e abra sua conta grátis no Jota pelo WhatsApp.
1. Por que a reversão automática é impossível
O Pix foi projetado para ser irreversível por padrão. Depois que a transação é confirmada, o dinheiro sai da conta do remetente e entra na do destinatário em segundos. O retorno de valores não é automático nem garantido. O processo depende da confirmação de fraude pelas instituições participantes, da existência de saldo nas contas rastreadas e do cumprimento integral dos critérios regulatórios definidos pelo Banco Central.
Ferramentas que prometem “reverter Pix automaticamente” com IA não têm acesso ao sistema do Banco Central e não podem acionar o MED em nome do usuário. A IA consegue organizar evidências, classificar o caso e guiar cada etapa do processo oficial. Esse apoio reduz erros e economiza tempo, mas não substitui o fluxo regulado.
2. Requisitos e atualizações do MED em 2026
O MED 2.0 entrou em vigor em 2 de fevereiro de 2026 e ampliou o rastreamento de valores em casos de fraude, golpe, crime ou coerção. Disputas comerciais, arrependimento de compra ou erros de digitação de valor não são cobertos.
O que o MED não cobre
Erro de digitação de valor ou chave pelo próprio usuário
Arrependimento de compra ou disputa comercial
Transferências conscientes sem indício de fraude
Pix enviados voluntariamente a plataformas de apostas
A IA não substitui o MED. Ela automatiza as etapas que antecedem e acompanham o processo oficial. O fluxo segue quatro passos claros:
Capturar: coletar comprovantes, prints de conversa, dados da transação e número do protocolo.
Classificar: identificar se o caso se enquadra em fraude, golpe, erro operacional ou situação não coberta pelo MED.
Contestar: orientar o usuário a abrir a contestação no aplicativo do banco emissor, com todas as evidências organizadas.
Rastrear: monitorar prazos, registrar protocolos e alertar sobre cada etapa até a conclusão.
Erros comuns
Esperar dias antes de acionar o banco, o que reduz a chance de o saldo ainda estar disponível.
Não registrar boletim de ocorrência antes de abrir a contestação.
Confundir erro de digitação com golpe e tentar acionar o MED sem fundamento.
Usar ferramentas de terceiros que prometem reversão automática e cobram taxa antecipada.
4. Como usar o Jota para executar cada etapa via WhatsApp
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Para quem sofreu um golpe ou enviou um Pix por engano, o Jota centraliza todo o fluxo de contestação na mesma conversa, por texto, áudio ou foto.
Assistente financeiro no WhatsApp
Captura de evidências: envie prints ou fotos do comprovante de Pix diretamente no chat. O Jota registra data, valor, chave do destinatário e horário.
Classificação do caso: descreva o que aconteceu por áudio ou texto. O Jota identifica se o caso se enquadra nos critérios do MED ou se o caminho é outro, como boletim de ocorrência, ação judicial ou negociação direta.
Orientação para contestar: o Jota gera um resumo estruturado com todas as informações necessárias para abrir a contestação no aplicativo do banco emissor, incluindo o prazo restante dentro dos 80 dias.
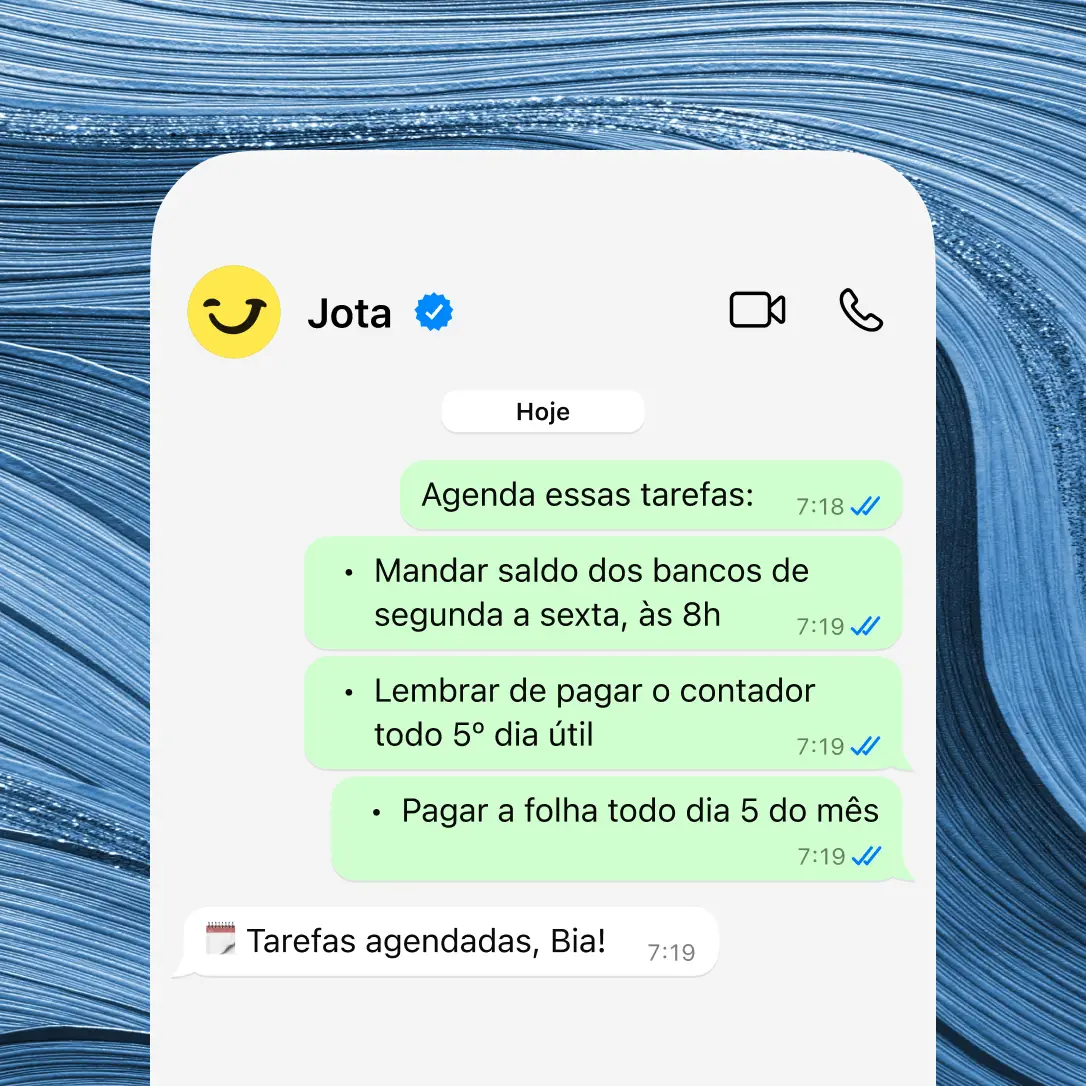
Rastreamento com lembretes automáticos: o Jota agenda tarefas para lembrar dos prazos de resposta do banco, como 7 dias e 11 dias, e notifica quando uma ação é necessária.
Com o Open Finance, o Jota também consolida extratos de diferentes bancos em um único lugar. Isso facilita a identificação de movimentações suspeitas e a geração de relatórios em PDF ou Excel para apresentar ao banco ou à polícia.
Automação de tarefas no WhatsApp
A segurança do Jota inclui validação de identidade no onboarding e senha de 6 dígitos para cada transação. O dinheiro fica custodiado pela Celcoin, parceira regulada pelo Banco Central.
Pessoa interagindo por áudio
5. Casos específicos: apostas, golpe e engano
Alguns tipos de situação exigem caminhos diferentes, mesmo quando envolvem Pix. A seguir, veja como o MED se aplica a apostas, golpes e enganos de digitação.
Apostas:o MED não se aplica a perdas em plataformas de apostas como regra geral. A recuperação depende de evidências específicas, como diagnóstico de ludopatia, reconhecida pela OMS no CID-11, e falha comprovada da plataforma em cumprir obrigações da Lei 14.790/2023. Apostas conscientes em plataformas regulares não geram direito automático à restituição.
Golpe, como engenharia social, QR Code falso ou invasão de conta: esses casos se enquadram no MED. O prazo é de 80 dias. O usuário deve registrar o boletim de ocorrência imediatamente e acionar o banco emissor com todas as evidências.
Engano, como chave errada ou valor errado: o MED não cobre erro do próprio usuário. O caminho é contatar o destinatário diretamente para solicitar devolução voluntária ou, em caso de recusa, buscar orientação jurídica.
6. Checklist de BO e contestação no banco
O passo a passo abaixo organiza o que precisa ser feito para registrar o BO e acionar o MED pelo banco emissor.
Registrar o boletim de ocorrência online na delegacia virtual do estado.
Acessar o aplicativo do banco que enviou o Pix.
Localizar a transação nos detalhes do Pix e selecionar a opção de contestação ou disputa.
Escolher o motivo relacionado a fraude ou golpe.
Anexar o boletim de ocorrência, os prints de conversa e o comprovante da transação.
Anotar o número de protocolo gerado.
Aguardar o prazo de 7 dias para a resposta inicial da instituição receptora.
Monitorar o andamento e responder a qualquer solicitação de informação adicional dentro do prazo.
Como explicado anteriormente, nenhuma ferramenta de terceiros acessa o MED diretamente. A única forma válida de acionar o mecanismo é pelo aplicativo da instituição financeira emissora do Pix. A IA legítima, como o Jota, organiza o processo e guia o usuário, mas não promete reversão automática nem solicita credenciais bancárias.
Perguntas frequentes (FAQ)
O MED garante a devolução do dinheiro em caso de golpe?
O MED não garante devolução integral. O mecanismo reduz danos e aumenta a chance de recuperar valores, mas a devolução só ocorre se houver saldo disponível nas contas rastreadas e se a fraude for confirmada pelas instituições envolvidas. Se o dinheiro já tiver sido sacado ou disperso antes do bloqueio, a recuperação pode ser parcial ou impossível. Acionar o banco o mais rápido possível aumenta significativamente as chances de sucesso.
Qual é o prazo para acionar o MED em 2026?
O prazo é de 80 dias, conforme mencionado anteriormente. Mesmo dentro desse período, quanto mais cedo a contestação for registrada, maior a probabilidade de o saldo ainda estar disponível para bloqueio.
Posso recuperar dinheiro enviado para uma plataforma de apostas via Pix?
Em regra, não pelo MED. Transferências voluntárias para plataformas de apostas não se enquadram nos critérios do mecanismo, que exige evidência de fraude, golpe ou erro operacional da instituição financeira. A recuperação de valores em apostas ocorre apenas em situações excepcionais, como diagnóstico comprovado de ludopatia combinado com falha da plataforma em cumprir obrigações legais previstas na Lei 14.790/2023. Nesses casos, o caminho é judicial, não via MED.
O Jota consegue abrir a contestação MED automaticamente pelo WhatsApp?
O Jota automatiza as etapas que antecedem e acompanham o MED, como captura de evidências, classificação do caso, organização das informações e rastreamento de prazos com lembretes automáticos. A abertura formal da contestação precisa ser feita pelo próprio usuário no aplicativo do banco emissor, porque o MED exige autenticação direta na instituição financeira. O Jota prepara tudo para que esse momento seja rápido, completo e com menos risco de erro.
O que fazer se o banco negar a contestação MED?
Se a instituição financeira negar a contestação, o usuário pode registrar uma reclamação formal no Banco Central pelo portal do Consumidor.gov.br ou pelo Registrato. Em casos com valor relevante e evidências sólidas de fraude, a orientação de um advogado especializado em direito digital pode abrir caminho para ação judicial. O Jota ajuda a organizar extratos, comprovantes e histórico de movimentações em PDF ou Excel para subsidiar qualquer etapa posterior do processo.
Conclusão
O MED é o único caminho oficial para contestar um Pix em casos de fraude ou golpe no Brasil. A inteligência artificial não reverte transações automaticamente, mas reduz o tempo gasto e a quantidade de erros em cada etapa do processo legal. O Jota centraliza captura de evidências, classificação do caso, orientação para contestação e rastreamento de prazos, tudo via WhatsApp, sem instalar nenhum aplicativo adicional.
Para pessoas físicas e empreendedores que precisam de agilidade e organização em momentos críticos, ter um assistente financeiro disponível 24 horas no WhatsApp gera apoio concreto.
Tenha um assistente financeiro disponível 24h no WhatsApp, abrindo sua conta no Jota.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.