
Comparação de taxas 2026: bancos e assistentes no WhatsApp
Compare taxas de Pix, boleto e cobrança em 2026. Descubra como o Jota, assistente financeiro com conta digital, zera seus custos no WhatsApp. Confira!
Última atualização: 28 de agosto de 2026
Principais lições deste artigo
- Em 2026, a maioria dos bancos e fintechs ainda cobra por emissão de boleto ou QR Code, o que reduz diretamente a margem de lucro de pequenos negócios.
- Operar 100% pelo WhatsApp sem instalar aplicativos adicionais reduz fricção no dia a dia e acelera o atendimento a clientes.
- Ter rendimento automático do saldo sem IOF e sem necessidade de mover o dinheiro para “caixinhas” preserva o poder de compra do caixa ao longo do tempo.
- Escolher instituições reguladas pelo Banco Central e com API oficial do WhatsApp Business aumenta a segurança e a previsibilidade das tarifas.
- Para quem busca eliminar todas as taxas bancárias e ainda fazer o saldo render automaticamente, vale abrir uma conta grátis no Jota pelo WhatsApp.
Critérios de avaliação usados nesta comparação
- Taxa de manutenção mensal: valor fixo cobrado apenas por manter a conta ativa.
- Custo por Pix enviado: tarifa por transação de Pix para pessoa física ou jurídica.
- Emissão de boleto ou QR Code: custo para gerar cobranças para clientes.
- Rendimento automático do saldo: indicação se o dinheiro parado na conta rende e em qual percentual do CDI.
- Operação 100% pelo WhatsApp: indicação se todas as funções anteriores ficam disponíveis sem abrir outro aplicativo.
- Ausência de IOF sobre rendimentos: indicação se existe cobrança de IOF ao resgatar rendimentos antes de 30 dias.
Comparação de taxas 2026 (tabela e cenários práticos)
A tabela abaixo revela um padrão importante: embora todas as instituições ofereçam manutenção gratuita, quase todas cobram por boleto ou QR Code e exigem uso de aplicativo próprio para rendimento automático. O Jota combina manutenção gratuita, zero em Pix, boleto e QR Code, rendimento automático e operação 100% pelo WhatsApp, o que pode economizar centenas de reais mensais para negócios com alto volume de cobranças.
| Instituição | Manutenção mensal | Pix enviado (PJ) | Boleto / QR Code | Rendimento automático |
|---|---|---|---|---|
| Nubank PJ | R$ 0 | R$ 0 (até limite; excedente cobrado) | R$ 0 por boleto emitido | Não automático; requer alocação manual |
| C6 Bank PJ | R$ 0 no plano básico | R$ 0 | R$ 3,00 a R$ 5,00 por boleto | Não incluso no plano gratuito |
| Inter PJ | R$ 0 | R$ 0 | R$ 3,50 por boleto (plano gratuito) | Disponível, mas requer aplicativo |
| PicPay PJ | R$ 0 | R$ 0 | Taxa variável por cobrança | Não automático |
| Mercado Pago PJ | R$ 0 | R$ 0 | Taxa percentual por QR Code (varia por plano) | Rende, mas com IOF nos primeiros 30 dias |
| Cora PJ | R$ 0 no plano básico | R$ 0 | R$ 3,49 por boleto no plano gratuito | Não incluso no plano gratuito |
| Jota (assistente financeiro) | R$ 0 | R$ 0 | R$ 0 | 100% do CDI, automático, sem IOF |
Cenário 1: se você faz mais de 50 Pix por mês, o custo tende a aparecer nos boletos e não no Pix. A maioria das instituições não cobra por Pix avulso em contas PJ, mas a cobrança por boleto emitido acumula rápido. Com 20 boletos mensais no Nubank PJ, o custo seria de R$ 0 por mês, enquanto no Jota esse custo também é zero, com a diferença de que o saldo ainda rende automaticamente.
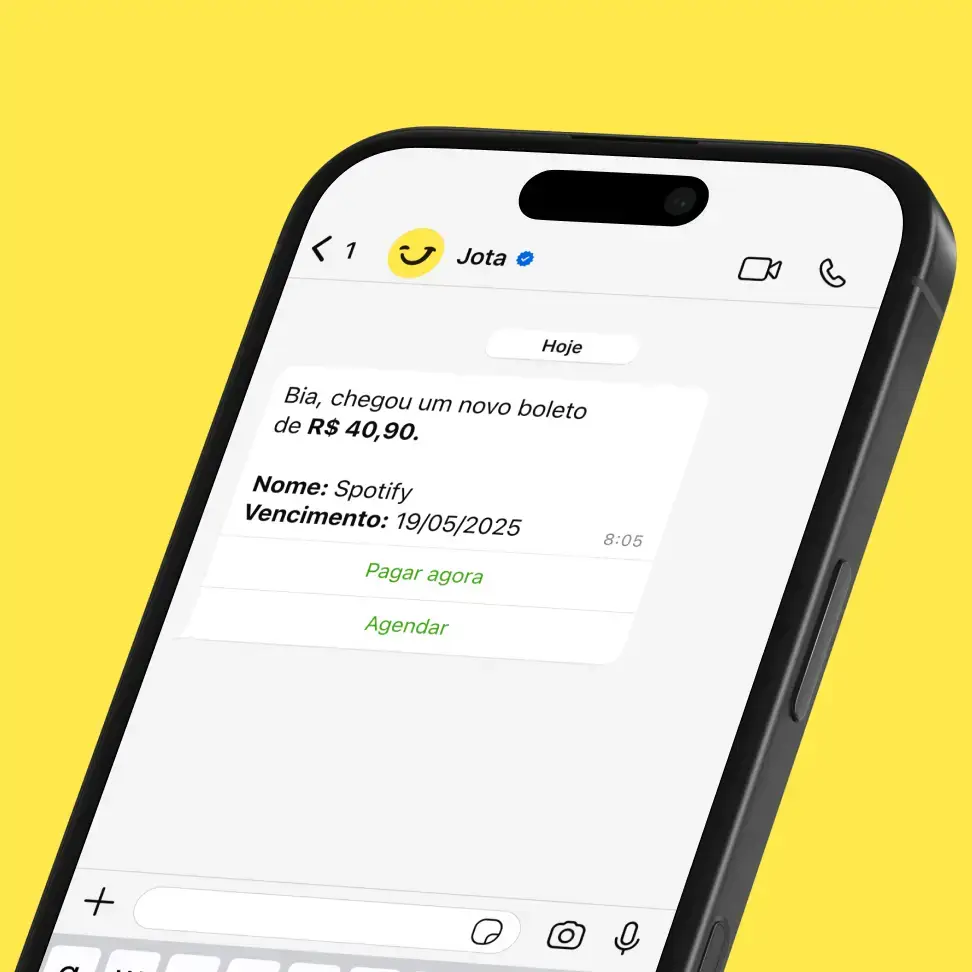
Cenário 2: se você cobra clientes por QR Code todos os dias, a taxa percentual por transação reduz o faturamento líquido. Plataformas como Mercado Pago aplicam percentual sobre cada transação recebida via QR Code, dependendo do plano contratado. Para um feirante que recebe R$ 5.000 por mês em QR Code, mesmo 1% representa R$ 50 mensais em taxas que deixam de ficar no caixa.
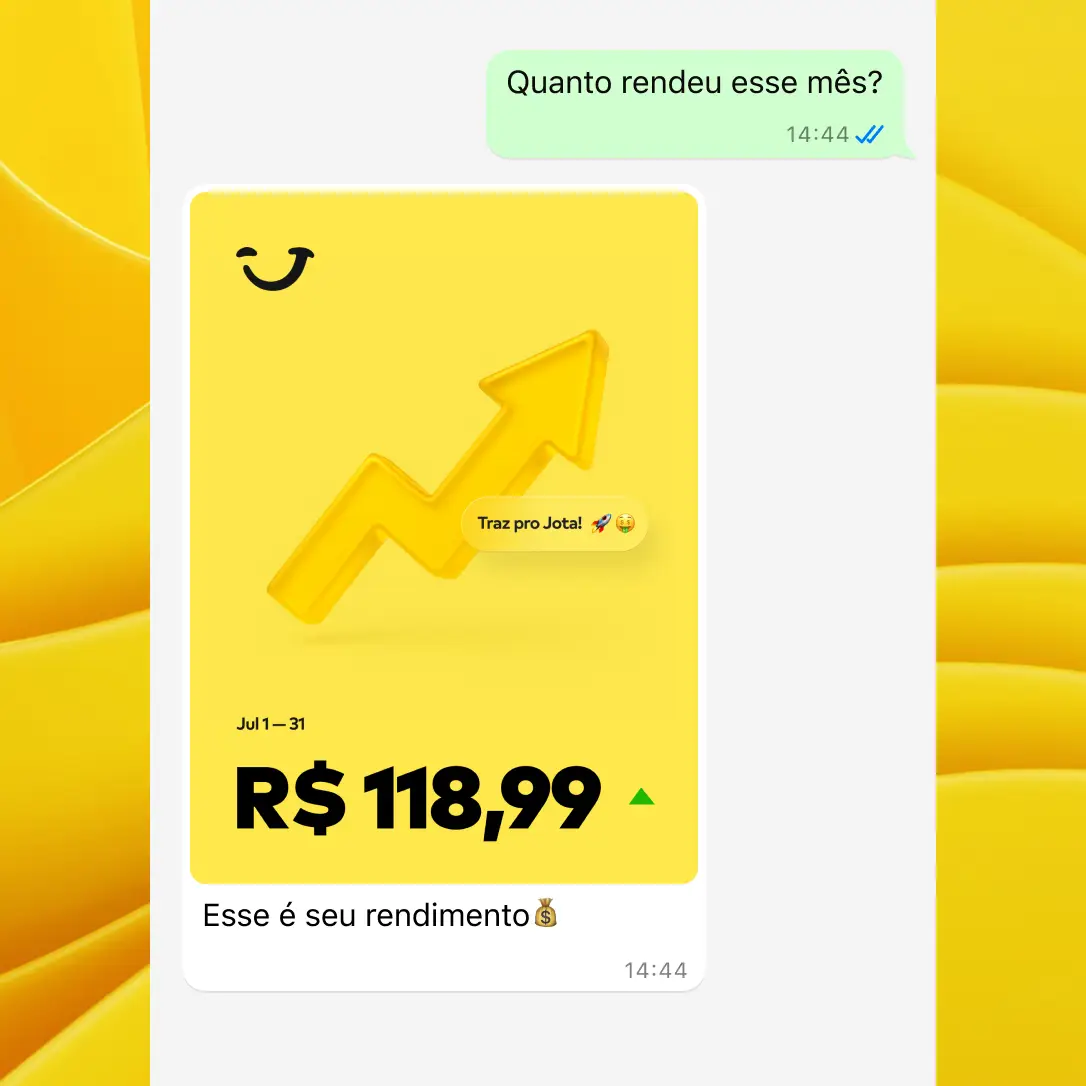
Cenário 3: se o saldo fica parado entre pagamentos, a ausência de rendimento automático corrói o poder de compra do negócio. Com o Jota, o rendimento de 100% do CDI ocorre diariamente, sem necessidade de mover o saldo para nenhuma "caixinha" e sem desconto de IOF, o que mantém o valor real do dinheiro ao longo do tempo.
Comece a economizar centenas de reais por mês, abra sua conta grátis no Jota pelo WhatsApp.
Taxas ocultas e como verificar o canal oficial pelo WhatsApp
As tarifas visíveis não contam toda a história, porque existem custos de infraestrutura que podem ser repassados ao usuário. O novo modelo de cobrança da Meta, vigente desde outubro de 2026, passou a tarifar cada mensagem enviada por empresas via WhatsApp Business API a R$ 0,035 por mensagem de serviço. Esse custo recai sobre a plataforma de atendimento, não sobre o usuário final, mas algumas fintechs podem embutir essa despesa em pacotes de serviço ou tarifas de uso intensivo do canal.
A Resolução Conjunta nº 16/2025 do Banco Central, publicada em novembro de 2025, consolidou as regras do modelo Banking as a Service (BaaS) no Brasil. Essa consolidação importa porque a norma proíbe que empresas não financeiras cobrem tarifas diretamente do cliente final como se fossem instituições reguladas, prática que algumas fintechs adotavam antes da regra. Para garantir conformidade, as instituições com contratos de BaaS vigentes devem adequá-los até 31 de dezembro de 2026, o que significa que qualquer cobrança de taxa por Pix ou boleto feita por um assistente financeiro não regulado pode ficar em desacordo com a norma após essa data.
Essas regulações tornam ainda mais importante verificar se um canal no WhatsApp é oficial e regulado. Para isso, o usuário deve conferir o selo de conta verificada, a marca azul ao lado do nome, e confirmar o número no site oficial da instituição. O Jota opera com infraestrutura da Celcoin, parceira regulada pelo Banco Central, e utiliza a API oficial do WhatsApp Business certificada pela Meta. A segurança das transações inclui senha de 6 dígitos em cada operação e validação biométrica no cadastro, o que reduz o risco de uso indevido da conta.
O Open Finance complementa esse cenário ao permitir iniciação de pagamento sem criar novas tarifas obrigatórias sobre Pix. O modelo habilita uma experiência diferente de pagamento, enquanto o Pix continua responsável pela liquidação. Para pessoas físicas, o Pix via Open Finance segue gratuito. Para empresas, eventuais taxas de cobrança já existiam antes do Open Finance e não surgem por causa desse framework.
Matriz de decisão: qual solução escolher pelo seu volume de transações
A matriz abaixo resume qual tipo de solução tende a ser mais vantajosa para cada perfil de uso, considerando volume de Pix, necessidade de boletos, uso de QR Code, busca por rendimento automático e preferência por operar tudo pelo WhatsApp.
| Perfil do negócio | Prioridade | Solução indicada |
|---|---|---|
| Até 20 Pix/mês, sem emissão de boleto | Simplicidade | Qualquer conta digital gratuita |
| Mais de 20 boletos/mês | Zero custo em cobranças | Jota |
| Recebe por QR Code diariamente | Zero taxa por transação recebida | Jota |
| Quer rendimento sem mover o saldo | Rentabilidade automática sem IOF | Jota |
| Gerencia múltiplos bancos | Visão consolidada sem trocar de app | Jota, via Open Finance |
| Quer operar 100% pelo WhatsApp | Sem instalar aplicativos adicionais | Jota |
Perguntas frequentes
Qual banco não cobra taxa mensal no WhatsApp?
Nenhum dos concorrentes listados cobra taxa de manutenção mensal em seus planos básicos PJ. Porém, a maioria cobra por emissão de boleto ou não oferece rendimento automático do saldo. O Jota é um assistente financeiro com conta digital, não é um banco, e é a única opção desta lista que elimina simultaneamente todas as taxas operacionais e ainda entrega rendimento automático de 100% do CDI, com operação direta pelo WhatsApp.
Qual é a taxa de Pix pelo WhatsApp em 2026?
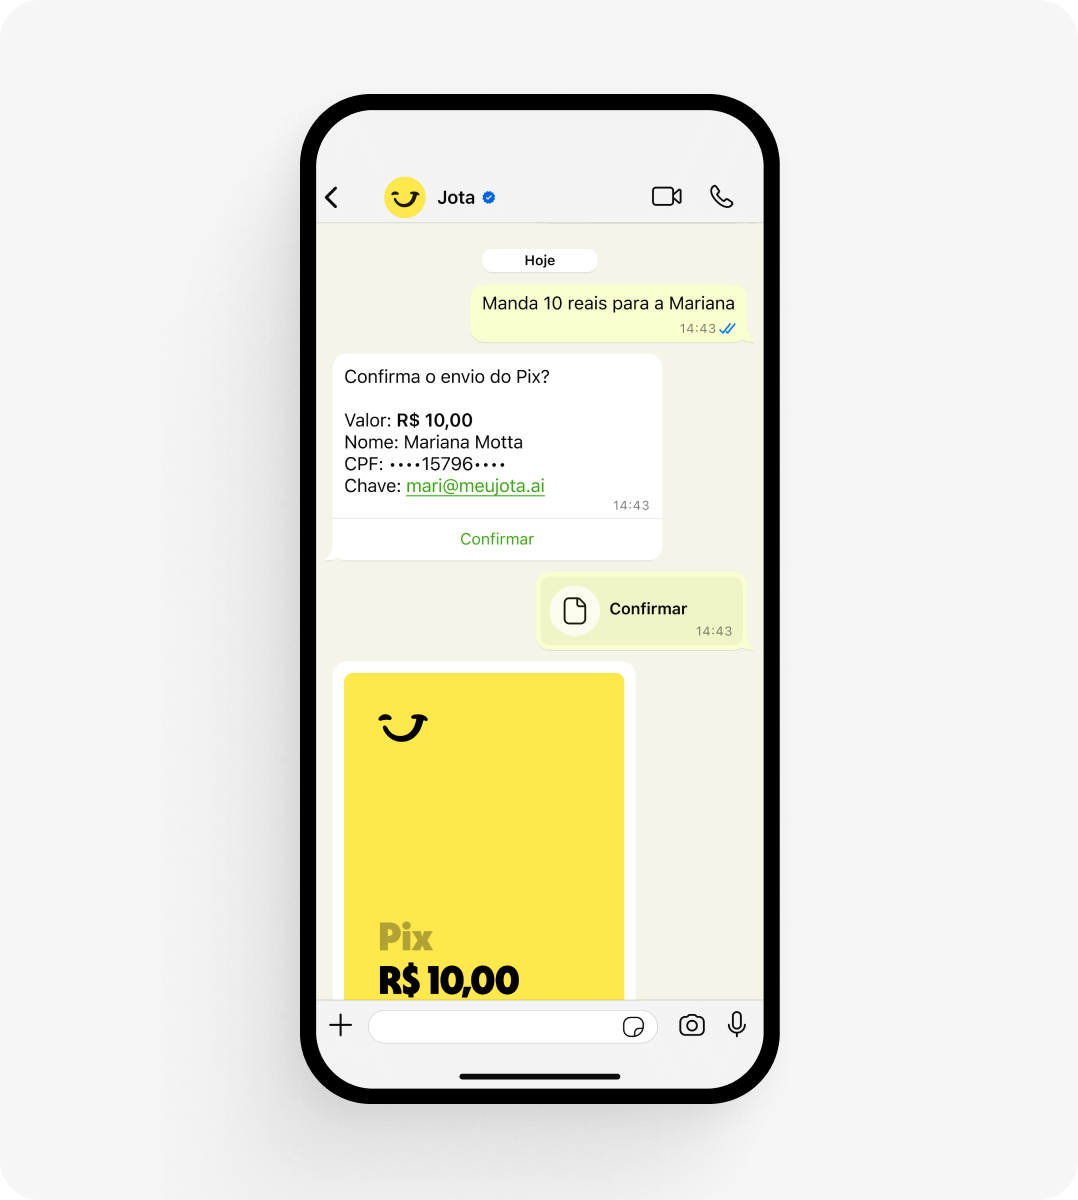
Para pessoas físicas, o Pix é gratuito em todas as instituições reguladas pelo Banco Central, independentemente do canal usado. Para pessoas jurídicas, a maioria das contas digitais também não cobra por Pix avulso em 2026, mas algumas aplicam limites de transações gratuitas por mês e cobram sobre o excedente. No Jota, o Pix é gratuito e sem limite de transações, enviado diretamente pelo WhatsApp por texto, áudio ou imagem.
Como funciona o rendimento no Jota?
O saldo na conta do Jota rende automaticamente 100% do CDI todos os dias, sem que o usuário precise mover o dinheiro para nenhuma "caixinha" ou produto separado. Não existe cobrança de IOF sobre os rendimentos, mesmo que o valor seja resgatado antes de 30 dias, enquanto em outras contas o IOF pode consumir grande parte do ganho nos primeiros dias. O rendimento é calculado e creditado diariamente de forma automática.
É seguro fazer Pix pelo WhatsApp?
Fazer Pix pelo WhatsApp é seguro quando o canal é oficial e regulado. No Jota, cada transação exige confirmação por senha de 6 dígitos. O dinheiro não fica armazenado no WhatsApp, fica custodiado na Celcoin, instituição de pagamento regulada pelo Banco Central. O processo de cadastro inclui validação biométrica de identidade. O usuário não precisa manter aplicativos de outros bancos instalados no celular, o que reduz a superfície de exposição a golpes. O Jota utiliza a API oficial do WhatsApp Business, certificada pela Meta, com número verificado.
Conclusão: a escolha que realmente zera suas taxas
A comparação de 2026 mostra um padrão claro: todos os concorrentes cobram algo em pelo menos uma categoria, seja boleto, ausência de rendimento automático ou IOF sobre os primeiros dias de rendimento. O Jota é o único assistente financeiro com conta digital que entrega zero em todas as categorias avaliadas, sem taxa de manutenção, sem custo por Pix, sem taxa para emitir boletos ou gerar cobranças por QR Code, com rendimento automático de 100% do CDI sem IOF e operação 100% pelo WhatsApp.
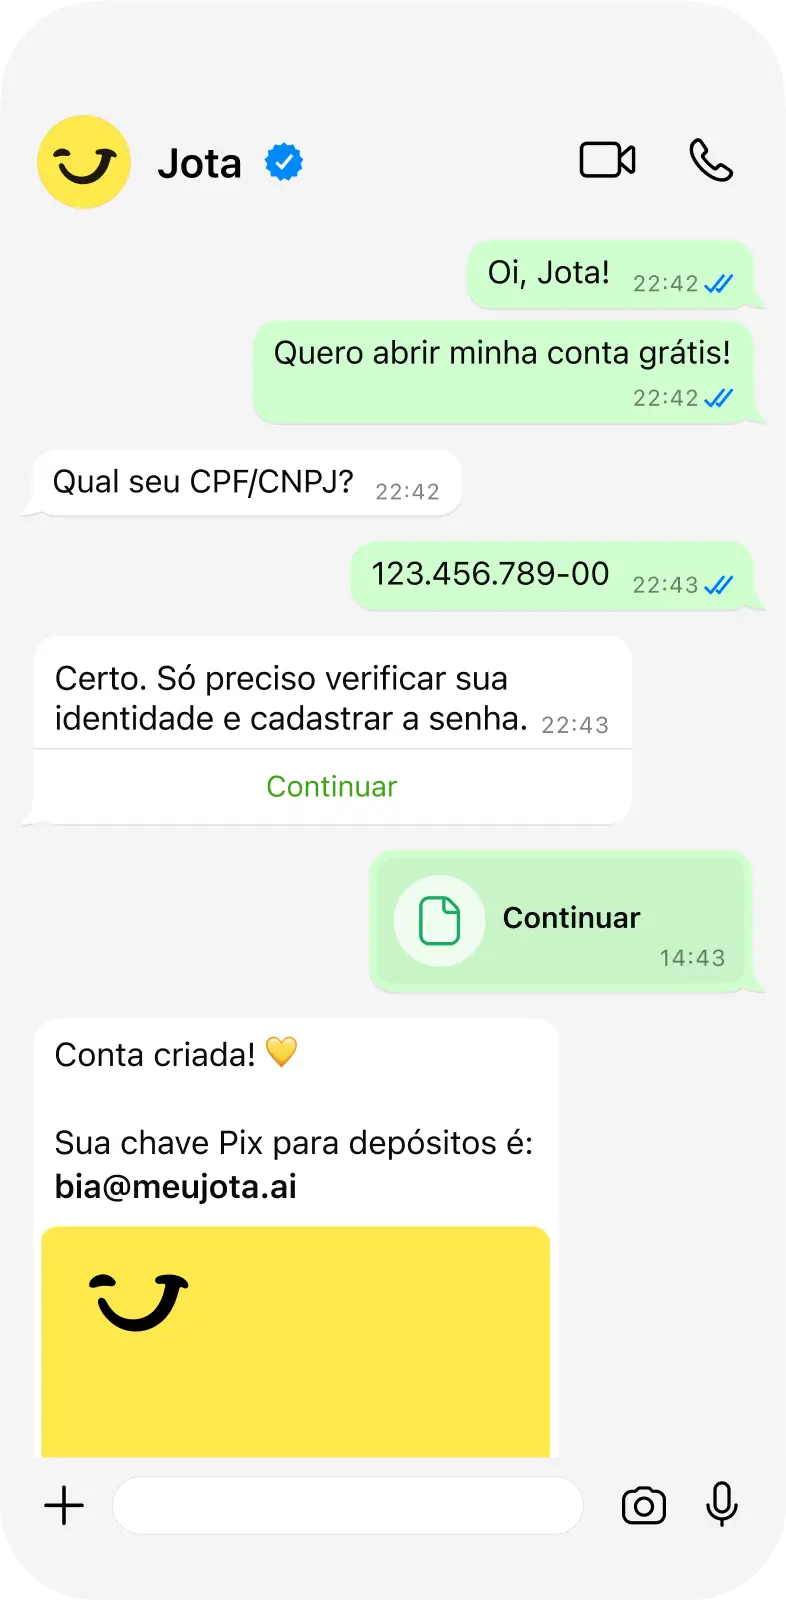
Para empreendedores PJ que fazem dezenas de transações por mês, a diferença acumulada pode superar R$ 500 mensais em taxas eliminadas, valor que permanece no caixa do negócio. O onboarding leva menos de 3 minutos, direto pelo WhatsApp, sem instalar nenhum aplicativo.
Elimine todas as taxas do seu negócio, abra sua conta Jota em menos de 3 minutos pelo WhatsApp.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.