
Como funciona uma conta digital integrada ao Open Finance?
Centralize saldos e pagamentos de vários bancos em um só lugar. Veja como funciona e abra sua conta digital no Jota gratuitamente.
Última atualização: 1 de julho de 2026
Principais lições deste artigo
O Open Finance permite centralizar saldos, extratos e pagamentos de vários bancos em um único lugar, o que elimina a necessidade de alternar entre aplicativos.
A conexão de contas via Open Finance acontece inteiramente pelo WhatsApp, sem necessidade de instalar aplicativos adicionais.
Após a integração, o usuário visualiza saldo consolidado, extratos unificados e realiza Pix ou pagamentos de boletos escolhendo a conta de origem.
O saldo na conta Jota rende automaticamente 100% do CDI, sem IOF no primeiro mês e sem necessidade de separar o dinheiro em caixinhas.
Abra sua conta grátis agora e comece a centralizar seus bancos em um único chat.
Quando a integração via Open Finance é útil?
A integração via Open Finance atende qualquer pessoa física ou PJ que tenha ao menos uma conta em outro banco digital ou tradicional. Os pré-requisitos são simples: uma conta ativa na instituição que será conectada e o consentimento explícito do usuário para o compartilhamento de dados, com possibilidade de revogação a qualquer momento.
Empreendedores costumam ter um cenário fragmentado, com recebimentos por maquininha em uma instituição, pagamentos de fornecedores em outra e uma conta pessoal separada. O Open Finance já atinge cerca de um terço da população bancarizada no Brasil, com mais de 55 milhões de clientes compartilhando dados, mas 55% dos brasileiros ainda desconhecem o Open Finance ou não estão bem informados sobre ele. Este guia preenche essa lacuna, mostrando como conectar contas e usar os recursos no dia a dia.
Passo a passo: como funciona uma conta digital integrada ao Open Finance
1. Entender o que é conta digital integrada ao Open Finance e as regras do Banco Central
O Open Finance é um sistema regulamentado pelo Banco Central do Brasil que obriga as instituições financeiras participantes a disponibilizar APIs padronizadas para compartilhamento de dados e iniciação de transações. O compartilhamento só ocorre mediante consentimento ativo do usuário, com prazo definido, geralmente de 12 meses renováveis, e pode ser cancelado a qualquer momento diretamente na instituição de origem ou no assistente financeiro que recebeu o acesso.
Uma conta digital integrada ao Open Finance opera como conta própria e também se conecta a outras contas do usuário para agregar informações e executar ações. O Jota atua como ponto central dessa integração e organiza tudo dentro de um único chat.
Atenção: o Jota não é um banco. É um assistente financeiro com conta digital. O dinheiro fica custodiado na Celcoin, parceira de infraestrutura financeira regulada pelo Banco Central.
2. Conectar contas no Open Finance pelo WhatsApp
A conexão de contas acontece inteiramente dentro do chat do Jota no WhatsApp:
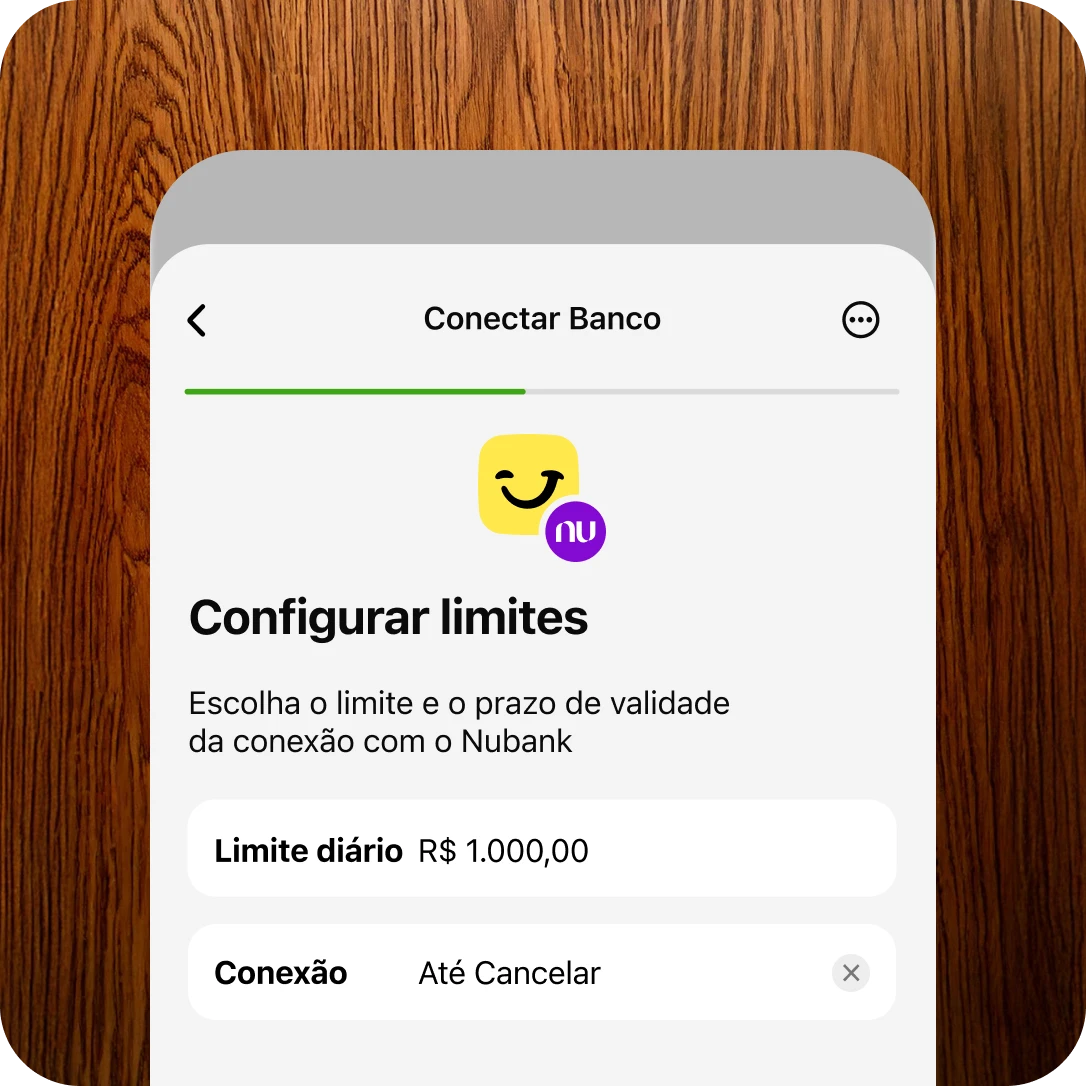
Envie uma mensagem ao Jota pedindo para conectar um banco, por exemplo: "quero conectar meu Nubank".
O Jota gera um link de autorização do Open Finance para aquela instituição.
Você acessa o link, faz login no aplicativo ou site do banco e autoriza o compartilhamento.
O banco redireciona de volta ao Jota e confirma a conexão.
Não existe limite de bancos que podem ser conectados. Santander, Bradesco, Itaú, Nubank, Stone, Mercado Pago e outros participantes do ecossistema já funcionam na integração.
Dica prática: faça a conexão em um momento em que você tenha acesso ao aplicativo do banco a ser conectado. O processo costuma levar poucos minutos por instituição.
3. Usar os dados conectados e as ações disponíveis
Após a conexão, o Jota passa a exibir, dentro do WhatsApp:
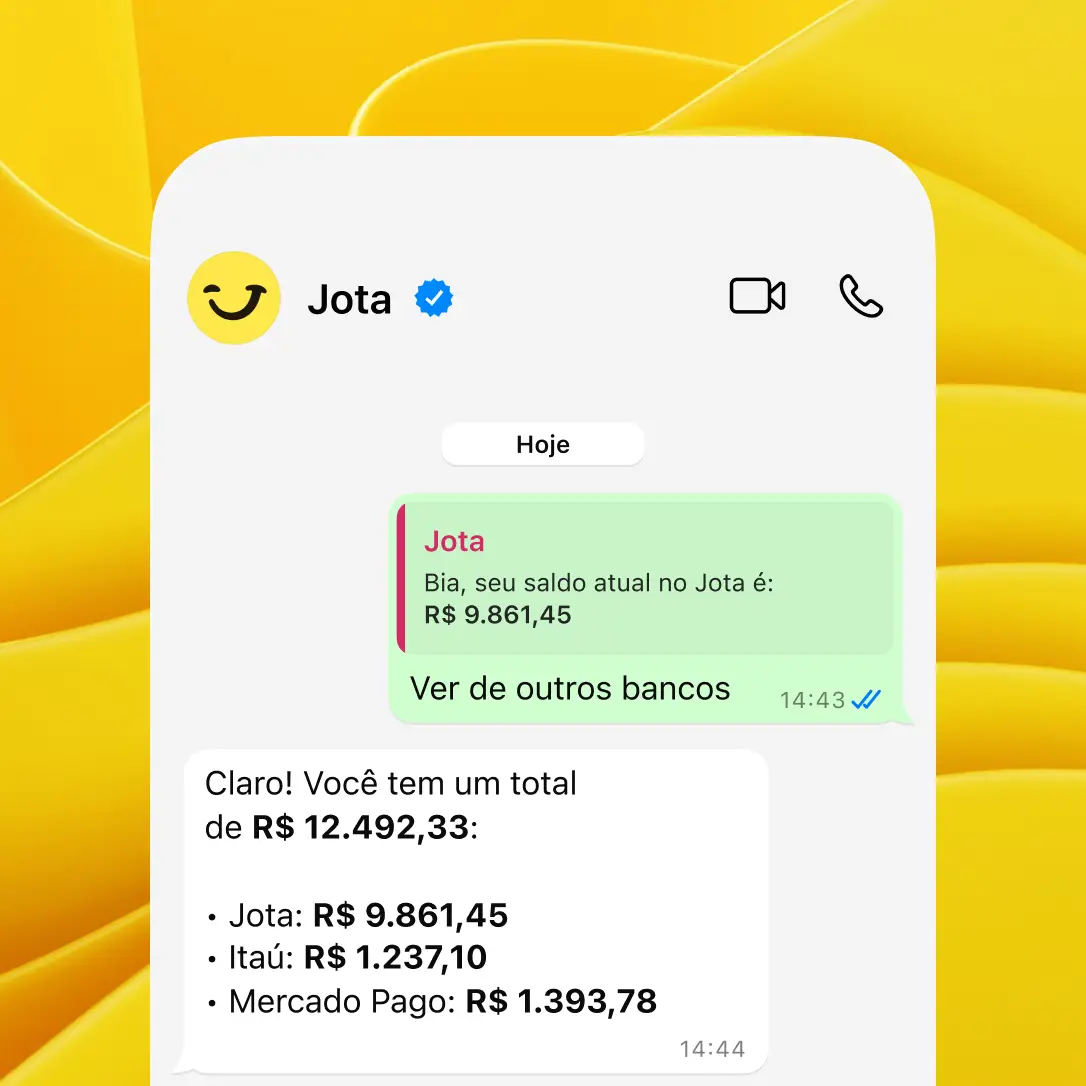
Saldo consolidado: soma dos saldos de todas as contas conectadas mais a conta Jota.
Extrato por banco: movimentações de uma instituição específica, por exemplo: "extrato do Nubank da semana passada".
Extrato consolidado: todas as movimentações de todos os bancos em um único documento, exportável em PDF ou Excel, com discriminação por tipo, como Pix ou boleto, contraparte e data.
Erro comum: achar que o Jota mostra apenas o saldo da conta própria. Com o Open Finance ativo, o saldo exibido passa a ser o consolidado de todos os bancos conectados.
4. Transferir dinheiro e pagar Pix ou boleto via Open Finance
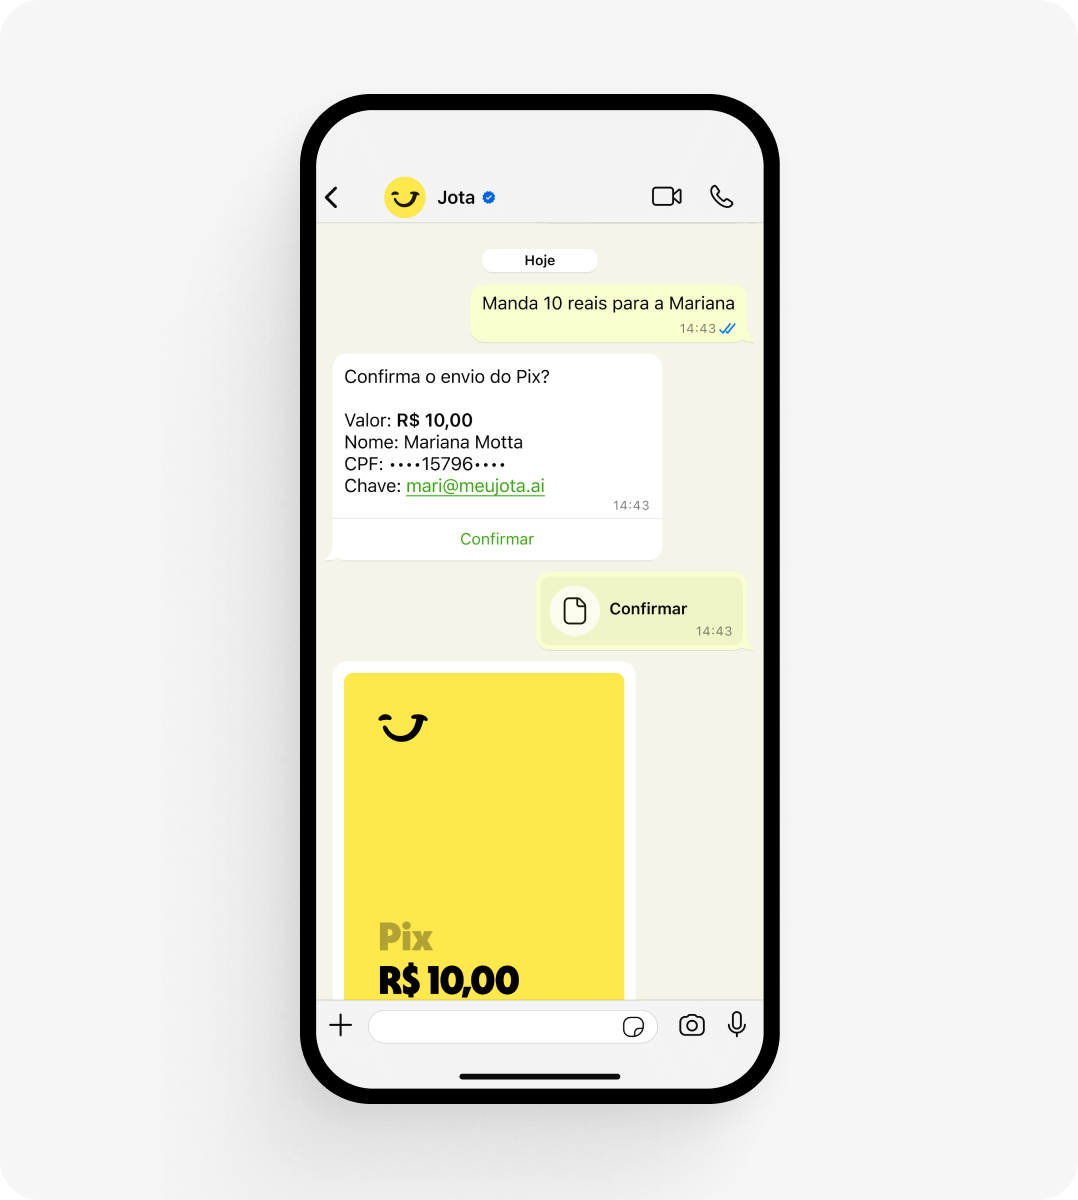
Com as contas conectadas, o usuário escolhe de qual conta o valor sairá antes de confirmar qualquer transação. Para um Pix, basta enviar uma mensagem de texto ou áudio ao Jota informando destinatário e valor. Para um boleto, basta encaminhar o código de barras ou uma foto do documento.
O radar de boletos do Jota monitora vencimentos automaticamente e envia alertas antes da data limite, o que reduz multas por esquecimento, uma das principais dores relatadas pelos usuários.
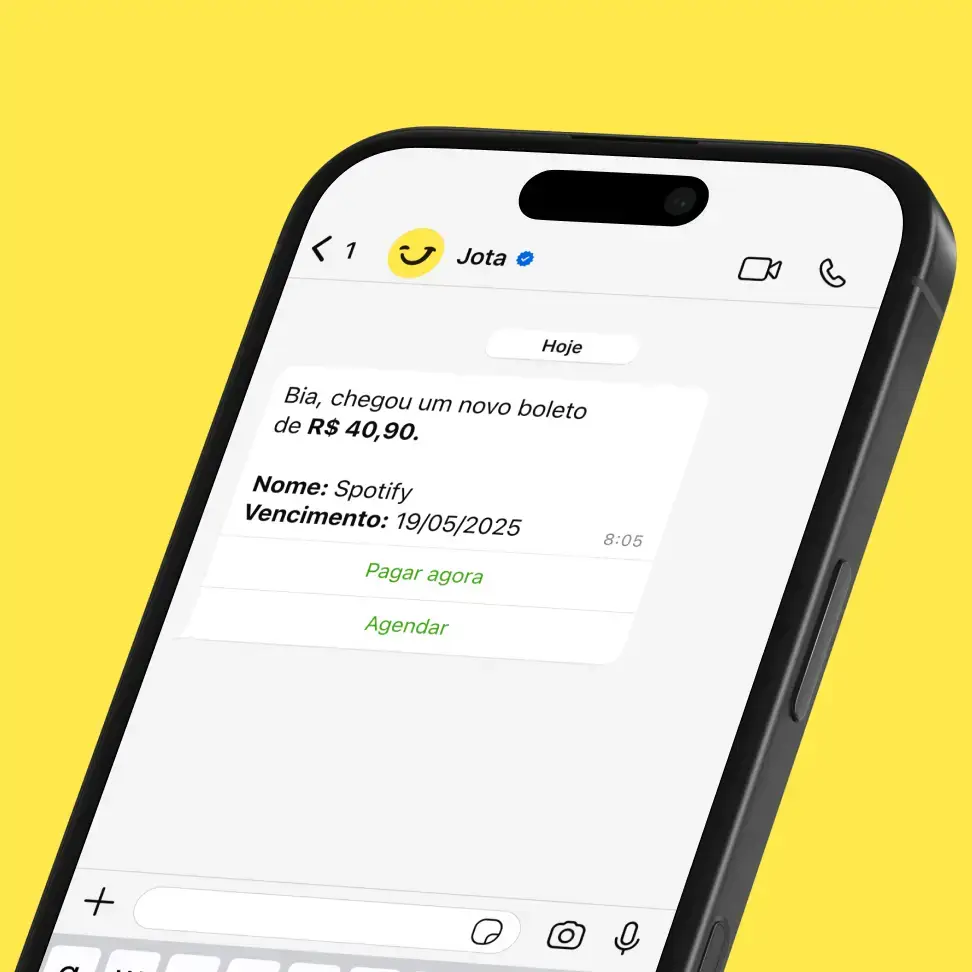
Solução de problema frequente: se a transação for recusada, verifique se o consentimento do banco de origem ainda está ativo. Consentimentos expirados precisam ser renovados pelo mesmo fluxo de autorização descrito no passo 2.
Escolha de qual conta pagar e centralize seus pagamentos abrindo sua conta Jota agora.
5. Aproveitar rendimento automático do saldo sem IOF e sem caixinhas
O saldo mantido na conta Jota rende automaticamente 100% do CDI, sem necessidade de alocar o dinheiro em caixinhas ou cofrinhos. Diferentemente de outras contas, não há cobrança de IOF sobre resgates realizados no primeiro mês. Em concorrentes, essa cobrança pode consumir até 96% do rendimento do período.
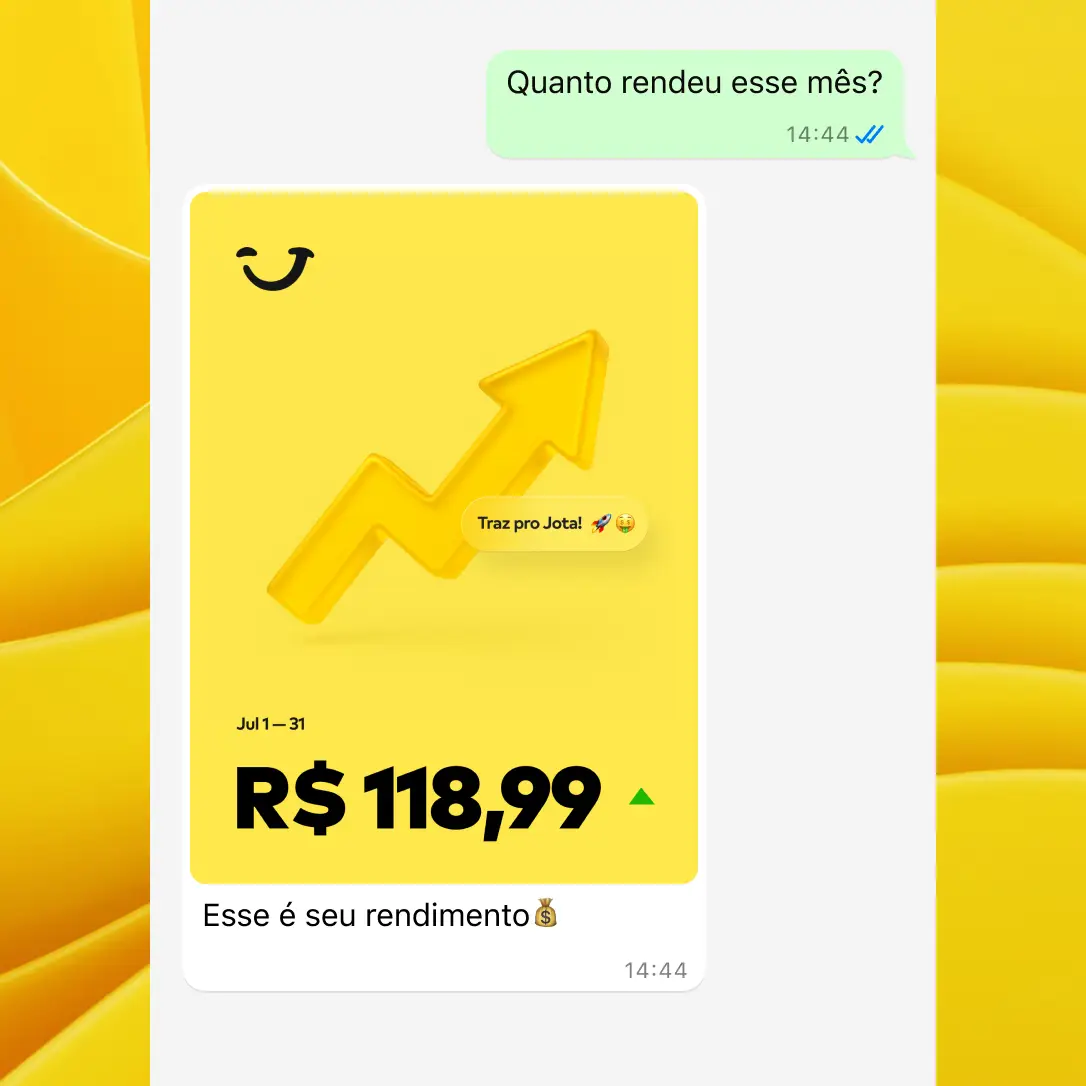
O rendimento é diário e automático, o que dispensa qualquer ação do usuário para ativá-lo.
Dica prática: concentrar o saldo operacional na conta Jota aumenta o rendimento diário. Use o Open Finance para transferir valores dos outros bancos para o Jota ao final de cada dia.
6. Entender riscos do Open Finance e cancelar a conexão com segurança
Com todos esses benefícios, o usuário precisa avaliar também a segurança da integração. O principal risco do Open Finance é o acesso não autorizado a dados em caso de comprometimento de credenciais. O Jota reduz esse risco ao exigir senha de seis caracteres para toda transação e ao realizar validação de identidade no onboarding por biometria.
Para cancelar uma conexão, basta solicitar ao Jota, por exemplo: "quero desconectar o Bradesco", ou acessar diretamente o gerenciador de consentimentos do banco conectado. O cancelamento é imediato e impede qualquer novo acesso aos dados daquela instituição. Mais detalhes sobre práticas de segurança estão disponíveis na página dedicada ao tema.
Critérios de sucesso
A integração está ativa e funcionando quando você consegue executar as quatro operações principais sem erros:
O Jota responde ao pedido de saldo com o valor consolidado de todos os bancos conectados, o que confirma que os consentimentos estão ativos.
O extrato de uma instituição específica é entregue corretamente ao ser solicitado, o que valida que a API do banco está respondendo.
Uma transação de Pix ou pagamento de boleto permite a seleção da conta de origem antes da confirmação, o que comprova que a iniciação de pagamentos via Open Finance está operacional.
O rendimento diário aparece no extrato da conta Jota, o que indica que a conta própria está ativa e gerando retorno automático.
Variações para PF e PJ e boas práticas
Pessoas físicas costumam usar a integração para ter visão consolidada de saldo e alerta de boletos a vencer. Freelancers usam o extrato consolidado em Excel para enviar ao contador mensalmente e simplificar a prestação de contas.
Para PJ, o fluxo mais produtivo envolve receber pagamentos das maquininhas em uma conta, redirecionar o saldo para o Jota via Pix automático e centralizar todos os pagamentos a fornecedores pelo assistente financeiro. Donos de múltiplas filiais conseguem ver o saldo de cada CNPJ em um único chat, o que facilita o controle de caixa por unidade.
Boas práticas gerais:
Renovar os consentimentos de Open Finance antes do vencimento para não interromper o fluxo de dados. Consentimentos expirados bloqueiam a visualização de saldo e extratos e exigem refazer a autorização.
Solicitar o extrato consolidado semanalmente para manter o controle do fluxo de caixa. Essa rotina ajuda a identificar despesas inesperadas antes de comprometer o planejamento mensal.
Usar os lembretes automáticos de boletos para eliminar multas por atraso. Cada alerta antecipado reduz o risco de pagar juros e encargos desnecessários.
Comece a aplicar essas práticas abrindo sua conta Jota e usando o Open Finance pelo WhatsApp.
Perguntas frequentes
Quanto tempo leva para conectar um banco via Open Finance no Jota?
O processo de conexão costuma ser rápido. Basta solicitar a conexão ao Jota no WhatsApp, acessar o link de autorização gerado, fazer login no banco desejado e confirmar o compartilhamento. A conexão é estabelecida imediatamente após a autorização.
O Open Finance no Jota é seguro?
O Open Finance segue regras do Banco Central do Brasil e utiliza APIs padronizadas com autenticação segura. No Jota, toda transação exige senha de seis caracteres e o onboarding inclui validação de identidade por biometria. O dinheiro não fica armazenado no WhatsApp, pois, conforme explicado anteriormente, a custódia é feita pela Celcoin sob regulação do Banco Central. Mais informações estão disponíveis na página de segurança do Jota.
O uso do Open Finance no Jota tem algum custo?
O uso do Open Finance no Jota é gratuito. A conexão de bancos, a visualização de saldo consolidado, o extrato em PDF ou Excel e os alertas de boletos não geram tarifas adicionais. O Jota também não cobra tarifas por Pix ou pagamentos de boletos. O modelo de negócio do Jota é sustentado por operações de crédito e maquininha, o que permite oferecer essas funcionalidades do dia a dia sem custo.
Quantos bancos posso conectar ao Jota via Open Finance?
Não existe limite de bancos conectados. É possível conectar simultaneamente Nubank, Itaú, Bradesco, Santander, Stone, Mercado Pago e qualquer outra instituição participante do ecossistema do Open Finance no Brasil. Cada banco conectado passa a contribuir para o saldo consolidado e o extrato unificado disponíveis no chat do Jota.
Como cancelo a conexão de um banco e o que acontece com meus dados?
O cancelamento pode ser feito a qualquer momento diretamente pelo chat do Jota, bastando pedir para desconectar o banco desejado, ou pelo gerenciador de consentimentos da própria instituição financeira. Após o cancelamento, o Jota deixa imediatamente de acessar os dados daquele banco. Os dados já consultados não são retidos para uso futuro. Dúvidas adicionais podem ser esclarecidas pelo suporte do Jota.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.