
Como organizar gastos essenciais e ter controle financeiro
Organize seus gastos essenciais em 4 categorias e tenha controle financeiro simples. O Jota automatiza tudo pelo WhatsApp. Abra sua conta grátis!
Ultima atualizacao: 12 de agosto de 2026
Principais lições deste artigo
- Conhecer a renda líquida mensal e dividi-la em quatro categorias, essenciais fixos, essenciais variáveis, escolhas pessoais e futuro, com tetos percentuais realistas.
- Reservar 5 minutos por semana para revisar quanto entrou, quanto saiu por categoria, se o gasto está dentro do teto e quais são os próximos vencimentos.
- Tratar o cartão de crédito como meio de pagamento, não como categoria, e pagar a fatura integralmente todo mês para evitar juros.
- Automatizar alertas de boletos, extratos consolidados e rendimento automático via WhatsApp para eliminar planilhas e reduzir o risco de multas.
- Abrir uma conta no Jota para colocar o controle financeiro no piloto automático: abra sua conta grátis pelo WhatsApp.
Quando o método é útil e o que você precisa antes de começar
Este passo a passo atende pessoas físicas e pequenos empreendedores pessoa jurídica (PJ) com renda mensal de qualquer valor, como assalariados, freelancers, donos de padaria, lojistas ou prestadores de serviço. O único pré-requisito é conhecer a renda líquida do mês, o valor que efetivamente entra na conta após impostos e deduções. Usar o salário bruto distorce o orçamento.
Passo a passo para organizar gastos essenciais e ter controle financeiro pessoal simples
- Calcule sua renda líquida
Some todos os valores que entram na conta em um mês típico, como salário líquido, pró-labore, receitas de serviços e aluguéis recebidos. Exclua adiantamentos e valores extraordinários. Esse número forma a base de todo o orçamento.
A regra 50/30/20, popularizada por Elizabeth Warren no livro All Your Worth (2005), serve como ponto de partida. Para a realidade brasileira, uma adaptação prática divide a renda líquida em 4 categorias com tetos percentuais:
Categoria O que inclui Teto sugerido Exemplo (R$ 4.000 líquidos) Essenciais fixos aluguel, condomínio, plano de saúde, internet, parcelas de empréstimo 50% R$ 2.000 Essenciais variáveis mercado, transporte, remédios, contas de luz e água - incluído nos 50% Escolhas pessoais lazer, restaurantes, assinaturas de streaming, presentes 35% R$ 1.400 Futuro reserva de emergência, investimentos, quitação de dívidas 15% R$ 600 Atenção: em cidades como São Paulo e Rio de Janeiro, os essenciais podem consumir mais da metade da renda líquida. Nesses casos, vale começar com 60/25/15 e ajustar progressivamente ao longo de um ano.
Converter os percentuais em valores absolutos mensais torna o controle mais concreto. Se a renda líquida é de R$ 4.000 e o teto de escolhas pessoais é 35%, o limite dessa categoria é de R$ 1.400 no mês. Anote os tetos em um lugar visível, como uma nota no WhatsApp ou um papel na geladeira, porque você vai consultar esses números toda semana. O objetivo é ter um valor de referência rápido para cada categoria, não uma planilha detalhada que exija manutenção constante.
Dica prática: rotear todos os gastos de escolhas pessoais por um único cartão de crédito simplifica o acompanhamento. Defina o limite mensal desse cartão igual ao teto da categoria e acompanhe o acumulado semanalmente.
Erro comum: criar mais de 8 categorias. Sistemas com 8 a 12 categorias amplas reduzem o atrito de decisão por transação e aumentam a consistência do controle.
Uma revisão semanal de 5 a 10 minutos supera uma revisão mensal perfeita porque é frequente o suficiente para detectar problemas antes que se agravem. Escolha um dia fixo, como domingo à noite ou segunda de manhã, e revise estes 4 campos:
- Quanto entrou: confirmar a renda líquida da semana.
- Quanto saiu por categoria: somar os gastos de cada uma das 4 categorias.
- Estou dentro do teto? comparar o acumulado do mês com o teto proporcional, por exemplo, após 2 semanas, o gasto deve ser menor ou igual a 50% do teto mensal.
- Próximos vencimentos: listar boletos e compromissos financeiros dos próximos 7 dias.
Pessoas que revisam os gastos semanalmente tendem a ter melhor controle financeiro porque o ato de observar muda o comportamento.
Cada compra no cartão continua pertencendo à categoria que corresponde ao bem ou serviço adquirido, mercado entra em essenciais variáveis e jantar fora entra em escolhas pessoais. O cartão funciona apenas como instrumento de pagamento. Esse sistema funciona sem complicações apenas quando a fatura é paga integralmente todo mês. Quem carrega saldo devedor deve criar uma subcategoria de dívida de cartão dentro da categoria futuro e alocar recursos mensais para zerar esse valor.
Atenção: o brasileiro médio gasta cerca de 10% da renda em juros em 2025, segundo dados do Banco Central. Pagar a fatura integralmente gera o maior impacto financeiro imediato.
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Ele elimina as etapas manuais mais propensas ao abandono e reduz o risco de esquecimento.
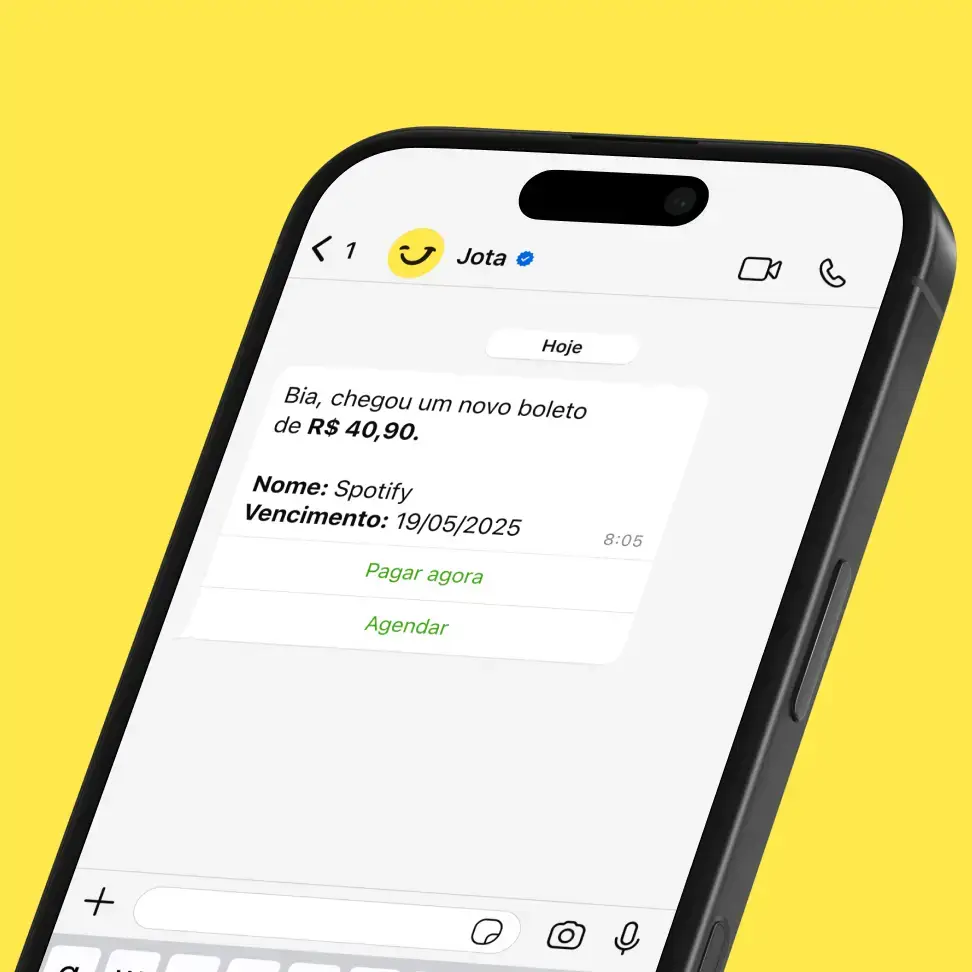
Notificação de boleto no WhatsApp - Radar de boletos: o Jota detecta novos vencimentos e envia alertas automáticos, com opção de pagar ou agendar o pagamento diretamente pelo chat, o que reduz multas por esquecimento.
- Open Finance: conectar todos os bancos ao Jota, sem limite de instituições, permite consolidar saldos e extratos em um único chat, com exportação em Excel já discriminada por banco, tipo de transação e contraparte.
- Extrato consolidado automático: programar uma tarefa recorrente, por exemplo, "toda segunda-feira às 8h, me manda o extrato consolidado de todos os bancos em Excel", garante o envio automático sem intervenção manual.
- Rendimento automático: o saldo na conta Jota rende 100% do CDI diariamente, sem IOF e sem necessidade de separar em caixinhas.
Comece a automatizar agora e abra sua conta grátis pelo WhatsApp.
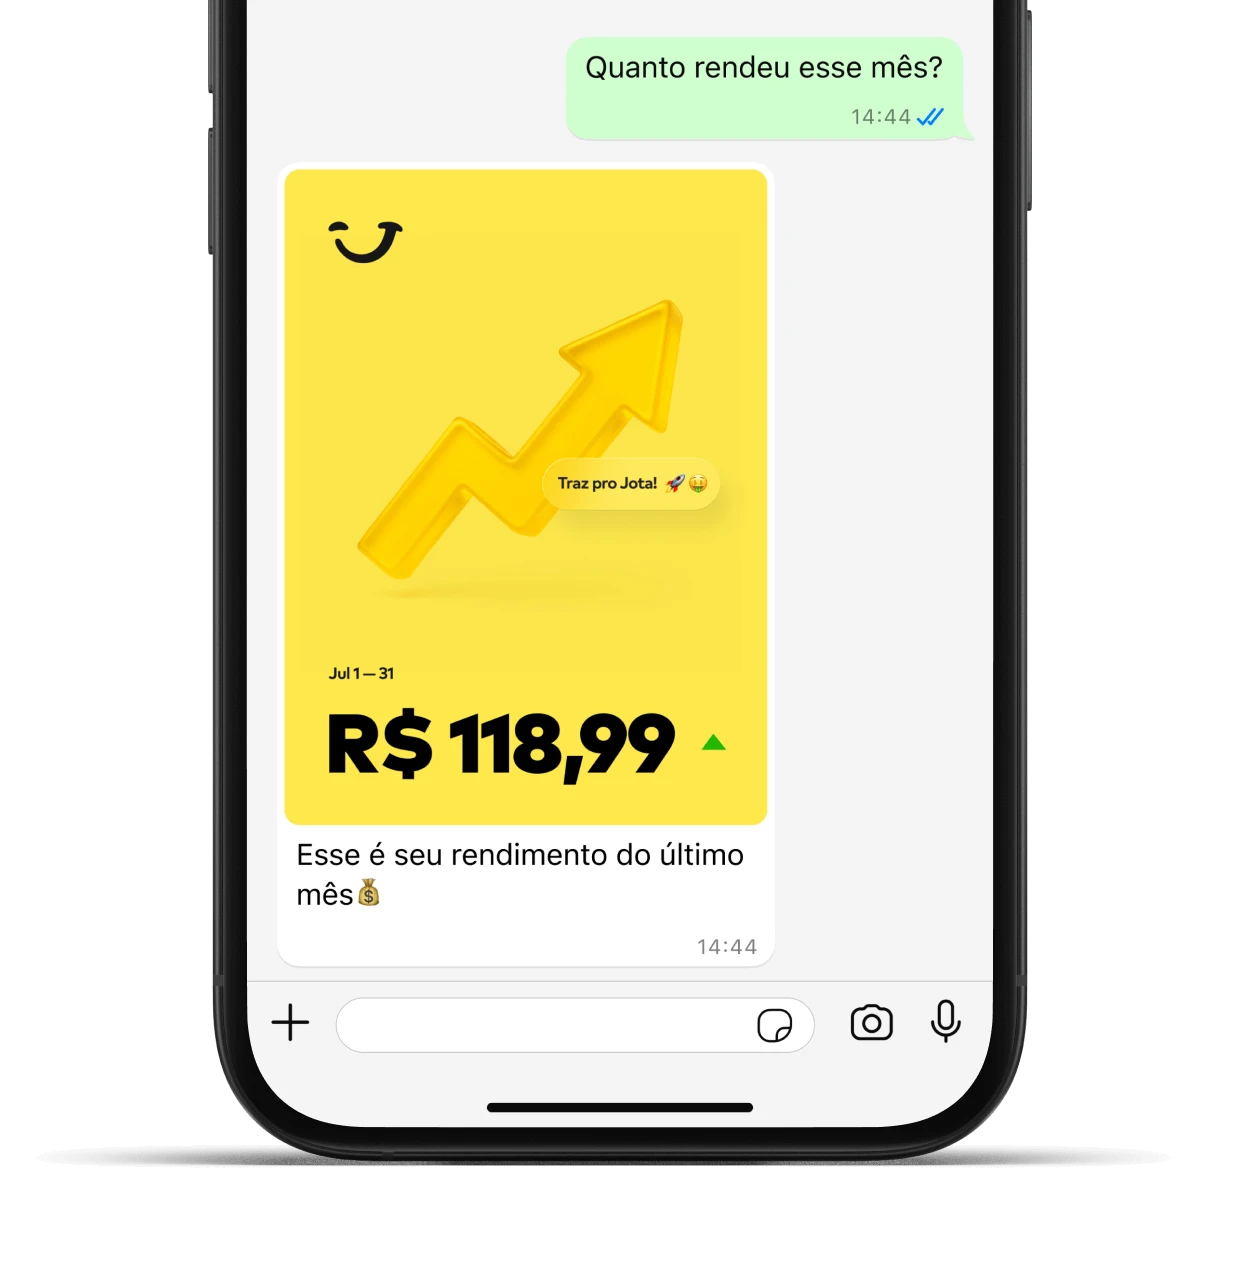
Resumo mensal de rendimento Variações para quem tem várias contas ou fluxo irregular de PJ
Empreendedores com receita variável podem calcular a renda líquida usando a média dos últimos 3 meses e orçar com base no valor mais baixo desse período. Quem tem renda altamente irregular se beneficia de uma abordagem de média de receita em vez de aplicar percentuais fixos mês a mês. Para quem opera com múltiplas contas, o Open Finance do Jota centraliza todos os extratos em um único chat e elimina a necessidade de alternar entre aplicativos. Empreendedores PJ também podem usar o Jota para automatizar cobranças a clientes, com geração de QR Code Pix pronto para encaminhar.
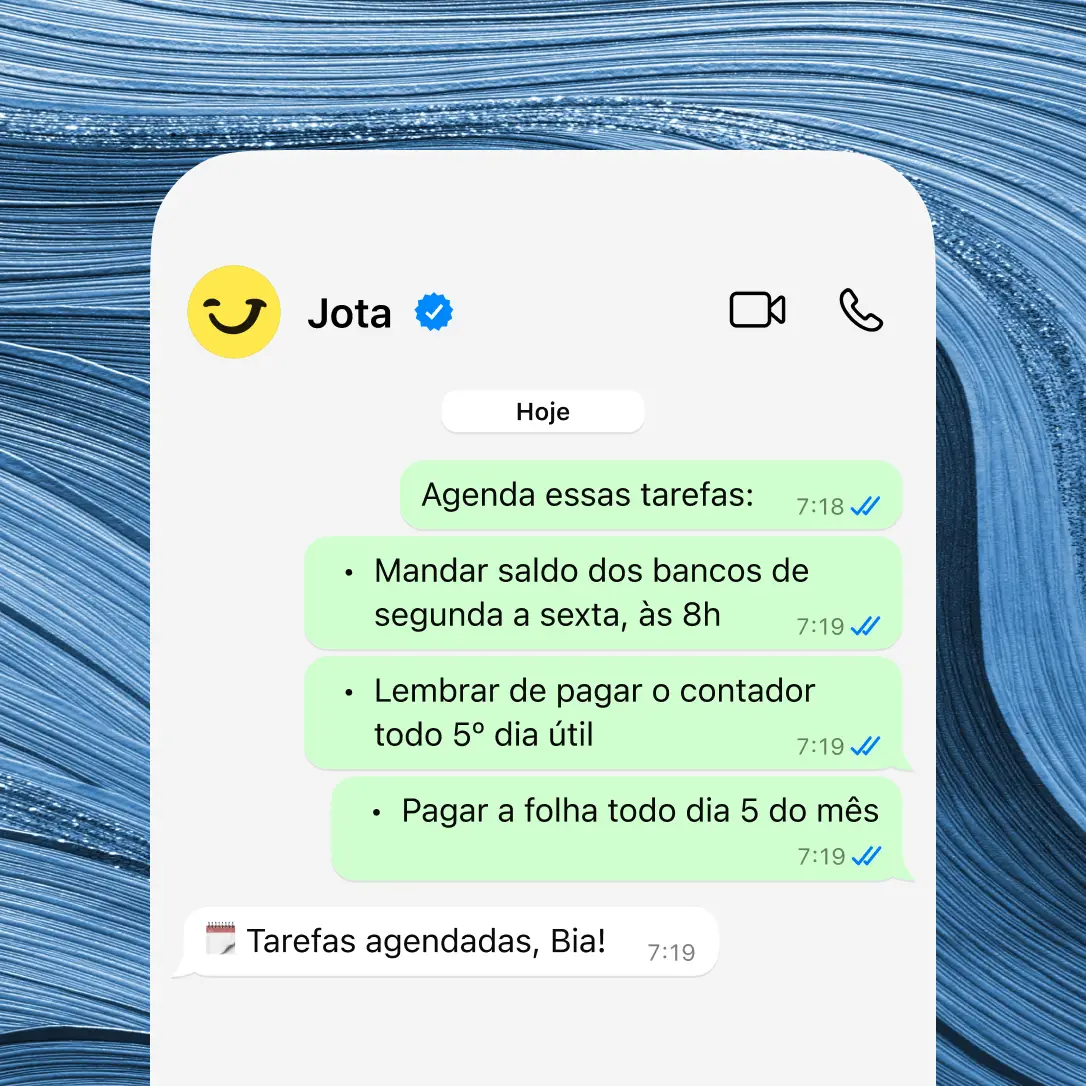
Automação de tarefas no WhatsApp Como saber se está funcionando
O método funciona quando três indicadores aparecem de forma consistente:
- saldo positivo no último dia do mês por pelo menos dois meses seguidos;
- zero multas por atraso de boletos nos últimos 30 dias;
- pelo menos 10% da renda líquida alocada na categoria futuro sem retirada posterior.
Pessoas que visualizam gastos por categoria tendem a reduzir despesas apenas pelo aumento de consciência.
Boas práticas e próximos passos
Revisar os tetos de cada categoria a cada 3 meses ou sempre que a renda ou uma despesa fixa relevante mudar mantém o método alinhado com a realidade. Especialistas recomendam revisão trimestral ou sempre que renda ou grandes despesas se alterarem. Usar o extrato consolidado do Open Finance do Jota ajuda a identificar gastos invisíveis, como assinaturas esquecidas, tarifas bancárias e juros que drenam o orçamento sem aparecer no dia a dia. Ações estruturais anuais em despesas fixas, como renegociar planos de internet e celular, podem gerar economia relevante nessas categorias. A segurança do Jota inclui validação de identidade no cadastro e senha de 6 dígitos em cada transação, com o dinheiro custodiado na Celcoin, instituição regulada pelo Banco Central.
Passo a passo para abrir conta Elimine planilhas e multas, abra sua conta Jota agora.
Perguntas frequentes
Qual é a diferença entre a regra 50/30/20 e a regra 50-35-15 usada neste guia?
A regra 50/30/20 original aloca 50% para necessidades, 30% para desejos e 20% para poupança ou dívidas. A adaptação 50-35-15 deste guia redistribui levemente o percentual de escolhas pessoais para 35% e reduz o de futuro para 15%, o que reflete a realidade de quem ainda está saindo do vermelho e precisa de um teto mais realista para lazer antes de aumentar a poupança. Ambas as versões se aplicam sobre a renda líquida, não sobre o salário bruto. Quem mora em cidades de custo elevado pode começar com 60/25/15 e ajustar progressivamente.
Como organizar gastos essenciais sem planilha?
O método descrito neste guia dispensa planilha. Basta conhecer a renda líquida mensal, definir tetos em valores absolutos para as 4 categorias e realizar uma revisão semanal de 5 minutos verificando 4 campos, quanto entrou, quanto saiu por categoria, se o gasto está dentro do teto e quais são os próximos vencimentos. Ferramentas como o Jota automatizam a coleta de dados via Open Finance e enviam extratos consolidados por WhatsApp, o que elimina a necessidade de entrada manual de dados.
O que fazer quando os gastos essenciais já consomem mais de 50% da renda?
Quando os essenciais ultrapassam 50% da renda líquida, a prioridade é identificar quais despesas fixas podem ser renegociadas, como planos de celular, internet, plano de saúde e aluguel, que costumam ter maior impacto. Ações estruturais anuais nessas categorias podem gerar economias de 15 a 30%. Enquanto isso, vale adotar temporariamente a proporção 60/25/15 ou até 70/20/10, protegendo sempre pelo menos 10% para o futuro. Nunca zere a categoria futuro, mesmo que o valor seja pequeno, porque a consistência importa mais do que o montante.
Como o Jota ajuda a evitar multas por boleto atrasado?
O Jota monitora automaticamente os boletos vinculados à conta e às contas conectadas via Open Finance. Quando um novo vencimento é detectado, o assistente financeiro envia um alerta pelo WhatsApp com a opção de pagar imediatamente ou agendar o pagamento para uma data específica. Tudo acontece dentro do próprio chat, sem necessidade de abrir aplicativos de banco. Também é possível programar uma tarefa recorrente para que o Jota lembre de boletos específicos todo mês.
Freelancers e microempreendedores com renda variável conseguem usar esse método?
Freelancers e microempreendedores conseguem aplicar esse método com uma pequena adaptação. A recomendação é calcular a média da renda líquida dos últimos 3 meses e usar o valor mais baixo desse período como base para definir os tetos de cada categoria. Nos meses em que a receita superar essa base, o excedente vai diretamente para a categoria futuro, como reserva de emergência ou quitação de dívidas. O Jota facilita esse controle para empreendedores ao consolidar extratos de múltiplos bancos em um único lugar via Open Finance e ao automatizar lembretes de cobrança a clientes com QR Code Pix pronto para encaminhar.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.