
Melhor conta digital para o dia a dia com serviços completos
Chega de fragmentação e taxas ocultas. O Jota centraliza sua vida financeira com 100% do CDI e gestão via WhatsApp. Abra sua conta grátis.
Ultima atualizacao: 10 de agosto de 2026
Principais lições deste artigo
- Manter contas em múltiplos bancos consome tempo e aumenta o risco de multas por esquecimento de boletos.
- Automatizar tarefas financeiras via WhatsApp elimina a necessidade de alternar entre vários aplicativos.
- Centralizar saldos e extratos com Open Finance oferece visão unificada sem instalar novos apps.
- Ter rendimento automático de 100% do CDI sem IOF maximiza ganhos desde o primeiro dia.
- Abra sua conta grátis no Jota agora: clique aqui para começar.
Seção 1: o problema da fragmentação e da burocracia no dia a dia financeiro
O Banco Central do Brasil registrou que brasileiros adultos mantêm, em média, 6,7 relacionamentos com instituições financeiras. Essa dispersão se traduz em múltiplos apps, várias senhas e diferentes extratos para reconciliar todo mês.
O 2º Panorama da Gestão de Despesas Corporativas no Brasil (edição 2025, divulgado em 2026) da Conta Simples em parceria com a Visa mostrou que PMEs brasileiras gastam, em média, 21 horas por semana em atividades como pagamentos, prestação de contas e controle de despesas. Esse tempo se multiplica quando se soma a fragmentação bancária: o 1º Panorama da Gestão de Despesas Corporativas (2025) apontou que 39% das MPMEs usam métodos manuais como planilhas e cadernos, e o estudo de 2026 menciona “quase 40%”.
Essa combinação de múltiplos bancos e processos manuais gera um efeito direto. Boletos esquecidos viram multas, taxas por Pix se acumulam e o tempo que deveria ir para o negócio acaba preso na burocracia bancária.
Seção 2: por que o problema persiste com bancos digitais
Os bancos digitais reduziram tarifas básicas, mas não eliminaram a fragmentação. A pesquisa “Raio X do Investidor Brasileiro” da ANBIMA com a Datafolha, realizada em 2025, mostrou que 74% dos brasileiros têm conta em banco tradicional e 39% têm conta em banco digital ou carteira digital. A maioria mantém os dois tipos ao mesmo tempo, o que amplia a dispersão.
A Pesquisa Febraban de Tecnologia Bancária 2025 indicou que o canal de mensagens instantâneas ainda processa um volume bem menor de transações em comparação com o mobile banking. Nenhum grande banco oferece uma interface nativa de WhatsApp com automação real de tarefas, centralização via Open Finance e rendimento sem IOF em um único lugar.
Comece a gerenciar tudo pelo WhatsApp e abra sua conta no Jota.
Seção 3: critérios de uma boa solução para o dia a dia
Resolver a fragmentação de forma consistente exige uma conta digital que atenda a cinco critérios fundamentais:
- Simplicidade de interface: operar por um canal que o usuário já conhece, sem curva de aprendizado.
- Centralização via Open Finance: ter visão unificada de saldos e extratos de todos os bancos em um único lugar.
- Automação de tarefas: programar lembretes de vencimentos, cobranças automáticas e pagamentos agendados sem intervenção manual.
- Rendimento diário de 100% do CDI sem IOF: fazer o saldo render desde o primeiro dia, sem necessidade de mover o dinheiro para caixinhas ou cofrinhos.
- Gratuidade: manter ausência de tarifas de manutenção, de taxas por Pix e de cobranças ocultas.
A tabela abaixo compara as principais opções disponíveis no mercado brasileiro em 2026 nesses critérios. Apenas o Jota atende simultaneamente aos cinco pontos, com centralização via Open Finance, automação nativa, rendimento sem IOF, interface por WhatsApp e gratuidade total.
| Critério | Inter | Nubank | C6 Bank | Jota |
|---|---|---|---|---|
| Tarifa de manutenção | Gratuita | Gratuita | Gratuita | Gratuita |
| Rendimento automático | 100% CDI via CDB (com IOF) | Mesmo modelo | Mesmo modelo | 100% CDI automático, sem IOF |
| IOF sobre rendimento | Até 96% do rendimento no 1º dia | Mesmo modelo | Mesmo modelo | Sem IOF |
| Open Finance para o consumidor | Parcial, focado em análise de crédito | Parcial, focado em análise de crédito | Parcial, focado em análise de crédito | Centralização total de saldos e extratos |
| Interface nativa WhatsApp | Não | Não | Não | Sim, 100% |
| Automação de lembretes e cobranças | Não | Não | Não | Sim, via IA conversacional |
Seção 4: como o Jota funciona na prática no seu WhatsApp
O Jota opera inteiramente dentro do WhatsApp, sem exigir instalação de app adicional. Cada funcionalidade foi pensada para resolver uma dor específica do dia a dia.
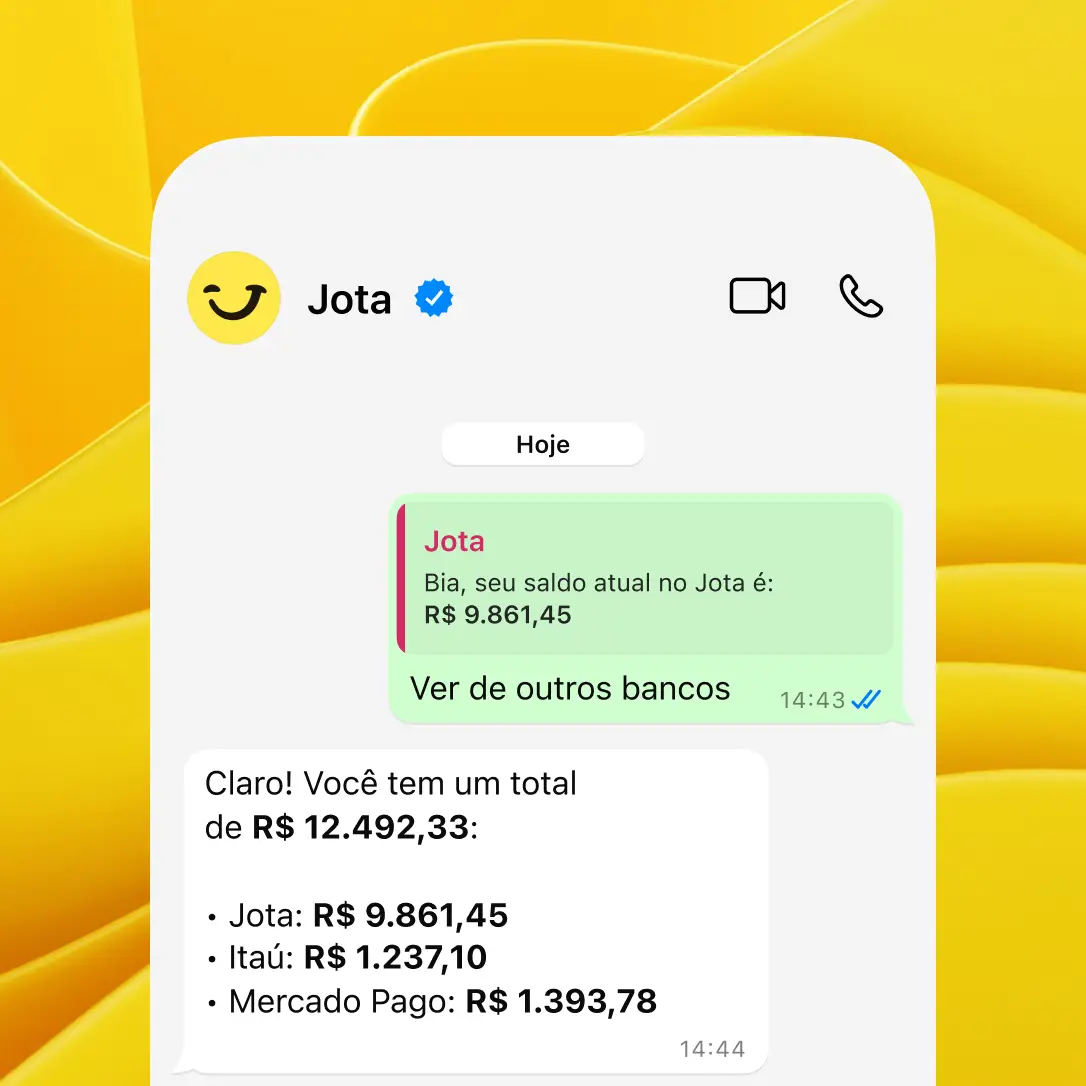
- Open Finance: conectar todos os bancos, como Itaú, Bradesco, Nubank, Stone e Mercado Pago, em um único chat. O usuário vê saldo consolidado e extratos por banco ou unificados, inclusive em Excel ou PDF, sem sair da conversa.
- Pix por áudio ou foto: enviar um áudio com “Jota, faz um Pix de R$ 200 para o fornecedor X” e concluir a transação em segundos, sem tarifa.
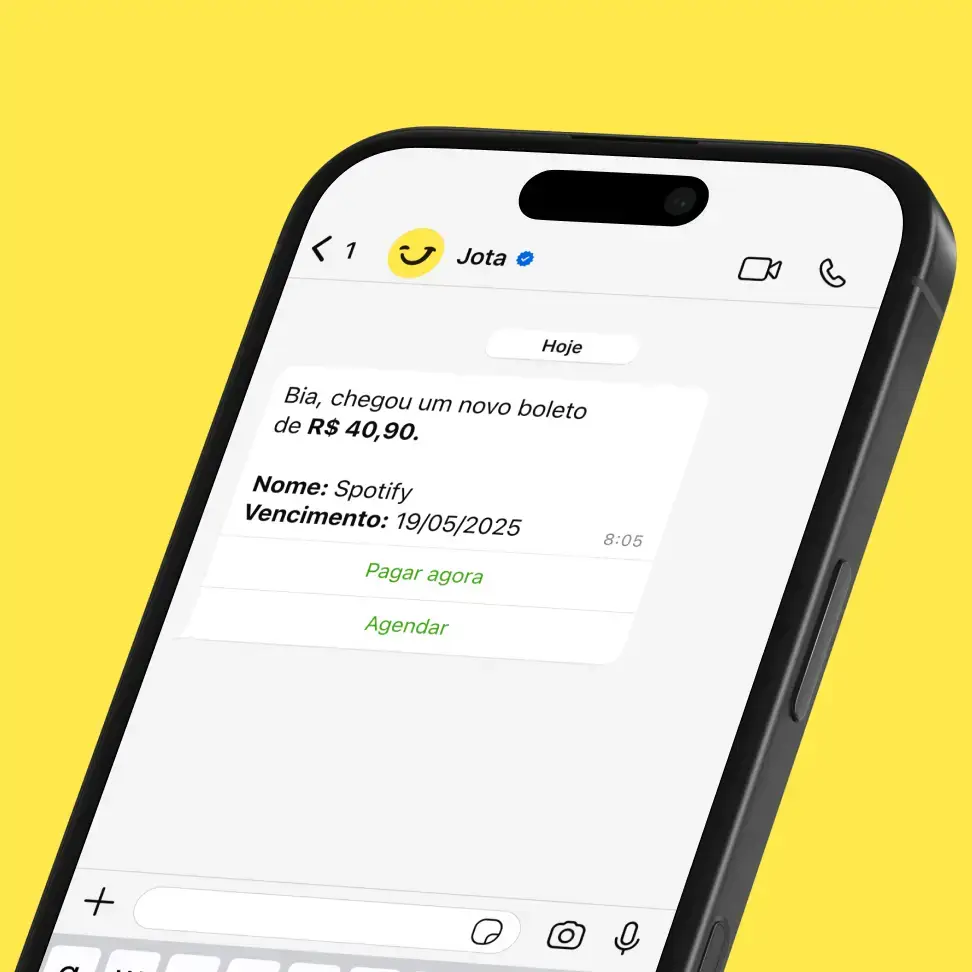
- Radar de boletos: usar a inteligência artificial do Jota para identificar vencimentos e avisar antes do prazo, com opção de pagar ou agendar diretamente pelo WhatsApp.
- Cobranças com QR Code: gerar lembretes de cobrança com QR Code Pix prontos para o empreendedor encaminhar ao cliente, sem que o Jota cobre o cliente diretamente.
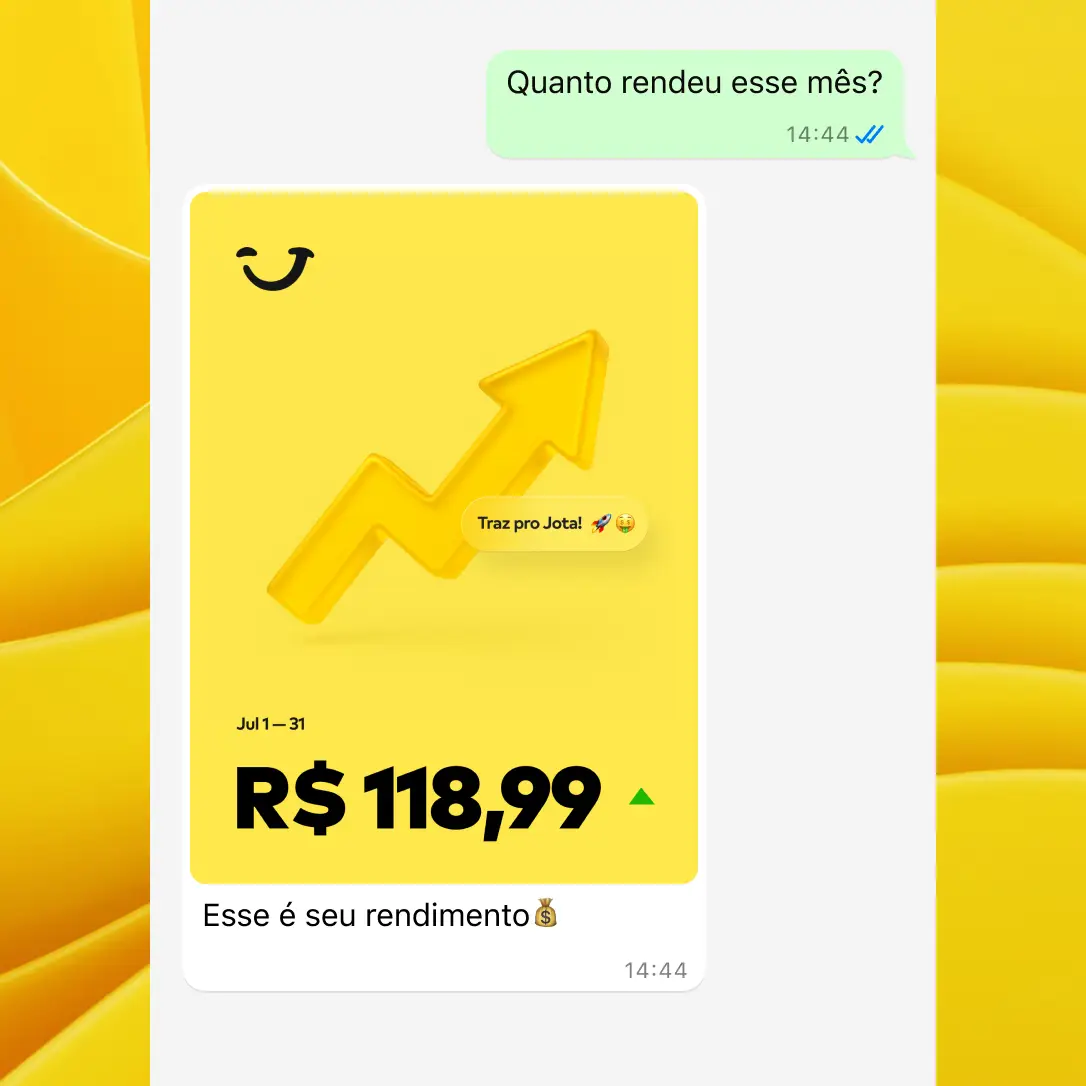
- Rendimento automático: fazer o saldo render 100% do CDI desde o primeiro dia, sem IOF e sem necessidade de mover o dinheiro para caixinhas.
- Extratos consolidados: solicitar “Jota, me manda o extrato de todos os bancos da semana passada em Excel” e receber o arquivo organizado por banco, tipo de transação e contraparte.
- Automação de tarefas: programar rotinas recorrentes por voz, como “todo dia às 9h me manda o saldo consolidado”, e deixar o Jota executar automaticamente.
A segurança inclui validação de identidade no onboarding, senha de 6 dígitos em cada transação e infraestrutura da Celcoin, regulada pelo Banco Central. O dinheiro não fica no WhatsApp, e sim em instituição regulada pelo BACEN.
Veja tudo funcionando em menos de 3 minutos e teste o Jota agora.
Seção 5: benefícios e resultados no dia a dia
A combinação de centralização e automação gera ganhos concretos em quatro frentes.
- Economia de tempo: reduzir a troca entre múltiplos apps e a conferência manual de extratos libera horas semanais para o negócio.
- Menos multas: usar o radar de boletos e lembretes automáticos diminui o esquecimento de vencimentos e os juros associados.
- Visão unificada: concentrar saldo e movimentações de todos os bancos em um único chat, com extratos prontos para envio ao contador.
- Foco no negócio: automatizar tarefas financeiras permite que lojistas e autônomos direcionem mais atenção para atendimento, vendas e crescimento.
Seção 6: evidências e casos reais
O Open Finance já atinge mais de 55 milhões de clientes no Brasil, cerca de um terço da população bancarizada. O WhatsApp tem aproximadamente 147 milhões de usuários ativos no país, o que o torna a interface mais familiar para o brasileiro. O relatório Banking Trends 2026 da Accenture indica que 86% dos clientes brasileiros entrevistados usariam um assistente de IA no aplicativo de seu banco principal.
Os casos de uso do Jota mostram esses números na prática.
- Renan, lojista com três lojas de materiais descartáveis, pagava até R$ 10 por Pix e acumulava cerca de R$ 1.000 em taxas mensais. Com o Jota, zerou essas taxas e manteve apenas o Nubank para emissão de boletos. “Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota.”
- Duda, dono de lojas de celular, tinha dificuldade para gerenciar finanças pela Stone trocando de filial constantemente. Com o Jota, passou a receber o dinheiro das maquininhas em um único local. “Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.”
- Raphael Santos, dono de loja de suplementos, perdia tempo conferindo depósitos via Pix manualmente. Com o Jota, expõe o QR Code no balcão e recebe confirmação instantânea no WhatsApp com dados do pagador, valor e saldo atualizado. Ele usa a IA para programar boletos e criar lembretes por voz. “O Jota veio para ficar.”
Comece a economizar tempo e dinheiro hoje e crie sua conta gratuita.
FAQ
O Jota é seguro para guardar e movimentar dinheiro?
O Jota utiliza validação de identidade biométrica no onboarding e exige senha de 6 dígitos para cada transação. O dinheiro não fica armazenado no WhatsApp, ele é custodiado pela Celcoin, instituição de pagamento regulada pelo Banco Central do Brasil. O usuário não precisa manter outros aplicativos bancários instalados no celular e pode arquivar a conversa com o Jota para maior privacidade. Saiba mais sobre a segurança do Jota.
Como funciona o rendimento de 100% do CDI sem IOF?
O saldo na conta do Jota rende automaticamente 100% do CDI desde o primeiro dia, sem necessidade de alocar o dinheiro em caixinhas, cofrinhos ou outros produtos separados. Diferentemente dos CDBs de liquidez diária oferecidos por bancos digitais, o Jota não cobra IOF sobre os rendimentos, nem mesmo nos primeiros 30 dias. Nesse período, o IOF pode consumir até 96% do rendimento em produtos concorrentes. Veja mais detalhes sobre o rendimento do Jota.
O Jota atende tanto pessoa física quanto pessoa jurídica?
O Jota oferece conta digital para pessoas físicas e para empreendedores pessoa jurídica, incluindo MEIs, autônomos, donos de comércio e profissionais liberais. Para o PJ, o Jota disponibiliza funcionalidades específicas, como lembretes de cobranças com QR Code Pix prontos para encaminhar ao cliente, gestão de múltiplas filiais em um único chat e extratos consolidados por banco para envio ao contador. O onboarding para PJ inclui o envio do contrato social diretamente pelo WhatsApp e costuma ser concluído em poucos minutos.
Como o Jota centraliza contas de outros bancos via Open Finance?
O usuário solicita a conexão de cada banco diretamente na conversa do WhatsApp. Após a autorização, o Jota passa a exibir saldos e extratos de todos os bancos conectados, sem limite de quantidade, em um único chat. É possível pedir extratos por banco específico, extratos consolidados de todos os bancos, recortes por período, por contraparte ou por tipo de transação. Os arquivos podem ser entregues em texto, PDF ou Excel. Saiba mais sobre o Open Finance no Jota.
Como funciona o suporte do Jota?
O suporte do Jota é acessado diretamente pelo WhatsApp, o mesmo canal usado para todas as operações financeiras. Não há necessidade de ligar para uma central ou abrir chamado em outro sistema. A inteligência artificial do Jota resolve a maioria das dúvidas e solicitações na própria conversa, e casos mais complexos seguem para atendimento humano.
Conclusão: uma conversa no WhatsApp substitui múltiplos apps
A fragmentação bancária custa tempo, dinheiro e atenção. A combinação da fragmentação bancária documentada anteriormente com o tempo semanal que PMEs perdem em burocracia manual mostra que o problema é estrutural e não se resolve com mais um app para instalar.
O Jota centraliza tudo em um único chat no WhatsApp: saldos e extratos de todos os bancos via Open Finance, pagamentos por Pix via áudio ou foto, radar de boletos com alertas automáticos, cobranças com QR Code para clientes, automação de tarefas recorrentes e rendimento de 100% do CDI sem IOF. Tudo isso permanece gratuito, com segurança regulada pelo Banco Central e suporte pelo próprio WhatsApp.
Gerencie toda a sua vida financeira em uma única conversa e abra sua conta agora.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.