
Conta digital PJ no WhatsApp para empreendedores em 2026
Gerencie sua conta digital PJ pelo WhatsApp com o Jota: sem taxas abusivas, sem burocracia e com Open Finance. Experimente grátis agora!
Última atualização: 28 de agosto de 2026
Principais lições deste artigo
- Em 2026, 97% dos MEIs usam Pix como forma de pagamento, mas muitos ainda pagam taxas que podem chegar a R$ 1.000 por mês em tarifas.
- O Jota oferece Pix gratuito e ilimitado, cobranças automatizadas, radar de boletos e rendimento automático de 100% do CDI sem IOF, tudo dentro do WhatsApp.
- Comparado a Itaú Emps e Banco do Brasil, o Jota é a única solução que consolida saldos de múltiplos bancos via Open Finance e opera 100% via WhatsApp em 2 a 3 minutos.
- Empreendedores reais relatam economia de até R$ 500 por mês ao eliminar taxas e centralizar operações financeiras em um único chat.
- Abra sua conta grátis agora e elimine taxas e burocracia: Abra sua conta grátis agora pelo WhatsApp
Solução: Jota transforma o WhatsApp no seu assistente financeiro PJ
O Jota é um assistente financeiro com conta digital PJ que opera 100% dentro do WhatsApp. Não é um banco. É uma solução que usa inteligência artificial conversacional para centralizar pagamentos, cobranças, extratos e rendimento automático em uma única conversa, sem instalar nenhum aplicativo novo.
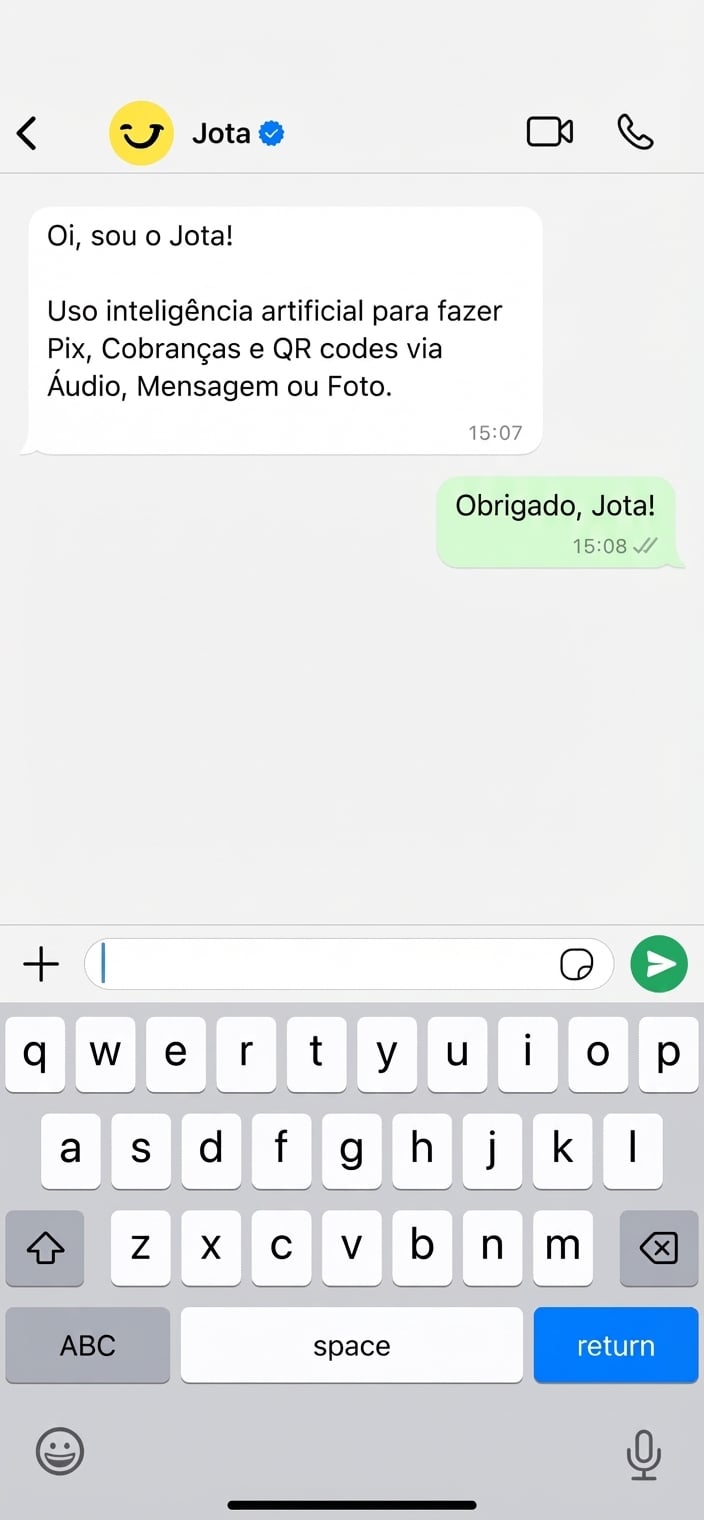
As principais funcionalidades para empreendedores incluem:
- Pix gratuito e ilimitado via texto, áudio ou foto, sem taxas por transação.
- Cobranças automatizadas com geração de QR Code Pix pronto para encaminhar ao cliente, com lembretes automáticos de vencimento.
- Radar de boletos com alertas de vencimento e opção de pagar ou agendar diretamente pelo chat.
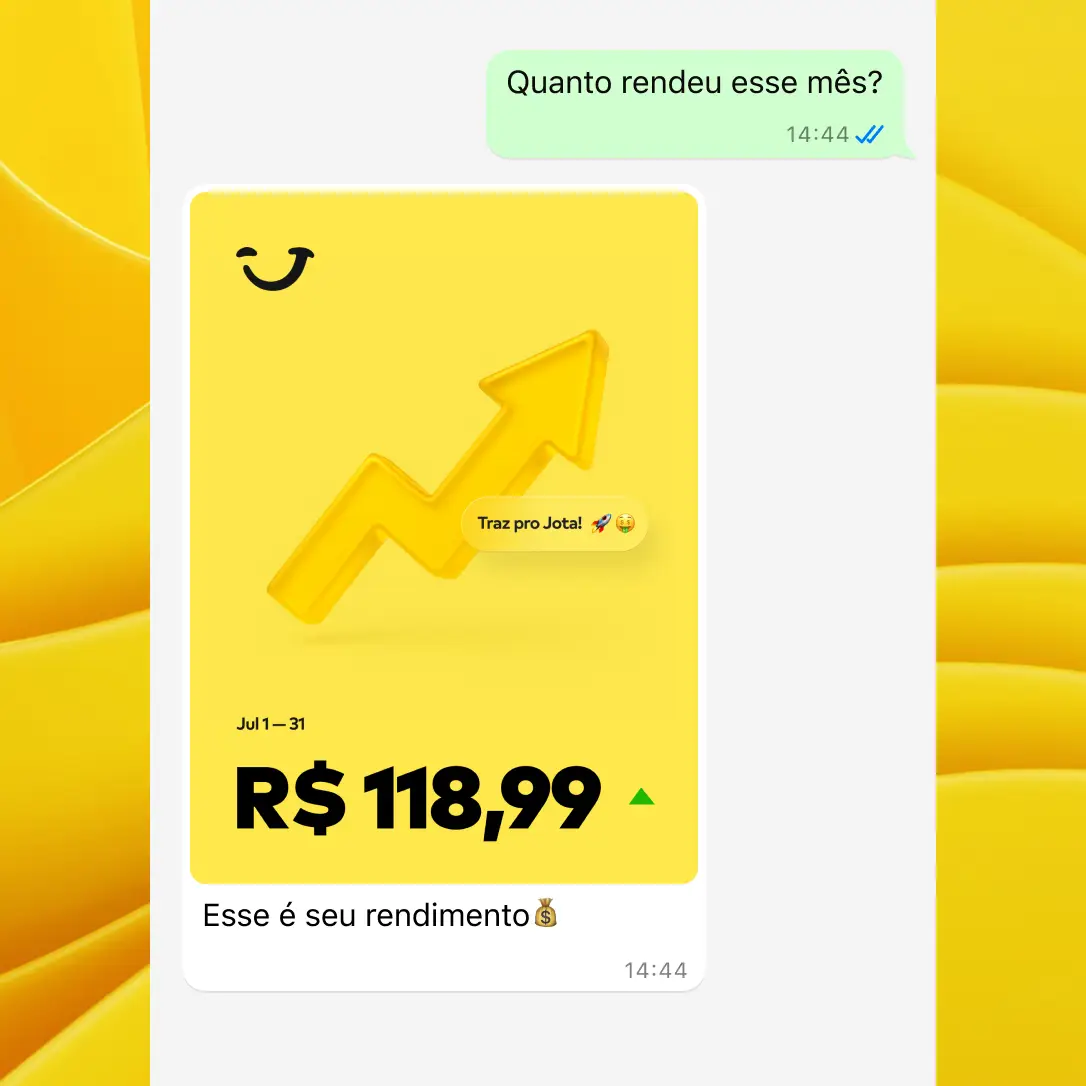
- Rendimento automático de 100% do CDI sem IOF, sem precisar separar o dinheiro em "caixinhas".
- Open Finance para consolidar saldos e extratos de todos os seus bancos em um único lugar.
O dinheiro fica custodiado na Celcoin, instituição regulada pelo Banco Central. Toda transação exige senha de 6 dígitos. O onboarding leva de 2 a 3 minutos pelo próprio WhatsApp, com validação de biometria e envio de documentos.
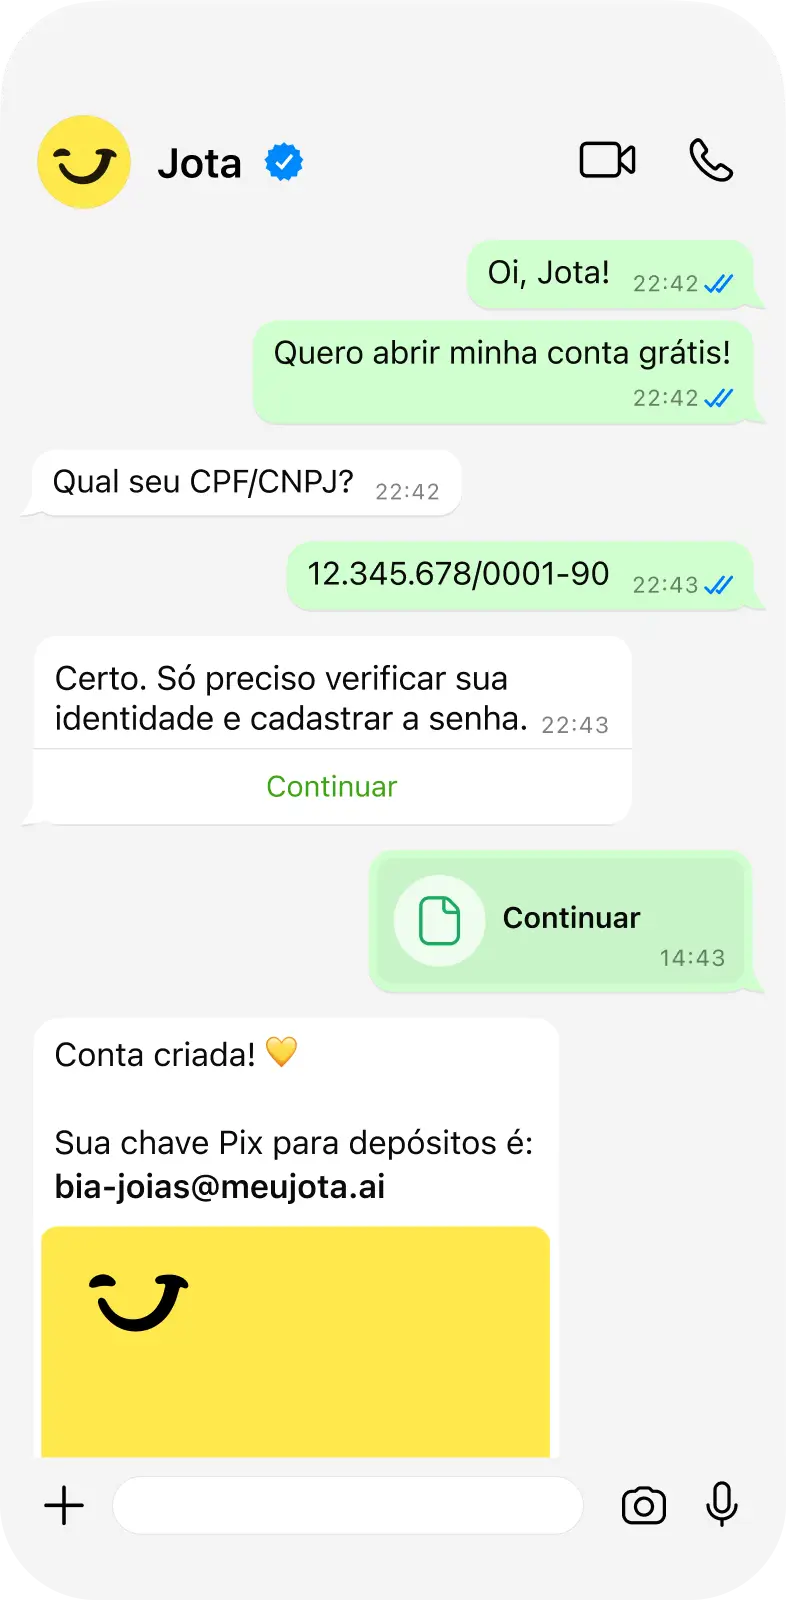
Comece a gerenciar suas finanças direto do WhatsApp, abra sua conta grátis.
Comparativo 2026: Itaú Emps, Banco do Brasil e Jota
Este comparativo mostra como Itaú Emps, Banco do Brasil e Jota atendem MEIs e microempreendedores que lidam com alto volume de Pix e boletos diariamente. Apenas o Jota combina Pix gratuito ilimitado, consolidação multi-banco via Open Finance e rendimento automático sem IOF em uma operação 100% pelo WhatsApp.
| Critério | Itaú Emps | Banco do Brasil | Jota |
|---|---|---|---|
| Taxa de Pix | Varia por plano, pode haver cobrança por transação acima da franquia | Varia por plano, pode haver cobrança por transação acima da franquia | Gratuito e ilimitado |
| Integração com Open Finance | Disponível para análise de crédito, não para gestão consolidada pelo cliente | IA no WhatsApp para Pix e consultas, sem consolidação multi-banco para o usuário | Consolidação de saldos e extratos de todos os bancos em um único chat |
| Rendimento sem IOF | Não oferece rendimento automático sem IOF no saldo em conta | Não oferece rendimento automático sem IOF no saldo em conta | Rendimento automático sem IOF, 100% do CDI |
| Aprovação e suporte via WhatsApp | Abertura via app próprio, suporte via WhatsApp limitado | Abertura via app próprio, atendimento conversacional via WhatsApp disponível | Abertura, operação e suporte 100% via WhatsApp, em 2 a 3 minutos |
Nota: dados de Itaú Emps e Banco do Brasil baseados em informações públicas disponíveis em maio e junho de 2026. As condições podem variar por plano contratado.
Casos reais de economia em 2026
Casos reais mostram como empreendedores de setores diferentes usam o Jota para reduzir custos e ganhar controle financeiro.
Renan, que opera três lojas de materiais descartáveis, enfrentava o problema de taxas elevadas. Ele pagava até R$ 10 por Pix, acumulando R$ 1.000 por mês só em tarifas. Com o Jota, eliminou essas taxas e passou a economizar mais de R$ 500 por mês. Ele resume assim: "Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota."
Duda, dona de lojas de celular, tinha dificuldade para centralizar os recebimentos da Stone entre filiais. Ela passou a redirecionar automaticamente os valores das maquininhas para o Jota e hoje acompanha tudo em um único chat, sem alternar entre vários aplicativos.
Raphael Santos, proprietário de uma loja de suplementos, perdia tempo conferindo manualmente depósitos via Pix no app do banco. Com o Jota, ele expõe o QR Code no balcão e recebe confirmação instantânea no WhatsApp com dados do pagador, valor e saldo atualizado. Ele não precisa abrir nenhum app de banco para conferir.
Kimberly, do Kanoa Beach Club, precisava de previsibilidade no fluxo de caixa. Ela centralizou pagamentos recorrentes de boletos e transferências no Jota, substituindo processos manuais que geravam incerteza. Hoje ela relata que o serviço "está atendendo muito bem" e que a rotina financeira ficou mais estável.
Como o Jota resolve tarefas do dia a dia
O assistente financeiro entende texto, áudio e imagem e executa tarefas comuns do dia a dia de forma direta.
- Gerar QR Code Pix para cobrança: envie uma mensagem de texto ou áudio pedindo ao Jota para criar uma cobrança com o valor e o nome do cliente. O Jota gera o QR Code pronto para você encaminhar ao cliente pelo WhatsApp.
- Agendar pagamento de boleto por áudio: mande um áudio dizendo "Jota, paga esse boleto amanhã às 9h" e o assistente agenda automaticamente, sem você precisar digitar.
- Pedir extrato consolidado em Excel: solicite "Jota, me manda o extrato de todos os bancos da semana passada em Excel" e receba o arquivo organizado por banco, tipo de transação e contraparte, pronto para enviar ao contador.
- Receber lembretes automáticos de vencimento: o radar de boletos identifica novos vencimentos e avisa no WhatsApp com antecedência, oferecendo a opção de pagar ou agendar na hora.
Essas funcionalidades podem virar rotinas recorrentes. Um exemplo é a instrução "Jota, toda manhã às 8h me manda o extrato consolidado de todos os bancos". O Open Finance conecta quantos bancos você quiser, sem limite.
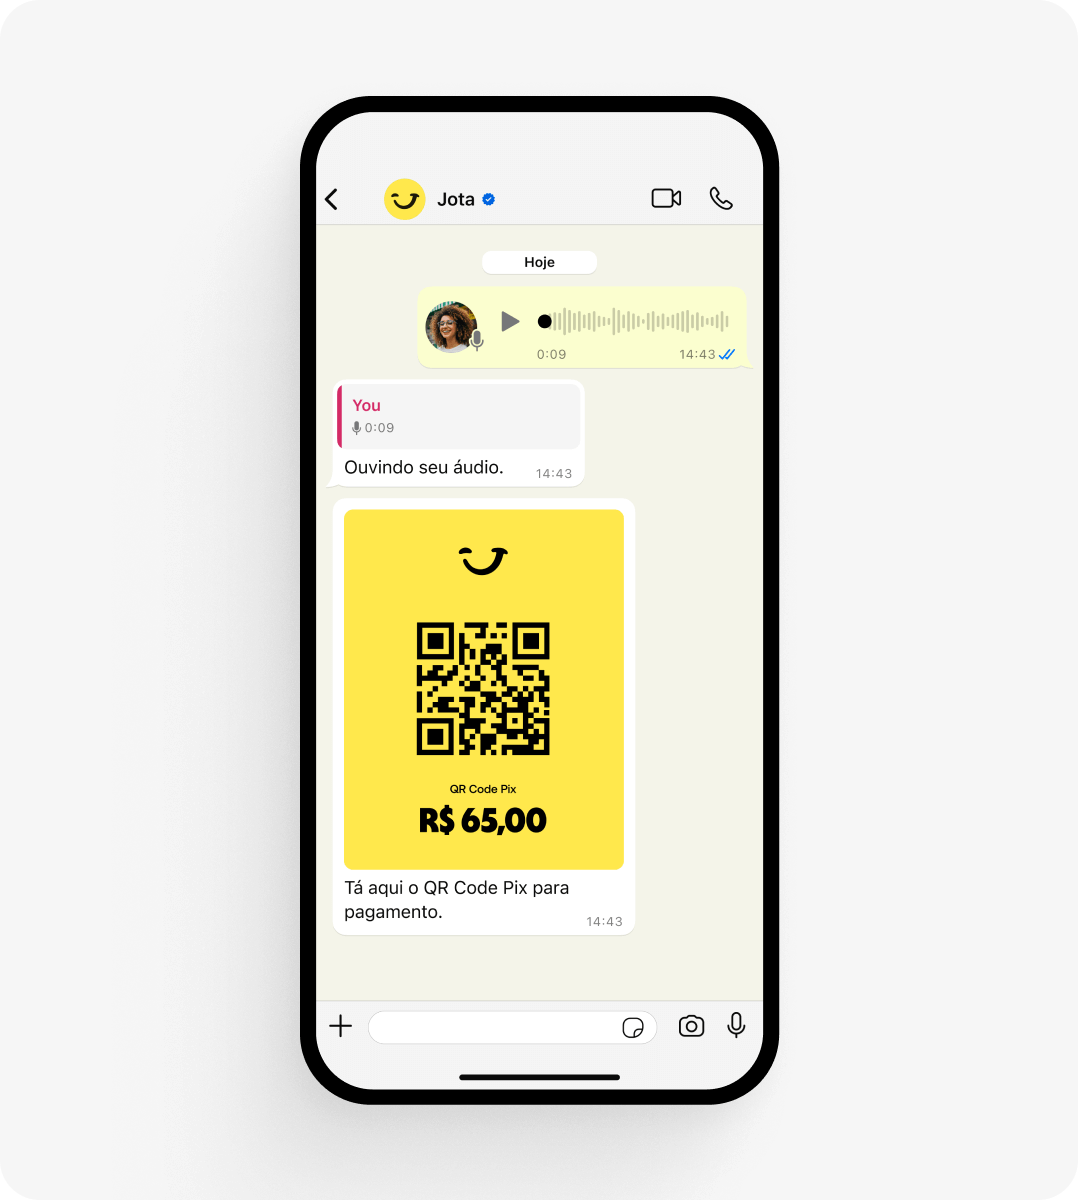
Automatize essas tarefas agora, abra sua conta e teste o Jota no seu dia a dia.
Objeções frequentes respondidas
Três dúvidas aparecem com frequência entre empreendedores que conhecem o Jota pela primeira vez.
- Segurança: o onboarding inclui validação de biometria via Unico, plataforma especializada em prevenção de fraudes. Toda transação exige senha de 6 dígitos. A custódia do dinheiro é feita integralmente pela Celcoin, regulada pelo Banco Central, e não pelo WhatsApp nem pelo Jota. O usuário pode manter a conversa arquivada e não precisa deixar aplicativos de banco instalados no celular.
- Gratuidade: o Jota não cobra por Pix, boletos ou cobranças. O modelo de negócio será sustentado por operações de crédito e maquininha, o que permite manter as funcionalidades essenciais sem custo direto para o empreendedor.
- Inteligência artificial: o Jota usa IA conversacional treinada para tarefas financeiras. Diferente de chatbots comuns, entende contexto, interpreta áudios, fotos e textos e executa tanto ações pontuais quanto rotinas programadas. Entre março e maio de 2026, 52% dos pequenos negócios no Brasil usaram IA nas duas semanas anteriores à pesquisa do Sebrae, principalmente para reduzir tempo em tarefas repetitivas.
Framework de decisão simples
Escolher a solução certa exige identificar qual necessidade é mais urgente no seu negócio.
- MEI ou microempresa com alto volume de Pix e boletos: se o principal problema é eliminar taxas e ganhar praticidade, o Jota tende a ser a opção mais econômica. Ele elimina tarifas em Pix, centraliza tudo no WhatsApp e oferece o rendimento automático mencionado anteriormente.
- Necessidade de crédito imediato: se o foco é acesso rápido a crédito, vale avaliar o Itaú Emps ou outra instituição com linha de crédito PJ ativa. O Jota pode funcionar em paralelo para as operações do dia a dia, enquanto o crédito permanece onde já está aprovado.
- Conta ativa no Banco do Brasil: se você já tem conta no Banco do Brasil e não quer mudar por questões de relacionamento ou histórico, é possível manter essa estrutura. Nesse caso, você abre mão do rendimento automático sem IOF e da automação de tarefas via WhatsApp que o Jota oferece. O Banco do Brasil avançou em IA no WhatsApp, mas ainda sem consolidação multi-banco para o usuário.
Conclusão: escolha a solução que devolve seu tempo e dinheiro
O empreendedor brasileiro em 2026 já consegue unir praticidade e economia em uma única solução. O Jota reúne Pix gratuito, radar de boletos, cobranças automatizadas, Open Finance e o rendimento automático já descrito em uma única conversa no WhatsApp. Tudo isso funciona com a segurança de uma infraestrutura regulada pelo Banco Central e com o suporte de um assistente financeiro disponível a qualquer hora.
Para padarias, lojas de celular, restaurantes e outros comércios com alto volume de transações e sem equipe financeira dedicada, essa conta digital PJ concentra em um só lugar o que antes exigia vários aplicativos e processos manuais.
Elimine taxas e burocracia em poucos minutos, abra sua conta gratuita pelo WhatsApp.
Perguntas frequentes
O Jota é um banco?
Não. O Jota é um assistente financeiro com conta digital que opera 100% via WhatsApp. O dinheiro dos clientes fica custodiado na Celcoin, instituição de pagamento regulada pelo Banco Central do Brasil. O Jota funciona como camada de inteligência artificial e interface conversacional que simplifica a gestão financeira do empreendedor, sem ser uma instituição bancária.
Quais taxas o Jota cobra para MEIs e pequenos empreendedores?
O Jota não cobra taxas por Pix, pagamento de boletos, geração de cobranças ou manutenção de conta. O modelo de negócio será sustentado por operações de crédito e maquininha, o que permite manter as funcionalidades essenciais gratuitas para o empreendedor. O saldo na conta rende automaticamente 100% do CDI sem cobrança de IOF, enquanto em outras opções de liquidez diária o IOF pode consumir até 96% do rendimento nos primeiros dias.
Como funciona o Open Finance no Jota para quem tem contas em vários bancos?
O Jota conecta todos os seus bancos via Open Finance, sem limite de instituições. Após a conexão, você consegue ver saldos consolidados, extratos detalhados por banco ou unificados e realizar pagamentos escolhendo a conta de origem, tudo dentro do WhatsApp. Também é possível solicitar relatórios automáticos diários, extratos em Excel discriminados por tipo de transação e contraparte e recortes específicos de período ou fornecedor. Nenhum dado bancário fica armazenado no WhatsApp, e a autenticação segue os padrões do Banco Central.
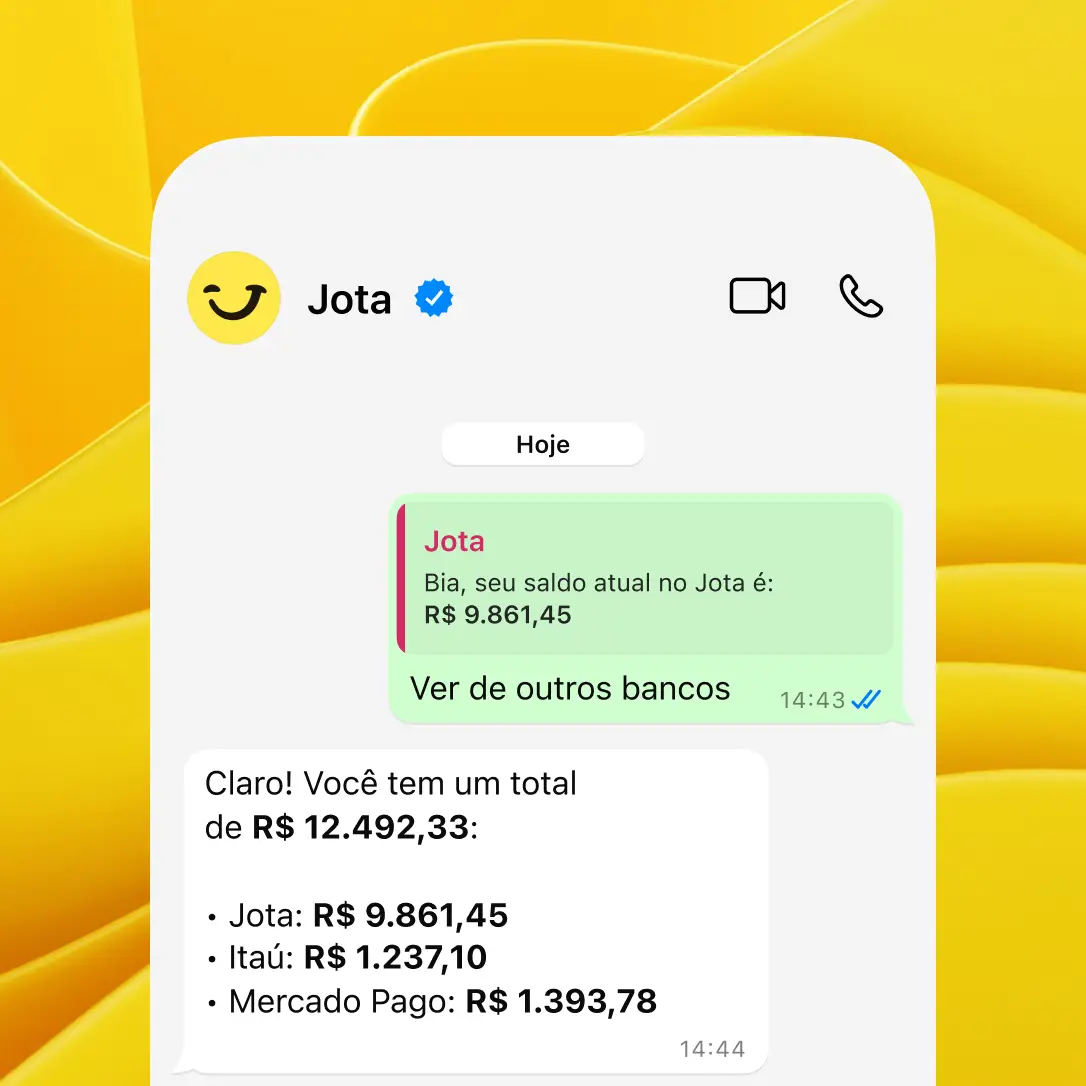
O Jota é seguro para movimentar o dinheiro do meu negócio?
Sim. O processo de abertura de conta inclui validação de biometria facial e verificação de identidade. Toda transação financeira exige senha de 6 dígitos. O dinheiro fica custodiado integralmente na Celcoin, regulada pelo Banco Central, e não no WhatsApp nem com o Jota. O usuário não precisa deixar aplicativos de banco instalados no celular e pode manter a conversa com o Jota arquivada para maior discrição.
Como o Jota gera cobranças para os meus clientes?
O Jota cria lembretes de cobranças com QR Code Pix pronto para o empreendedor encaminhar diretamente ao cliente pelo WhatsApp. O assistente financeiro não cobra o cliente diretamente, ele prepara o material de cobrança e pode programar lembretes automáticos para que você não esqueça de enviar. Quando o pagamento é confirmado, o Jota notifica instantaneamente com dados do pagador, valor recebido e saldo atualizado, o que elimina a necessidade de conferir extratos manualmente.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.