
Ferramentas de gestão financeira com integração bancária
Compare ferramentas de gestão financeira com integração bancária. O Jota é gratuito, usa Open Finance nativo e opera pelo WhatsApp. Comece agora!
Ultima atualizacao: 7 de agosto de 2026
Principais lições deste artigo
- O Open Finance já está disponível para a maioria dos bancos brasileiros e permite integração automática de extratos sem exportação manual de arquivos.
- Para micro e pequenos negócios, o custo real da ferramenta, somando mensalidade e taxas por Pix e boleto, costuma superar o benefício quando existem opções gratuitas.
- ERPs tradicionais como Conta Azul, Omie e Bling oferecem módulos avançados, mas cobram mensalidade e exigem curva de aprendizado de média a alta.
- O Jota se destaca por ser 100% gratuito, operar via WhatsApp e oferecer Open Finance nativo com Pix e boleto sem taxa, além de rendimento automático de 100% do CDI.
- Abra sua conta no Jota agora e simplifique a gestão financeira do seu negócio: clique aqui para começar gratuitamente.
O que é ERP com integração bancária
Um ERP com integração bancária é um sistema de gestão empresarial que se conecta diretamente às contas bancárias do negócio para importar extratos, conciliar transações e iniciar pagamentos de forma automatizada, sem exportação manual de arquivos. No Brasil de 2026, essa integração ocorre principalmente pelo Open Finance, que padroniza APIs reguladas pelo Banco Central e cobre a grande maioria dos bancos brasileiros com um único protocolo. O resultado prático é eliminar a conciliação bancária manual, pois o sistema cruza automaticamente cada lançamento interno com o extrato bancário usando identificadores únicos de transação.
O que avaliar na escolha de uma ferramenta
A integração bancária é apenas um dos fatores que definem se uma ferramenta realmente simplifica a rotina financeira. Antes de escolher qualquer plataforma, é necessário analisar seis critérios objetivos que, em conjunto, mostram o custo real e a praticidade da solução:
- Facilidade de uso: a ferramenta exige treinamento ou funciona de forma conversacional e intuitiva.
- Custo real: além da mensalidade, existem taxas por Pix, boleto, usuário ou transação.
- Cobertura do Open Finance: quantos bancos populares estão integrados e qual é a taxa de sucesso na conexão.
- Suporte a Pix e boleto: é possível enviar e receber sem custo adicional.
- Automação de lembretes: o sistema avisa sobre vencimentos e cobranças pendentes.
- Rendimento do saldo: o dinheiro parado na conta rende automaticamente sem IOF.
Comparativo 2026: Conta Azul, Omie, Nibo, Bling, Granatum e Jota
Esta tabela compara as principais ferramentas disponíveis no mercado brasileiro em 2026 com base em dimensões objetivas. Os dados de cobertura de Open Finance refletem a infraestrutura regulada pelo Banco Central, que cobre a grande maioria dos bancos brasileiros via API padronizada. As informações de cobrança se baseiam nas páginas públicas de cada produto e no perfil de público declarado por cada empresa.
| Ferramenta | Integração Open Finance testada | Modelo de cobrança |
|---|---|---|
| Conta Azul | Importação de extrato via OFX, Open Finance disponível em planos superiores | Mensalidade a partir de R$ 159,90/mês |
| Omie | Conciliação bancária via OFX e integração com bancos parceiros | A mensalidade da Omie varia conforme o faturamento e plano, a partir de R$ 119/mês no site oficial. |
| Nibo | Open Finance para leitura de extratos em planos pagos | Mensalidade a partir de R$ 166/mês (plano semestral) |
| Bling | Integração bancária via OFX, foco em e-commerce e estoque | Mensalidade conforme o plano |
| Granatum | Open Finance para leitura de extratos e conciliação automática | Mensalidade conforme o plano |
| Jota | Open Finance nativo com Santander, Bradesco, Itaú, Nubank, Stone, Mercado Pago e outros, sem limite de bancos conectados | Gratuito, sem mensalidade e sem taxa de Pix ou boleto |
A curva de aprendizado varia bastante. ERPs tradicionais como Conta Azul, Omie, Nibo, Bling e Granatum exigem familiarização com interfaces web e múltiplos módulos. O Jota opera de forma conversacional pelo WhatsApp, o que reduz a necessidade de treinamento.
Conecte todos os seus bancos em um único chat, abra sua conta gratuita agora.
Jota: assistente financeiro 100% no WhatsApp com Open Finance
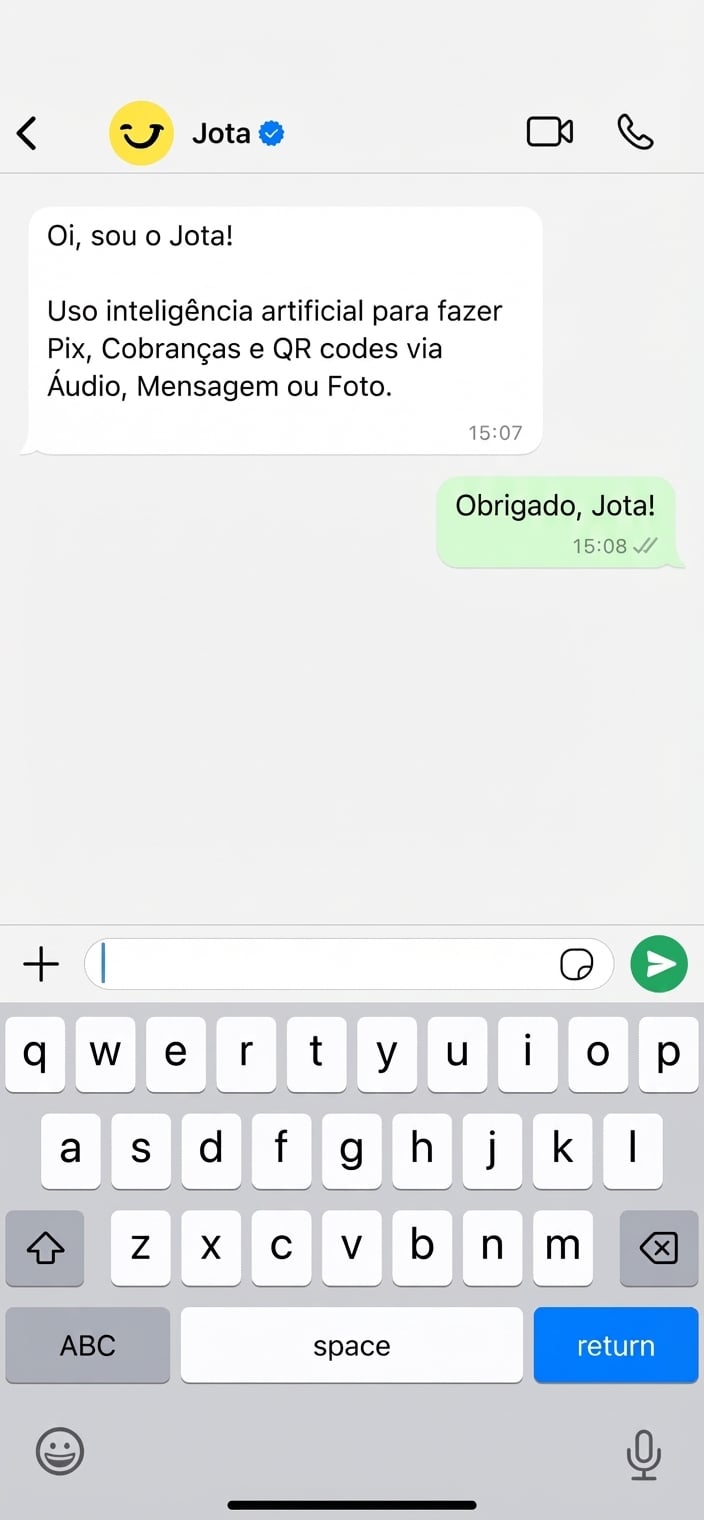
Dentre as opções apresentadas, o Jota merece destaque por reunir funcionalidades essenciais sem custo. O Jota é um assistente financeiro com conta digital que opera inteiramente pelo WhatsApp. Para micro e pequenos empreendedores, ele resolve as principais dores financeiras sem exigir instalação de novos aplicativos ou treinamento.
Essas dores, como taxas ocultas, ausência de alertas e visão fragmentada entre múltiplos bancos, são endereçadas pelas seguintes funcionalidades:
- Conta digital PJ gratuita: abertura em 2 a 3 minutos pelo próprio WhatsApp, com validação de biometria e envio de contrato social.
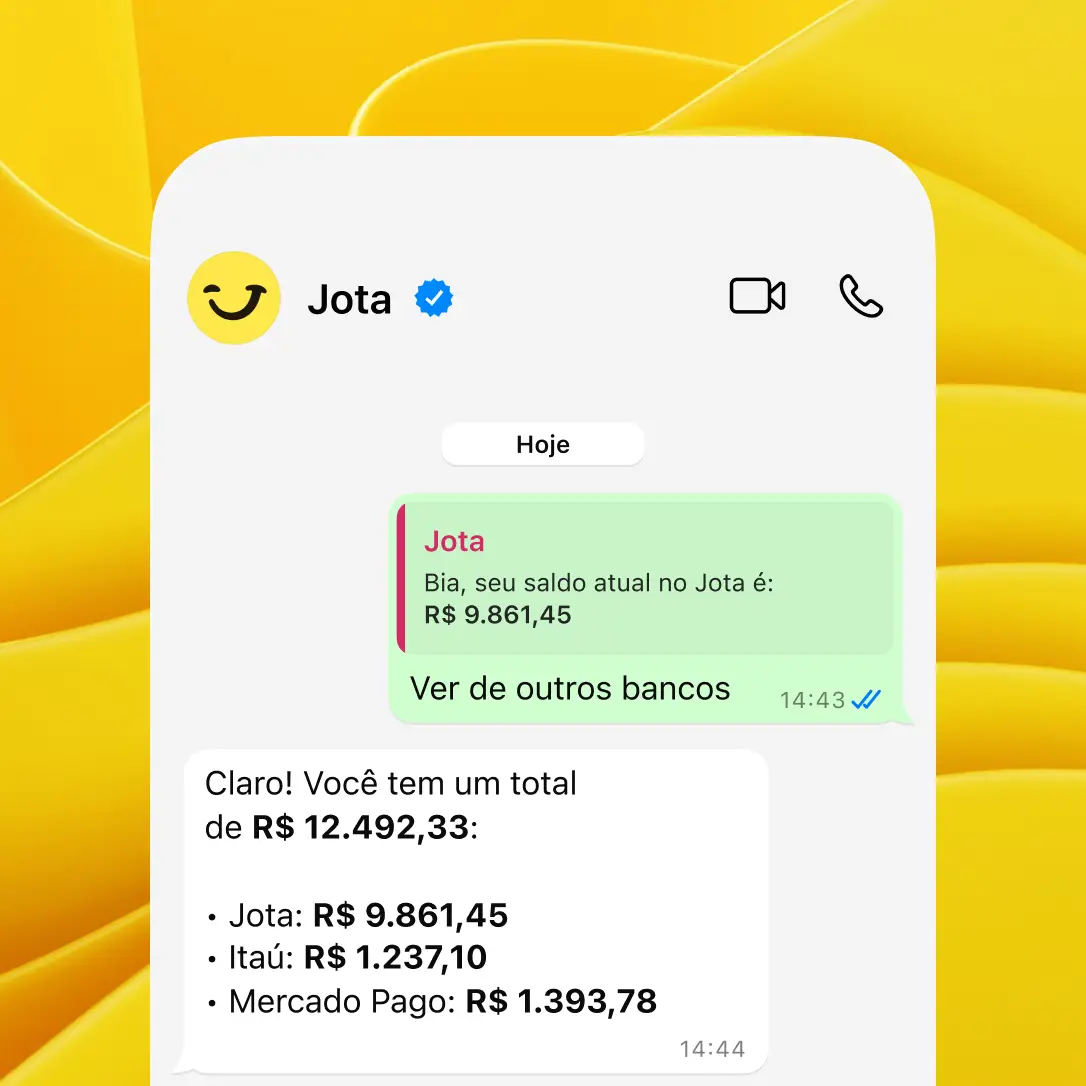
- Open Finance nativo: conexão com Santander, Bradesco, Itaú, Nubank, Stone, Mercado Pago e outros bancos, sem limite de contas, com visão consolidada de saldo e extrato em um único chat.
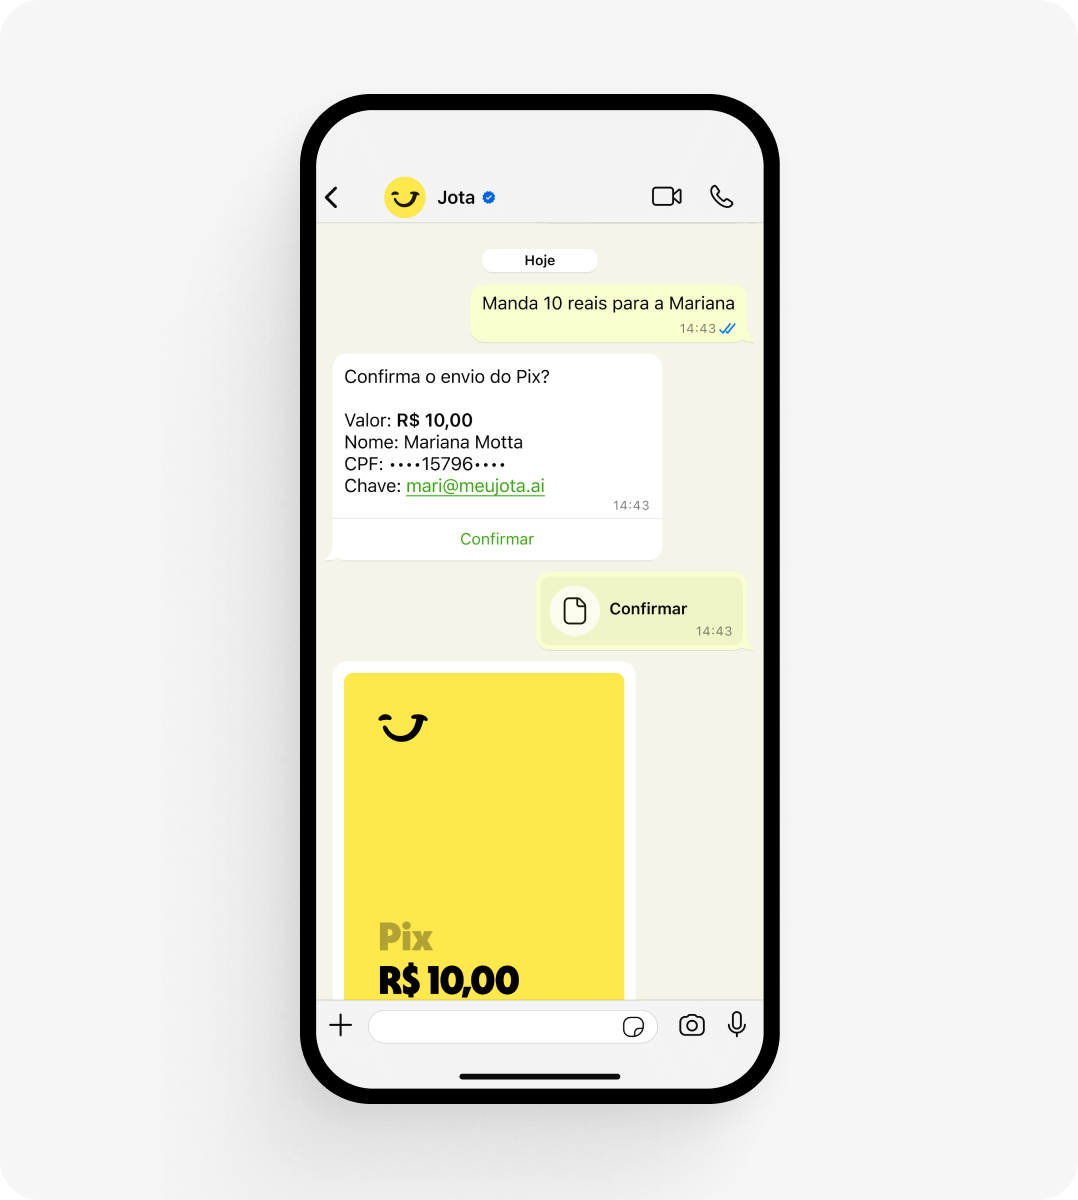
- Pix sem taxa: envio e recebimento por texto, áudio ou foto, incluindo pagamentos em lote.
- Boletos sem taxa: pagamento e agendamento diretamente pelo WhatsApp, com alertas automáticos de vencimento.
- Cobranças automáticas com QR Code: o Jota gera lembretes de cobrança com QR Code Pix prontos para o empreendedor encaminhar ao cliente, o que reduz inadimplência.
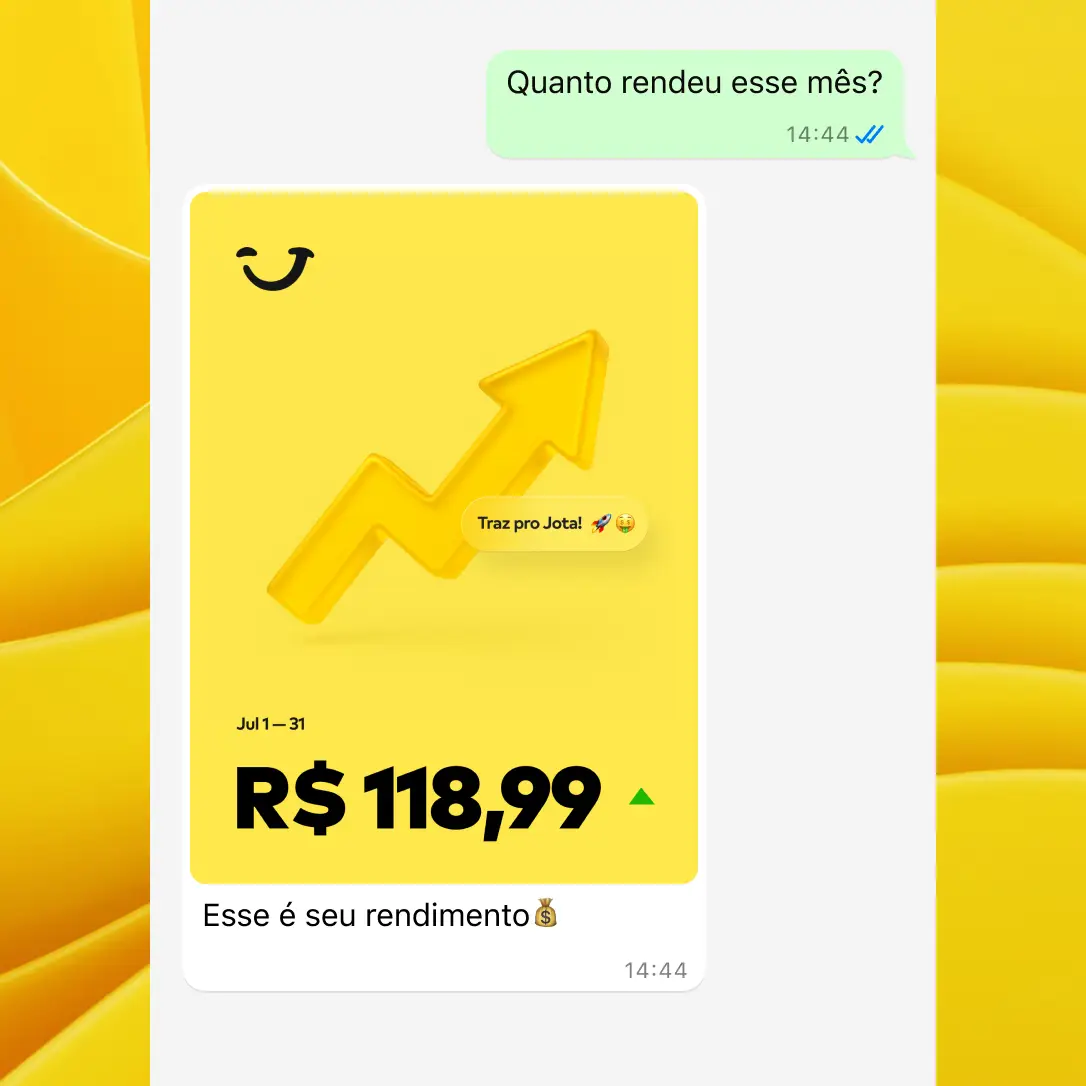
- Rendimento automático de 100% do CDI: o saldo rende diariamente sem IOF e sem necessidade de alocar em caixinhas ou cofrinhos.
- Tarefas e automações: agendamento de lembretes, relatórios periódicos e rotinas financeiras programadas por voz ou texto.
- Segurança: senha de 6 caracteres em cada transação e dinheiro custodiado na Celcoin, regulada pelo Banco Central.
Renan, lojista com três lojas de materiais descartáveis, economizou mais de R$ 500 em tarifas no primeiro mês e encerrou contas em múltiplos bancos. Ele resume o impacto assim: "Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota."
Como testar integração bancária em 15 minutos
Um teste rápido evita surpresas de custo e limitações técnicas depois da contratação. Use este checklist para avaliar qualquer ferramenta antes de adotá-la:
- Abrir a conta ou iniciar o período de teste, com duração máxima de 3 minutos.
- Conectar pelo menos dois bancos diferentes via Open Finance e verificar se os saldos aparecem corretamente.
- Solicitar o extrato consolidado dos últimos 7 dias e conferir se as transações estão discriminadas por banco, tipo, como Pix ou boleto, e contraparte.
- Realizar um Pix de valor mínimo e confirmar se a confirmação chega em tempo real.
- Verificar se existe algum boleto a vencer e testar o alerta automático.
- Calcular o custo total, somando mensalidade, taxa por Pix, taxa por boleto e taxa por usuário adicional.
Erros comuns que custam caro
A escolha da ferramenta de gestão financeira influencia três comportamentos que, quando não corrigidos, geram perdas financeiras evitáveis:
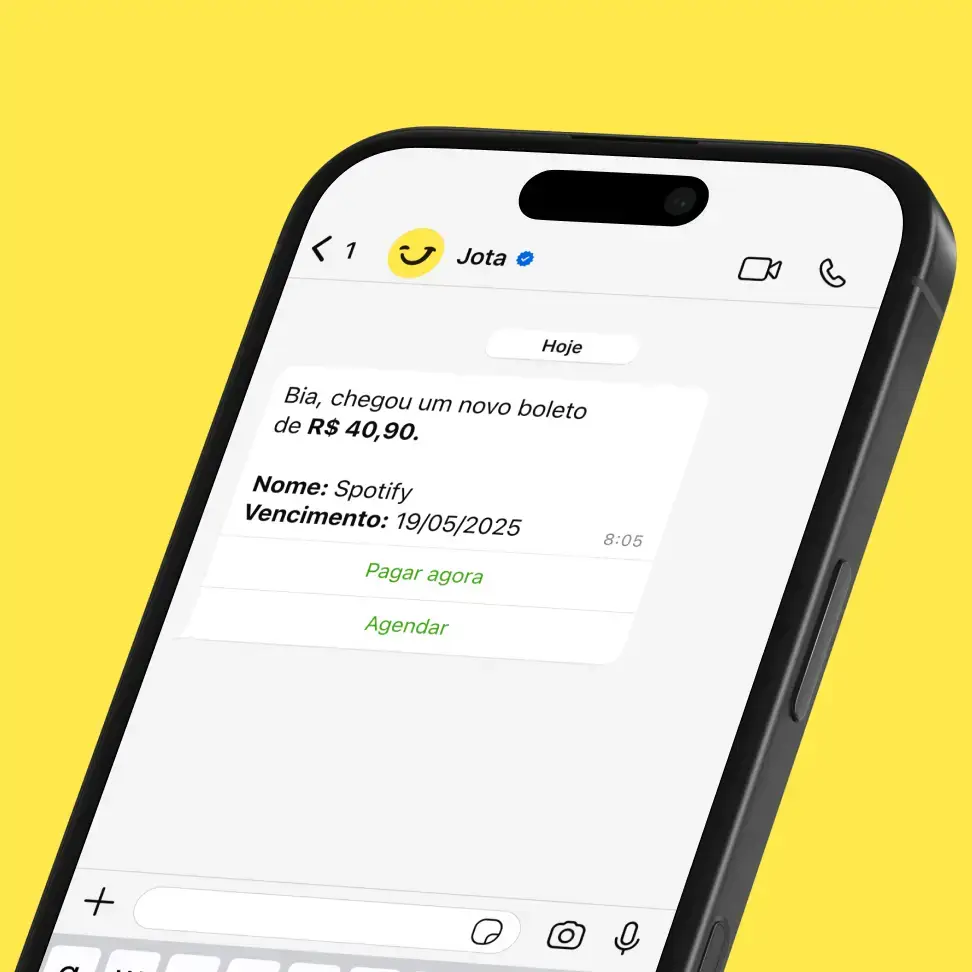
- Esquecer boletos: multas e juros por atraso consomem margem de forma silenciosa. A ausência de alertas automáticos é a principal causa.
- Pagar taxas desnecessárias por Pix: alguns bancos cobram até R$ 10 por transação em contas PJ. Com alto volume de pagamentos, o custo mensal pode ultrapassar R$ 1.000, como acontecia com o lojista Renan antes de migrar para o Jota.
- Usar múltiplos apps bancários: muitos empreendedores brasileiros operam com múltiplos bancos simultaneamente, o que fragmenta a visão financeira e multiplica o tempo gasto em conferências manuais.
Recomendação por perfil
A ferramenta ideal varia conforme o estágio e a complexidade do negócio:
- MEI, microempreendedor, prestador de serviço e pequeno comércio: o Jota é a opção mais adequada pelos motivos detalhados acima, em especial o modelo gratuito e a interface conversacional que elimina treinamento.
- Pequena empresa com equipe financeira e necessidade de módulos de estoque, fiscal ou folha de pagamento: ERPs como Conta Azul, Omie ou Bling oferecem funcionalidades adicionais, mas exigem mensalidade e treinamento.
- Empresa com mais de 5.000 transações mensais ou regras complexas de antecipação de recebíveis: APIs bancárias privadas podem ser justificadas nesse volume, mas representam custo e complexidade técnica elevados.
Conclusão
Em 2026, com a infraestrutura de Open Finance já consolidada, como visto no início deste artigo, e com o WhatsApp presente em praticamente todos os negócios brasileiros, não existe justificativa para micro e pequenos empreendedores continuarem pagando mensalidades em ERPs complexos ou taxas por Pix. O Jota reúne conta digital, integração bancária via Open Finance, Pix e boleto sem taxa, cobranças automáticas e rendimento de 100% do CDI em um único chat, sem instalar nenhum aplicativo novo.
Comece a simplificar sua gestão financeira pelo WhatsApp, sem mensalidade e sem taxas.
Perguntas frequentes
Qual é o melhor sistema para pequenas empresas?
Para MEIs, microempreendedores e pequenos comércios sem equipe financeira dedicada, o Jota é a alternativa mais prática em 2026. Ele é gratuito, funciona 100% via WhatsApp, conta com Open Finance nativo para conectar múltiplos bancos, oferece Pix e boleto sem taxa, cobranças automáticas com QR Code e rendimento automático de 100% do CDI sem IOF. Para negócios que já possuem equipe financeira e precisam de módulos de estoque, fiscal ou folha de pagamento, ERPs como Conta Azul, Omie ou Bling oferecem funcionalidades adicionais, mas cobram mensalidade e exigem treinamento.
Como testar integração bancária em 15 minutos?
O processo envolve seis etapas objetivas: abrir a conta ou iniciar o teste, conectar pelo menos dois bancos via Open Finance, solicitar o extrato consolidado dos últimos 7 dias, realizar um Pix de valor mínimo e verificar a confirmação em tempo real, testar o alerta automático de boleto a vencer e calcular o custo total somando mensalidade, taxa por Pix, taxa por boleto e taxa por usuário adicional. No Jota, esse teste ocorre pelo próprio WhatsApp em menos de 3 minutos para abertura de conta, e a conexão com outros bancos via Open Finance é imediata.
O que é conciliação bancária?
Conciliação bancária é o processo de comparar os lançamentos registrados internamente no sistema de gestão com as transações que constam no extrato bancário, identificando divergências, pagamentos duplicados ou lançamentos ausentes. No Brasil de 2026, ferramentas com Open Finance automatizam esse processo usando identificadores únicos de transação, como o ID de Pix, o que elimina a conferência manual linha a linha. O Jota oferece extratos consolidados de todos os bancos conectados, discriminados por banco, tipo de transação e contraparte, o que facilita o envio ao contador ou a importação em outros sistemas.
Vale a pena usar WhatsApp para gestão financeira PJ?
Usar o WhatsApp para gestão financeira PJ vale a pena, especialmente para micro e pequenos empreendedores. O WhatsApp já é o canal de comunicação principal de 95% das empresas brasileiras, o que reduz a resistência de adoção. No caso do Jota, a interface conversacional permite realizar Pix por áudio, pagar boletos por foto, receber alertas de vencimento, gerar cobranças com QR Code e visualizar o saldo consolidado de múltiplos bancos, tudo sem sair do chat. A segurança é garantida por senha de 6 caracteres em cada transação e pelo armazenamento do dinheiro na Celcoin, regulada pelo Banco Central, e não no próprio WhatsApp.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.