
Vantagens de conta digital com integração com outros apps
Centralize seus bancos, automatize cobranças e elimine tarifas. Descubra as vantagens da conta digital integrada e abra a sua no Jota grátis.
Ultima atualizacao: 10 de agosto de 2026
Principais lições deste artigo
- O Open Finance permite consolidar saldos e extratos de múltiplos bancos em um único ponto de acesso, o que elimina a necessidade de alternar entre aplicativos.
- Integrar contas via WhatsApp com o Jota reduz o tempo gasto em tarefas financeiras e elimina tarifas como as de Pix cobradas por outros bancos.
- A automação de boletos, cobranças e lembretes via IA no WhatsApp evita multas por atraso e simplifica o controle de fluxo de caixa.
- O rendimento automático garante que o saldo trabalhe desde o primeiro dia, ao contrário de contas tradicionais que deixam o dinheiro parado.
- Para abrir sua conta grátis e conectar todos os seus bancos em um único chat, fale agora com o Jota.
O que é conta digital integrada via Open Finance e por que importa
Uma conta digital integrada via Open Finance permite concentrar dados financeiros de vários bancos em um único lugar autorizado pelo usuário. Open Finance é o sistema regulado pelo Banco Central do Brasil que permite ao consumidor autorizar o compartilhamento de seus dados financeiros entre diferentes instituições.
Na prática, isso significa conectar sua conta do Itaú, do Nubank, da Stone e de qualquer outro banco participante em um único ponto de acesso, sem precisar instalar um aplicativo de cada instituição. Essa integração reduz a fragmentação das informações e facilita o controle diário.
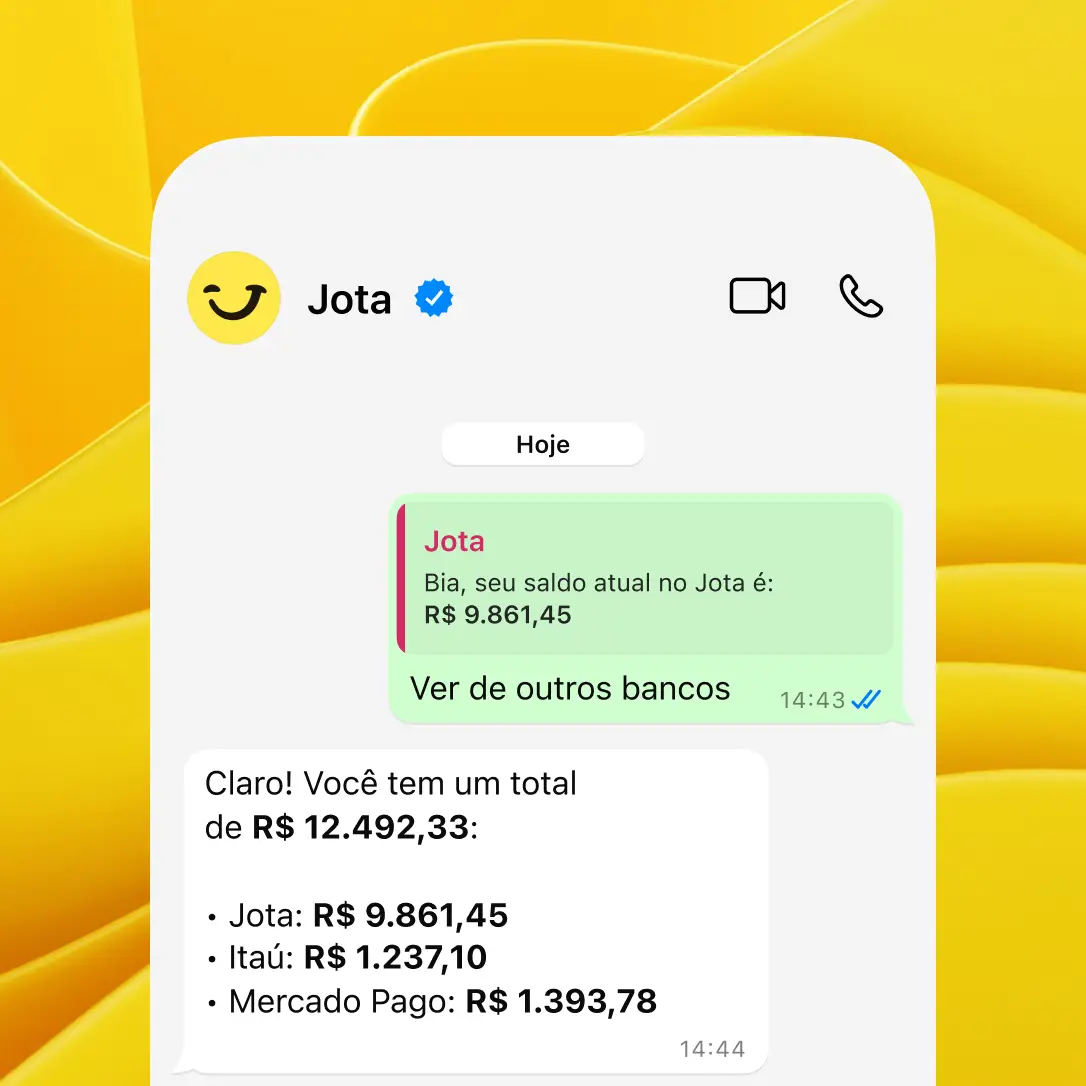
Em cinco anos de operação, o Open Finance brasileiro conectou 65 milhões de contas e movimenta R$ 1,2 bilhão em pagamentos ao mês, o que reduz a assimetria de informação entre consumidores e instituições financeiras. Para o pequeno empreendedor, o benefício mais imediato é ter visão consolidada: saldo de pessoa física e de PJ em um só lugar, sem troca de aplicativo.
Esses números mostram o potencial da tecnologia, mas também revelam uma lacuna. Cinquenta e cinco por cento dos brasileiros ainda desconhecem o Open Finance ou não estão bem informados sobre ele, o que cria uma oportunidade para quem adotar a tecnologia antes da concorrência.
Como funciona na prática: passo a passo
No Jota, a integração via Open Finance segue um fluxo simples e direto:
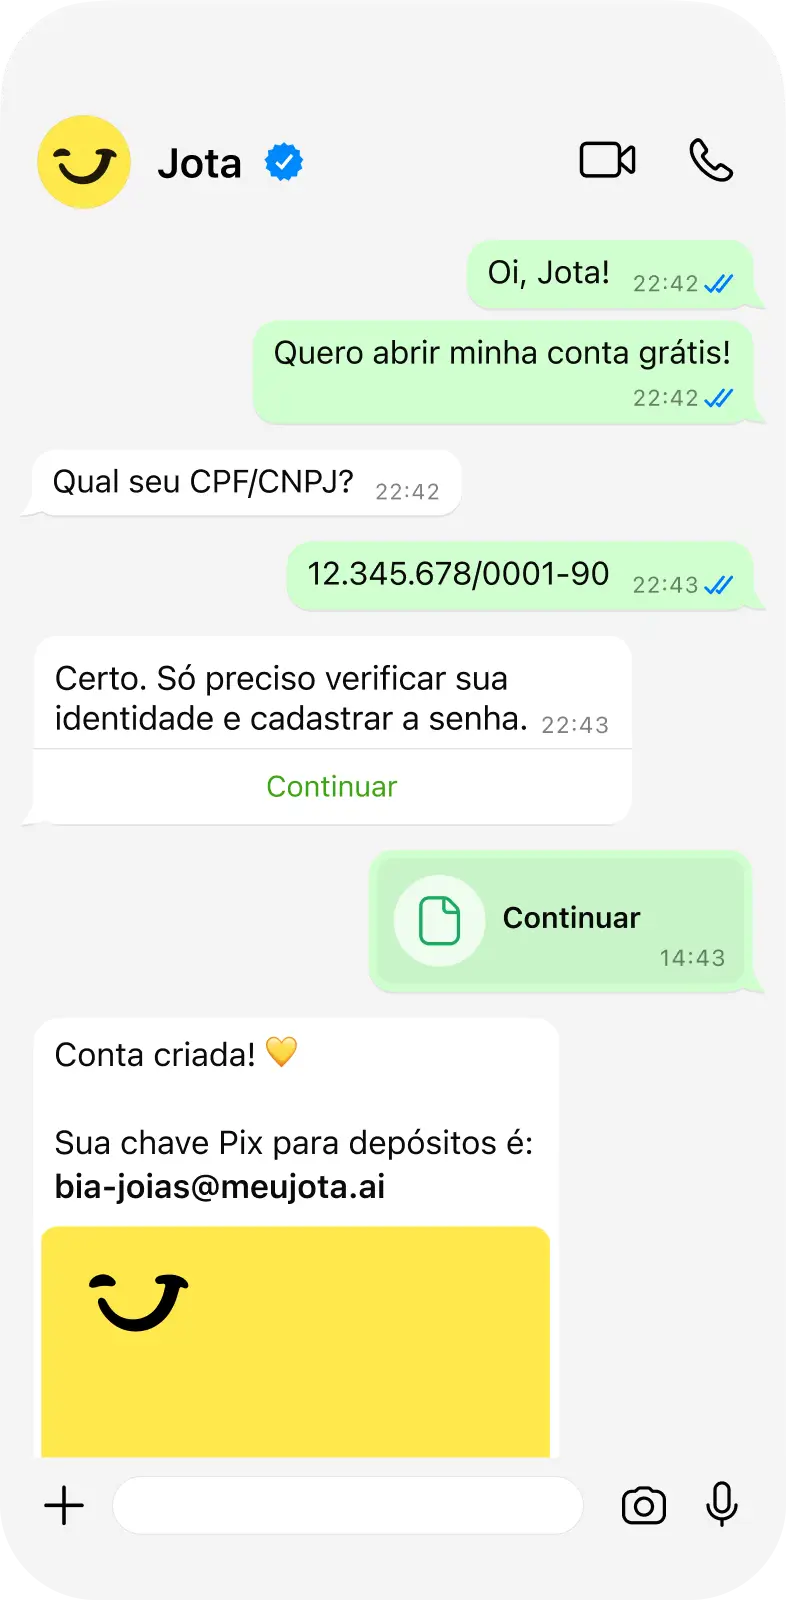
- Abertura de conta: o onboarding é feito 100% pelo WhatsApp em 2 a 3 minutos, com envio de documentos, validação de biometria e cadastro de senha.
- Conexão de bancos: o usuário solicita ao Jota a conexão de suas outras contas. Não há limite de bancos conectados, e instituições como Santander, Bradesco, Itaú, Nubank, Stone e Mercado Pago são suportadas.
- Visão consolidada: com as contas conectadas, o usuário pode pedir ao Jota o saldo de todos os bancos, extratos por período, relatórios por contraparte ou exportações em PDF e Excel, tudo por mensagem de texto ou áudio.
- Automação de tarefas: o Jota monitora boletos a vencer, envia alertas e permite pagar ou agendar pagamentos sem sair do WhatsApp.
- Cobranças simplificadas: para empreendedores, o Jota gera lembretes de cobranças com QR Code prontos para encaminhar ao cliente, sem custo adicional.
Raphael Santos, dono de uma loja de suplementos, usa esse fluxo no dia a dia. Ele expõe o QR Code no balcão e, assim que o pagamento cai, recebe no WhatsApp a confirmação instantânea com dados do pagador, valor e saldo atualizado, o que elimina a checagem manual de extratos.
Abra sua conta e conecte todos os seus bancos em um único chat.
Panorama brasileiro em 2026: Open Finance, WhatsApp e comparação com bancos tradicionais
Em fevereiro de 2026, o sistema de Open Finance brasileiro já registrava mais de 100 milhões de clientes ou contas conectadas e 154 milhões de consentimentos ativos. Entre 2024 e 2025, o número de consentimentos únicos cresceu 143%, o que mostra uma adoção acelerada.
Ao mesmo tempo, cerca de 95% das empresas brasileiras já usam o WhatsApp como canal de vendas ou atendimento. A combinação de Open Finance com WhatsApp cria um ambiente em que a gestão financeira acontece dentro de um aplicativo que o empreendedor já usa todos os dias.
Bancos tradicionais e digitais como Nubank, C6 Bank e Inter oferecem Open Finance, mas fazem isso dentro de seus próprios aplicativos, o que ainda exige alternar entre telas. O Jota inverte essa lógica. O WhatsApp se torna o único ponto de contato, e a inteligência artificial interpreta comandos em texto, áudio e imagem para executar operações financeiras.
Principais vantagens reais
- Economia de tempo: usuários de automação financeira reduzem o tempo gasto no controle de despesas e em pagamentos repetitivos. Renan, lojista com três lojas de materiais descartáveis, economizou mais de 10 horas em um único mês após migrar para o Jota.
- Redução de taxas: Renan pagava R$ 10 por Pix feito, o que gerava cerca de R$ 1.000 por mês apenas em tarifas. Com o Jota, esse custo foi zerado.
- Visão unificada PF e PJ: o usuário passa a ter saldo e extrato de todos os bancos em um único chat, com possibilidade de filtrar por banco, tipo de transação ou contraparte.
- Automação de cobranças e lembretes: o Pix Automático é esperado para reduzir atrasos em pagamentos em até 30%, segundo estudo do Itaú. O Jota aplica princípio semelhante ao alertar sobre vencimentos e permitir pagar ou agendar diretamente pelo WhatsApp.
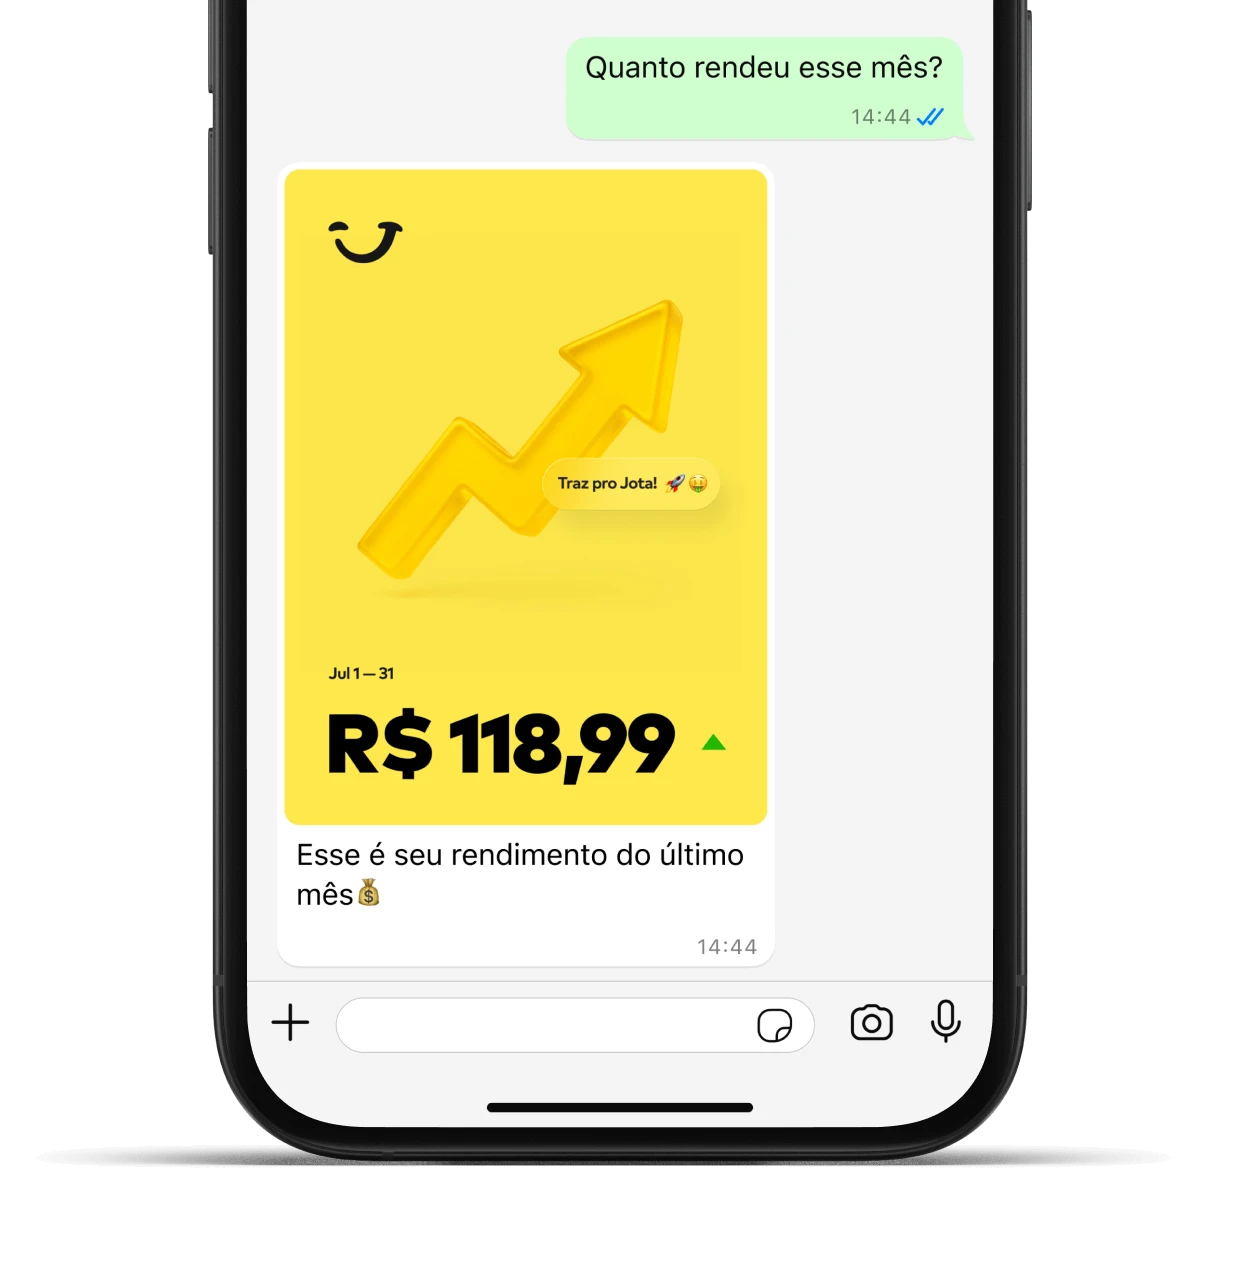
- Rendimento diário sem IOF: o saldo na conta Jota rende 100% do CDI de forma automática, sem necessidade de alocar em “caixinhas”. Em concorrentes, o IOF pode consumir até 96% do rendimento nos primeiros dias, o que reduz o ganho efetivo.
- Segurança: toda transação exige senha de 6 caracteres. O dinheiro fica custodiado pela Celcoin, parceira regulada pelo Banco Central. Os tokens de Open Finance são somente leitura e não permitem movimentações não autorizadas.
Como avaliar uma solução de conta digital integrada
Escolher uma conta digital com integração via Open Finance exige comparar critérios objetivos. Os pontos a seguir ajudam a filtrar as opções.
- Gratuidade real: vale verificar se há tarifas ocultas em Pix, boletos ou manutenção de conta. No Jota, as funcionalidades essenciais são gratuitas.
- Interface sem fricção: soluções que exigem aprender um novo aplicativo aumentam o tempo de adaptação. O Jota opera inteiramente no WhatsApp, aplicativo que a maioria das empresas brasileiras já utiliza.
- Limite de bancos conectados: algumas soluções restringem o número de instituições integradas. O Jota não impõe limite, o que facilita a vida de quem trabalha com vários bancos.
- Suporte a PJ: muitas fintechs focam exclusivamente em pessoa física. O Jota atende tanto PF quanto PJ, com funcionalidades específicas para empreendedores.
- Qualidade do suporte: a disponibilidade de suporte e os canais de atendimento oferecidos influenciam a experiência no dia a dia.
Erros comuns que você ainda comete
- Esquecer boletos: multas e juros por atraso representam custos evitáveis. Serviços de IA habilitados pelo Open Finance ajudam a identificar boletos a vencer e a evitar cobranças indevidas.
- Pagar tarifas desnecessárias: manter contas em múltiplos bancos com tarifas de manutenção e cobrança por Pix cria um custo fixo que pode ser eliminado ao concentrar operações em uma conta digital sem essas cobranças.
- Gerenciar múltiplos aplicativos: alternar entre apps de banco consome tempo e aumenta o risco de erros. Duda, dono de lojas de celular, centralizou toda a gestão no Jota após perceber que perdia tempo trocando de filial na Stone constantemente.
- Deixar dinheiro parado sem rendimento: saldo em conta digital tradicional que não rende perde valor ao longo do tempo. No Jota, o rendimento é automático e diário, sem IOF, o que faz o dinheiro trabalhar de forma contínua.
Boas práticas para começar hoje
- Abra sua conta no Jota pelo WhatsApp, em um processo rápido e totalmente digital.
- Assim que a conta estiver ativa, conecte as contas bancárias que você mais usa via Open Finance, para concentrar saldos e extratos em um único lugar.
- Com as contas conectadas, solicite um extrato consolidado para ter visão imediata de todos os saldos e entender onde o dinheiro está distribuído.
- Use essa visão consolidada para configurar lembretes automáticos para os boletos com vencimento nos próximos 30 dias, o que reduz o risco de atraso.
- Para empreendedores, teste a geração de lembretes de cobranças com QR Code para seus clientes, o que tende a diminuir a inadimplência.
- Acompanhe o rendimento diário do saldo e compare com o que recebia antes, para enxergar na prática como o dinheiro passou a render desde o primeiro dia.
Abra sua conta agora e comece em poucos minutos.
Perguntas frequentes
Posso vincular contas de diferentes bancos no Jota?
Sim. O Jota não impõe limite de bancos conectados via Open Finance. É possível integrar contas do Santander, Bradesco, Itaú, Nubank, Stone, Mercado Pago e outras instituições participantes. Após a conexão, todos os saldos e extratos ficam acessíveis em um único chat no WhatsApp, sem necessidade de abrir cada aplicativo separadamente.
O Open Finance é seguro para conectar minhas contas?
O Open Finance brasileiro é regulado pelo Banco Central e opera sob as proteções da Lei Geral de Proteção de Dados. Os tokens gerados para compartilhamento de dados transacionais são somente leitura e não permitem realizar Pix, pagamentos ou qualquer movimentação financeira. Toda comunicação entre instituições usa criptografia TLS e autenticação mútua.
O usuário controla quais contas compartilha e por quanto tempo, com prazo máximo de 12 meses, e pode revogar o acesso a qualquer momento pelo aplicativo do próprio banco. No Jota, o dinheiro fica custodiado pela Celcoin, parceira regulada pelo Banco Central, e toda transação exige senha de 6 caracteres.
O Jota funciona para pessoa jurídica (CNPJ)?
Sim. O Jota atende tanto pessoas físicas quanto empreendedores pessoa jurídica. Para PJ, o onboarding inclui o envio do contrato social. As funcionalidades são as mesmas, como Pix, pagamento de boletos, extrato consolidado, automação de tarefas e rendimento diário do saldo, com foco nas necessidades de quem gerencia um negócio.
Empreendedores também podem gerar lembretes de cobrança com QR Code para clientes e acessar relatórios financeiros por contraparte ou período.
Como funciona o rendimento sem IOF no Jota?
O saldo mantido na conta Jota rende automaticamente 100% do CDI, sem necessidade de alocar o dinheiro em “caixinhas” ou “cofrinhos”. O diferencial em relação a concorrentes está na ausência de IOF sobre os rendimentos diários. Em outras contas, o IOF pode consumir até 96% do rendimento quando o valor é resgatado no primeiro mês.
No Jota, esse custo não existe, o que torna o rendimento efetivo desde o primeiro dia e aumenta o ganho líquido para o usuário.
O Jota cobra alguma tarifa pelos serviços?
As funcionalidades essenciais do Jota, como Pix, pagamento de boletos, extrato consolidado via Open Finance, lembretes automáticos e geração de QR Code para cobrança, são gratuitas. O modelo de negócio do Jota prevê receita futura por meio de operações de crédito e pagamento por maquininha, o que permite manter os serviços do dia a dia sem custo direto para o cliente.
Conclusão: o que realmente importa na hora de escolher
Uma conta digital integrada via Open Finance entrega valor real quando elimina etapas manuais, consolida informações dispersas e automatiza tarefas que exigiam atenção constante. Os critérios decisivos incluem gratuidade comprovada, interface que o usuário já conhece, ausência de limite de bancos conectados, suporte a PJ e rendimento automático sem custos ocultos.
O Jota reúne esses fatores em um único chat no WhatsApp. Donos de padaria, barbeiros, feirantes e lojistas como Renan, Duda e Raphael já reduziram horas de trabalho manual, zeraram tarifas e passaram a ter visão completa das finanças sem instalar nenhum aplicativo novo.
Abra sua conta, é gratuito e leva poucos minutos.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.