
Internet banking para empresa PJ: o guia completo
Gerencie as finanças do seu CNPJ com Pix, boletos e Open Finance. O Jota é o assistente financeiro ideal para MEI, ME e Ltda. Abra sua conta grátis!
Última atualização: 20 de agosto de 2026
Principais lições deste artigo
- Internet banking tradicional cobra tarifas que podem somar milhares de reais por ano e costuma exigir vários aplicativos instalados.
- Para ME, MEI e Ltda de pequeno porte, os critérios mais relevantes são custo zero, Pix ilimitado, boletos sem taxa e automação via WhatsApp.
- O Jota oferece rendimento automático de 100% do CDI sem IOF, Open Finance nativo e automação de tarefas por texto, áudio ou foto.
- A abertura de conta leva entre 2 e 3 minutos diretamente pelo WhatsApp, sem necessidade de visitar agência ou instalar aplicativo.
- Abra sua conta grátis no Jota agora: clique aqui para começar.
Passo 1 – O que é internet banking para PJ e por que ele é essencial
Internet banking para empresa PJ é o conjunto de serviços financeiros digitais, como pagamentos, transferências, emissão de boletos e conciliação, acessíveis sem ir a uma agência. Para donos de padaria, loja de celular ou restaurante com 1 a 3 funcionários, ter uma solução eficiente significa evitar horas de tarefas manuais e reduzir tarifas que corroem a margem do negócio.
Passo 2 – Compare as opções: tabela com critérios reais de pequenos PJ
A tabela abaixo compara as principais opções disponíveis em 2026 com base em critérios relevantes para ME, MEI e Ltda de pequeno porte. O Jota não é um banco, é um assistente financeiro com conta digital que opera 100% via WhatsApp.
| Solução | Tarifa mensal / Pix / Boleto | Open Finance / Automação | Rendimento sem IOF / Sem instalar app |
|---|---|---|---|
| Banco do Brasil | Conta PJ Digital do Banco do Brasil é gratuita, pacotes pagos iniciam em torno de R$ 62,50/mês com tarifas conforme uso | Open Finance disponível, automação limitada | Sem rendimento automático, app obrigatório |
| Bradesco | Pacote a partir de R$ 99/mês, boleto com tarifa por emissão | Open Finance disponível, automação limitada | Sem rendimento automático, app obrigatório |
| Santander | Pacote a partir de R$ 99/mês, TED com tarifas variáveis | Open Finance sem custo, múltiplos usuários | Sem rendimento automático, app obrigatório |
| Inter PJ | Inter PJ oferece liquidação de boletos 100% gratuita e ilimitada para PMEs | Open Finance disponível, automação básica | Rendimento parcial, app obrigatório |
| Nubank Empresas | Sem mensalidade, boletos sem taxa por boleto pago | Open Finance disponível, automação básica | Rendimento parcial, app obrigatório |
| Jota (assistente financeiro com conta digital) | R$ 0 de mensalidade, Pix e boletos gratuitos | Open Finance nativo, automação de tarefas via IA | 100% CDI sem IOF, operação 100% via WhatsApp |
Compare os custos e abra sua conta grátis agora, o processo leva menos de 3 minutos.
Com essas opções em mente, o próximo passo é entender quais critérios realmente importam para o seu negócio.
Passo 3 – Qual o melhor banco online para PJ em 2026
A melhor escolha depende do perfil de uso da empresa. Para ME, MEI e Ltda com 1 a 3 funcionários, alguns critérios se tornam decisivos.
- Custo zero de manutenção e transações: bancos tradicionais podem cobrar tarifas de manutenção mensal, o que gera um custo anual relevante. Além disso, tarifas avulsas por operação aumentam ainda mais a despesa.
- Pix ilimitado e gratuito: 3,7 milhões de empresas brasileiras usaram o Pix com frequência em 2025, o que torna essa funcionalidade indispensável no dia a dia.
- Boletos sem custo por emissão: empresas que emitem diversos boletos por mês podem pagar tarifas elevadas em bancos tradicionais, o que soma valores significativos ao longo do ano.
- Automação e Open Finance: centralizar contas e automatizar pagamentos reduz horas de trabalho manual por semana e diminui erros operacionais.
- Facilidade de uso: cerca de 95% das empresas brasileiras já usam o WhatsApp, o que torna uma solução baseada nesse canal imediatamente familiar para o time.
Passo 4 – Como ter conta PJ sem tarifas
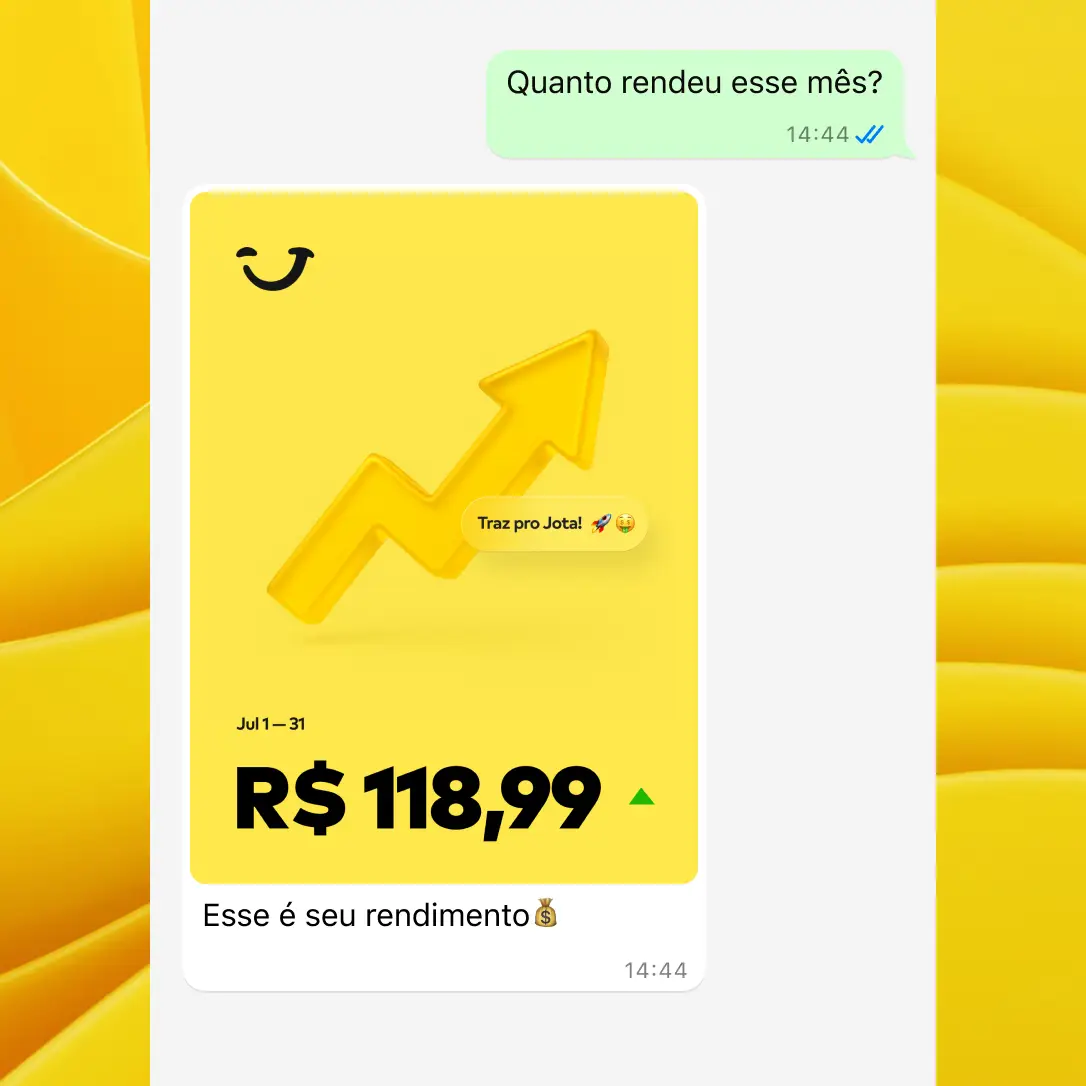
Os custos reais de uma conta PJ tradicional se acumulam rapidamente. Dados do Banco Central mostram que a abertura de conta PJ costuma ter tarifas associadas e que a manutenção pode ser elevada em instituições tradicionais. O Jota elimina essas cobranças, com zero mensalidade, zero tarifa por Pix e zero custo por boleto. O rendimento do saldo segue automaticamente 100% do CDI, sem IOF, diferente de concorrentes em que o IOF pode consumir até 96% do rendimento no primeiro mês.
Passo 5 – Pix em lote para empresas
Processar dezenas de transferências manualmente consome tempo e atenção de pequenos negócios. Com o Jota, o Pix em lote é feito diretamente no WhatsApp. O empreendedor pode enviar um áudio descrevendo os pagamentos ou uma foto da folha de pagamento, e o assistente interpreta o comando e processa as transferências.
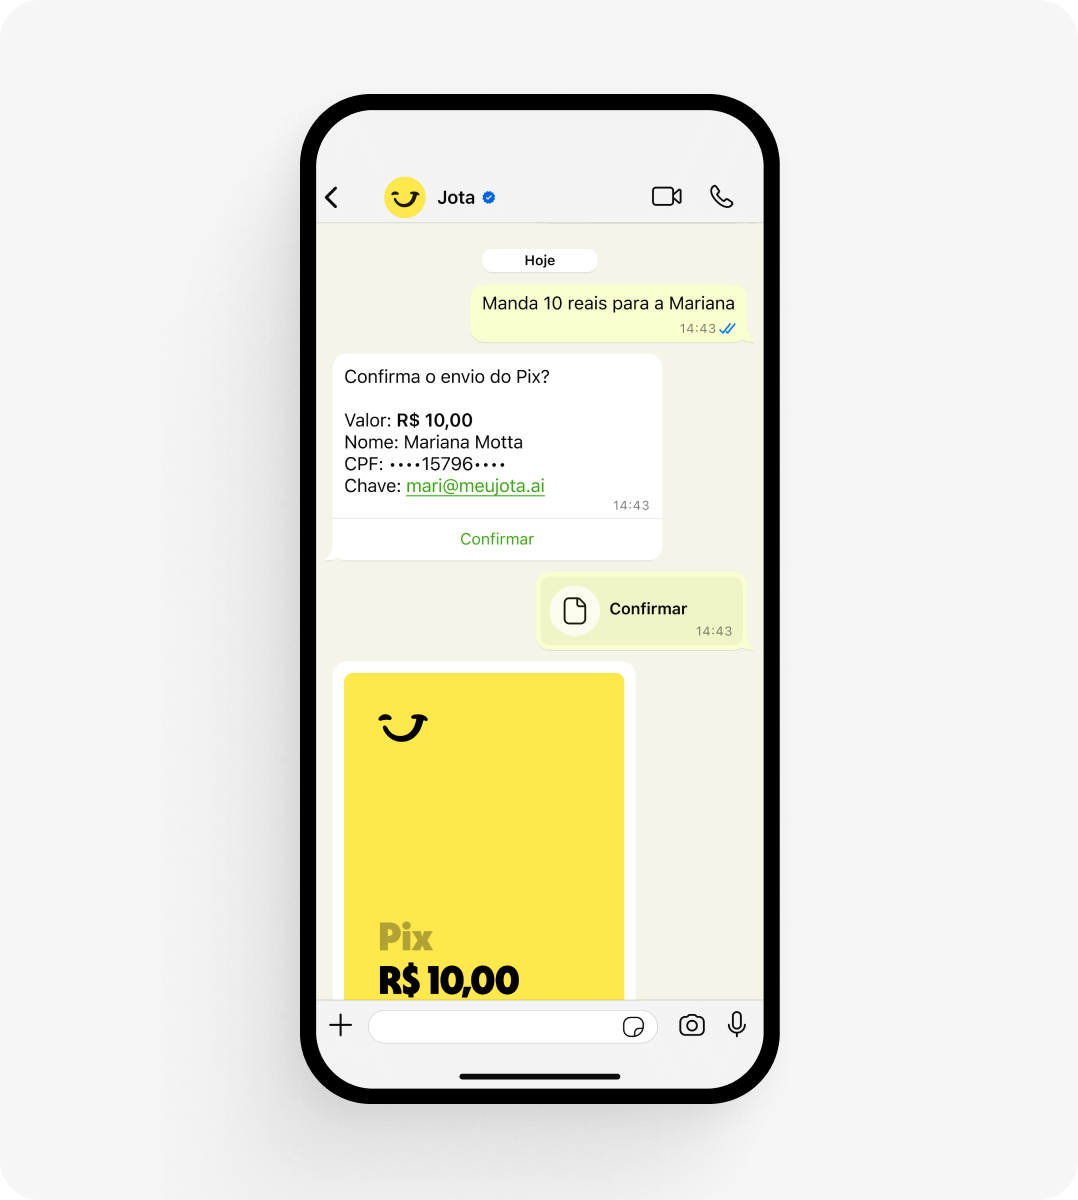
Renan, lojista com três lojas de materiais descartáveis, pagava R$ 10 por Pix e chegava a R$ 1.000 por mês apenas em taxas. Com o Jota, o processo passou a ser gratuito e ele manteve apenas o Nubank para emissão de boletos.
Passo 6 – Open Finance para PJ
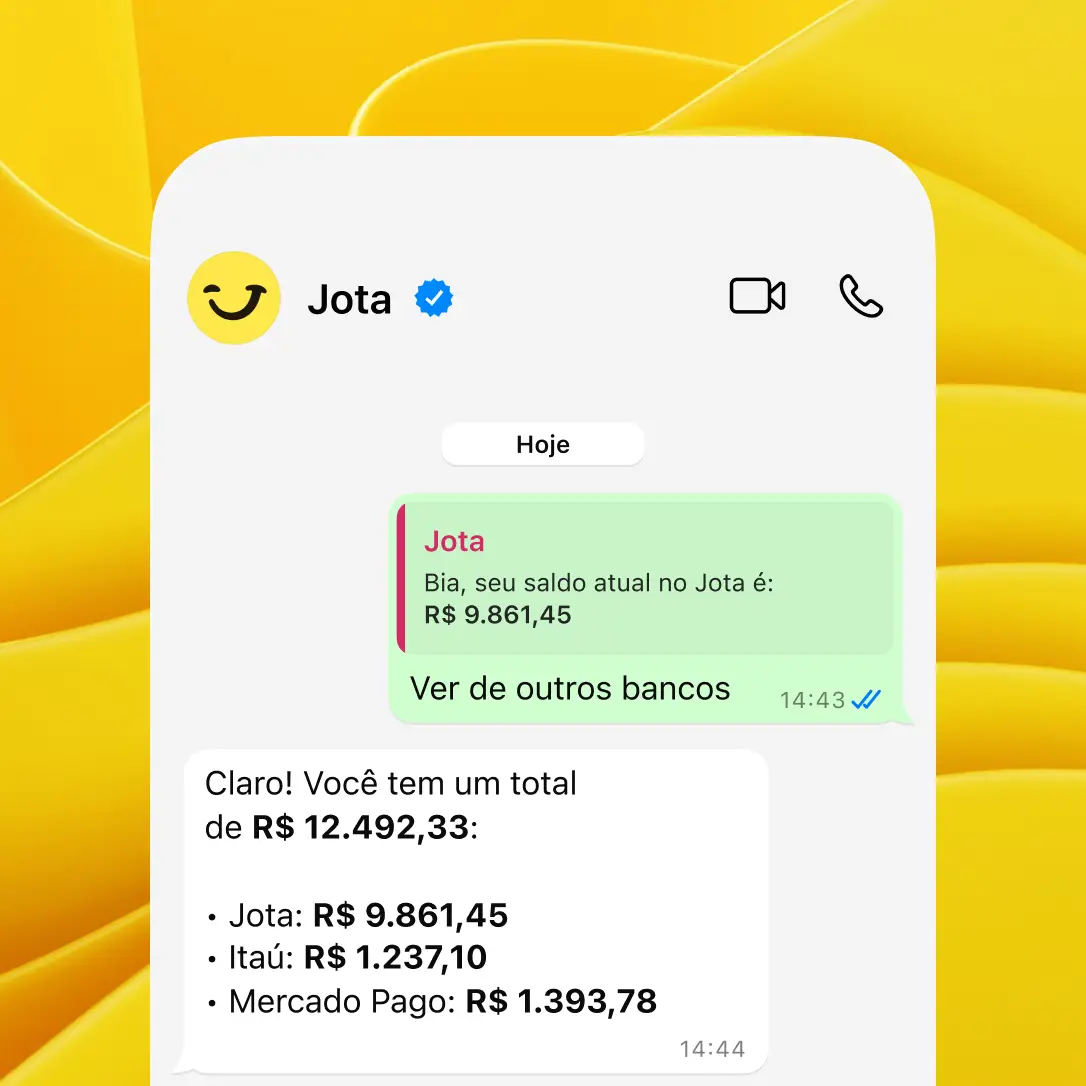
O Open Finance do Jota conecta todos os bancos da empresa em um único chat. O Open Finance já atinge cerca de um terço da população bancarizada no Brasil, com mais de 55 milhões de clientes compartilhando dados. Esse ecossistema conta com diversas instituições participantes e mais de 1 bilhão de comunicações bem-sucedidas por semana entre elas.
Pelo Jota, o empreendedor visualiza saldo consolidado, solicita extratos por banco ou período e realiza pagamentos escolhendo a conta de origem, tudo no WhatsApp. Não há limite de bancos conectados.
Abra sua conta e conecte todos os seus bancos em um único chat.
Passo 7 – Automação de cobranças e boletos
O Jota automatiza cobranças e o controle de boletos para que o empreendedor não precise acompanhar tudo manualmente. As tarefas disponíveis incluem:
- Lembretes automáticos de vencimento de boletos, com opção de pagar ou agendar diretamente pelo WhatsApp.
- Geração de QR Code Pix para cobrança de clientes, que o empreendedor encaminha na conversa.
- Radar de boletos que identifica novos vencimentos e envia alertas em tempo real.
- Agendamento de pagamentos recorrentes por voz ou texto.
Raphael Santos, dono de uma loja de suplementos, usa o Jota para programar boletos, agendar tarefas e criar lembretes por voz, como “hoje, às 14h, lembrar de lançar a nota fiscal”, que são executados e notificados automaticamente.
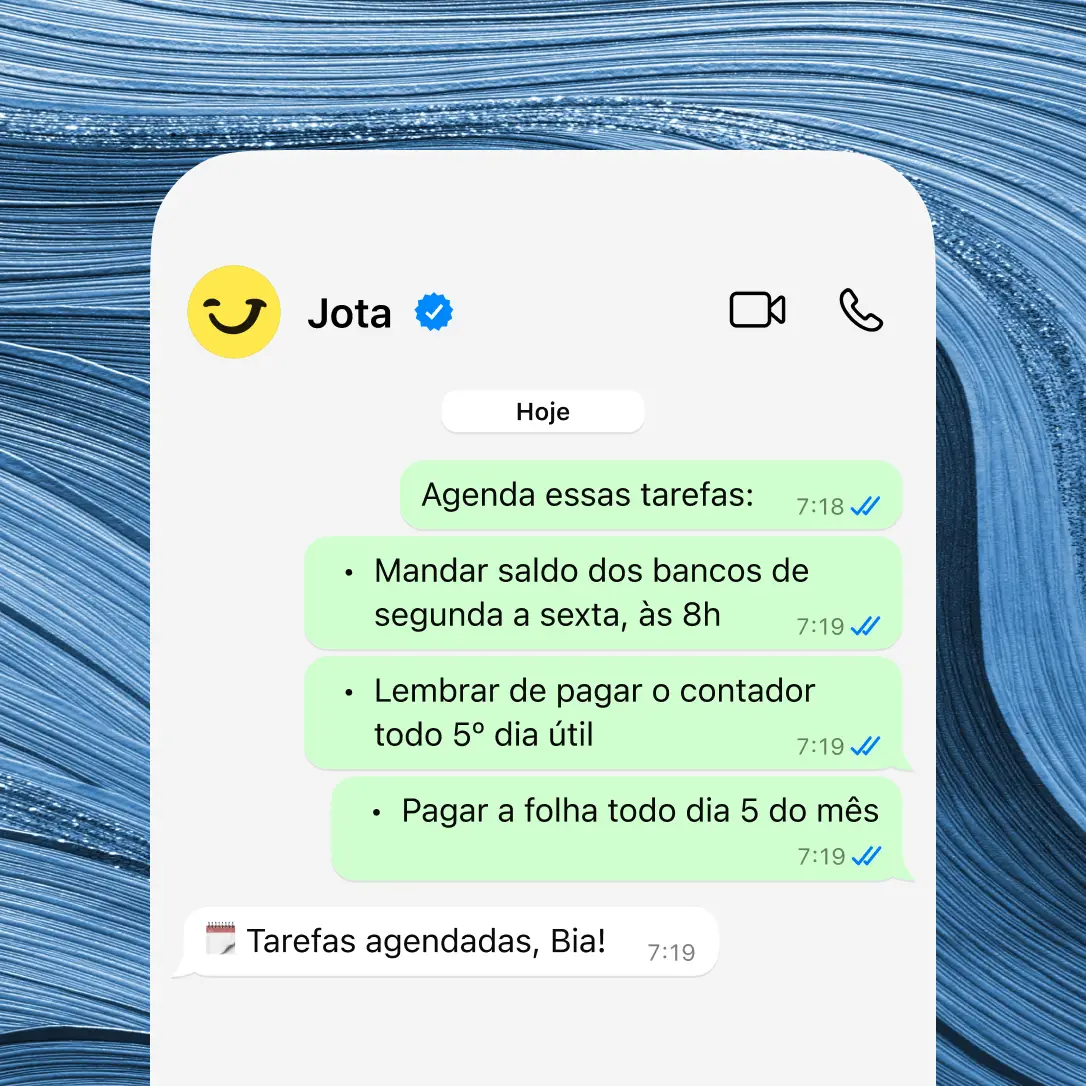
Passo 8 – Onboarding em poucos minutos via WhatsApp e exemplos reais
O processo de abertura de conta no Jota é simples e rápido. O empreendedor envia os documentos, faz a validação de biometria, define a senha e, no caso de empresas, envia o contrato social, tudo pelo WhatsApp.
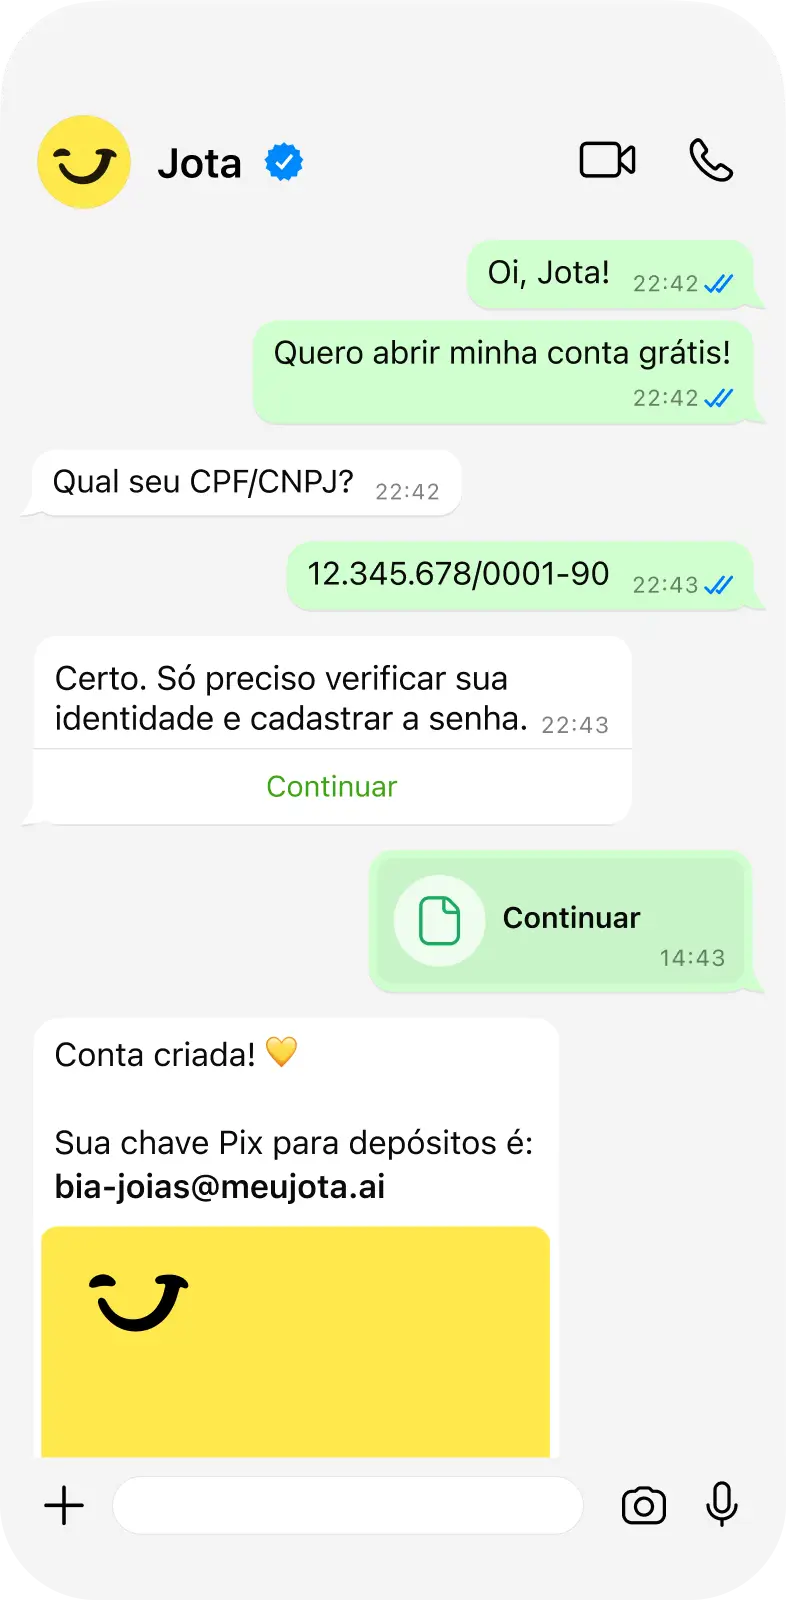
Casos reais de uso mostram como isso funciona na prática:
- Renan (lojista, 3 filiais): passou a enviar áudios no WhatsApp para fazer Pix e reduziu mais de R$ 500 em tarifas no primeiro mês.
- Duda (lojas de celular): configurou o recebimento das maquininhas da Stone e redirecionou automaticamente para o Jota, o que simplificou a gestão de múltiplas filiais.
- Raphael Santos (loja de suplemento): expôs o QR Code no balcão e passou a receber confirmação instantânea de cada Pix no WhatsApp, sem precisar checar extratos manualmente.
A segurança inclui validação de identidade no onboarding e senha de 6 caracteres em cada transação. O dinheiro fica na Celcoin, parceiro de banking as a service regulado pelo Banco Central, e não no WhatsApp.
Passo 9 – Perguntas frequentes (FAQ)
O Jota oferece conta PJ gratuita de verdade?
Sim. O Jota não cobra mensalidade, não cobra por Pix enviado ou recebido e não cobra por boletos. O modelo de negócio do Jota prevê receita futura por operações de crédito e maquininha, o que permite oferecer as funcionalidades essenciais sem custo direto ao cliente. O saldo rende automaticamente 100% do CDI sem IOF, sem necessidade de alocar em “caixinhas” ou “cofrinhos”.
É possível usar internet banking PJ com múltiplos usuários no Jota?
O Jota é projetado para empreendedores que gerenciam o próprio negócio, com foco em praticidade e automação via WhatsApp. Para empresas que precisam de perfis de acesso múltiplos com alçadas de aprovação complexas, como grandes equipes financeiras, o Jota não tem esse foco principal. O diferencial está na automação inteligente de tarefas financeiras para ME, MEI e Ltda de pequeno porte, o que reduz a necessidade de múltiplos usuários.
O Jota é a melhor opção de internet banking para MEI?
Para MEI que gerencia Pix, boletos e cobranças manualmente, o Jota reúne critérios relevantes: zero tarifas, rendimento automático do saldo, Open Finance para centralizar todos os bancos, automação de lembretes e cobranças e operação 100% pelo WhatsApp. O onboarding leva poucos minutos e o assistente orienta o usuário em cada funcionalidade.
O dinheiro na conta do Jota é seguro?
Sim. O dinheiro não fica armazenado no WhatsApp nem com o Jota. Ele é mantido integralmente na Celcoin, instituição de pagamento regulada pelo Banco Central do Brasil. O onboarding inclui validação de identidade por biometria e toda transação exige senha de 6 caracteres. O usuário não precisa manter aplicativos de banco instalados no celular e pode arquivar a conversa com o Jota se preferir.
Como o Open Finance funciona na prática para uma pequena empresa?
O empreendedor autoriza a conexão de cada banco diretamente pelo chat do Jota. A partir desse ponto, consegue ver o saldo consolidado de todas as contas, solicitar extratos por banco ou período, receber relatórios em texto, PDF ou Excel e realizar pagamentos escolhendo a conta de origem, tudo no WhatsApp. Não há limite de bancos conectados e o compartilhamento de dados segue as regras do Banco Central, com consentimento explícito e revogável a qualquer momento.
Conclusão: migre agora e simplifique sua gestão financeira
Internet banking tradicional costuma cobrar tarifas que somam milhares de reais por ano, exige múltiplos aplicativos e oferece pouca automação. O Jota foca nas principais necessidades de ME, MEI e Ltda de pequeno porte:
- zero tarifas em Pix, boletos e cobranças;
- rendimento automático de 100% do CDI sem IOF;
- Open Finance para centralizar todos os bancos em um chat;
- automação de tarefas financeiras por texto, áudio ou foto;
- onboarding rápido, 100% pelo WhatsApp.
Abra sua conta agora e comece a economizar tempo e dinheiro na gestão financeira da sua empresa.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.