Melhor assistente financeiro com IA para empreendedores
O Jota é o assistente financeiro com conta digital que opera pelo WhatsApp. Conecte seus bancos, automatize cobranças e controle seu caixa. Teste já!
Última atualização: 14 de julho de 2026
Revisão em 16 de novembro de 2026: rendimento, limites de bancos por plano, estrutura da conta, recorrência e tempo de atualização de saldos atualizados conforme as páginas oficiais do Jota; depoimentos sem autorização registrada removidos e nota de concorrentes incluída na tabela.
Principais lições deste artigo
Empreendedores brasileiros perdem em média 21 horas por semana com tarefas financeiras manuais. Isso gera multas, tarifas e falta de visão do caixa.
A maioria das soluções tradicionais exige múltiplos apps e interfaces complexas, o que agrava a fragmentação e dificulta o controle diário.
Uma boa solução para MEIs e pequenos negócios deve ser simples via WhatsApp, centralizar contas via Open Finance, automatizar cobranças e boletos, oferecer rendimento automático do saldo e eliminar a taxa de Pix.
O Jota é um assistente financeiro com conta digital que opera pelo WhatsApp, conecta bancos por Open Finance (até 4 no plano Grátis, até 8 no Pro e sem limite no Max) e gera lembretes e extratos consolidados.
O problema da gestão financeira manual
A fragmentação de apps, os processos manuais e a ausência de lembretes automáticos geram três consequências diretas para MEIs e pequenos comércios: perda de tempo, multas por atraso e dificuldade de controle do fluxo de caixa.
Um estudo da Conta Simples em parceria com a Visa mostra que PMEs brasileiras dedicam em média 21 horas por semana a pagamentos, prestação de contas e controle de despesas. Extrapolando para as 4,5 milhões de PMEs formais no Brasil, isso soma 97 milhões de horas semanais gastas em burocracia financeira.
O cenário se repete em diferentes setores. Um padeiro paga R$ 10 por Pix em banco tradicional e acumula R$ 1.000 em tarifas mensais. Um dono de lojas de celular troca de filial constantemente para conferir saldos em sistemas separados. Um lojista depende de outra pessoa para pagar boletos porque não tem tempo de acessar múltiplos apps.
Por que esse problema persiste
Interfaces complexas dos apps tradicionais
Os aplicativos bancários tradicionais oferecem muitas funcionalidades, mas não simplificam o dia a dia de quem tem pouco tempo. Interfaces conversacionais com inteligência artificial reduzem em até 70% o tempo de conclusão de tarefas comuns, como consultar saldo, contestar cobranças e realizar transferências, por eliminarem a navegação em menus.
Ausência de automação de tarefas
A falta de automação se soma a outro hábito arriscado: 61% dos pequenos empresários brasileiros misturam finanças pessoais e empresariais. Sem automação, cada pagamento, cada cobrança e cada lembrete depende de ação manual.
Contas desconectadas
Esse problema piora porque a maioria das empresas brasileiras opera com múltiplas contas bancárias e sistemas desconectados. O resultado é a ausência de uma visão integrada de saldo disponível, compromissos futuros e prazos de recebimento.
Baixa visibilidade financeira
Quando a gestão financeira é feita manualmente, obter visibilidade clara do fluxo de caixa exige horas de verificação e conciliação. Para um empreendedor que já acumula funções operacionais, esse tempo simplesmente não existe.
Essas quatro barreiras, interfaces complexas, falta de automação, contas desconectadas e baixa visibilidade, se reforçam mutuamente. Juntas, criam um ciclo que só uma solução integrada consegue romper.
Comece a centralizar suas contas em uma única conversa no WhatsApp com o Jota.
O que caracteriza uma boa solução para empreendedores?
Uma solução eficaz para MEIs e pequenos comércios precisa atender a critérios objetivos:
Simplicidade via WhatsApp: operação por texto, áudio ou imagem na conversa do WhatsApp.
Centralização via Open Finance: conexão com os bancos que você conectar por Open Finance, em um único lugar, com visão consolidada de saldos e extratos.
Automação de cobranças e boletos: tarefas recorrentes que pedem a sua confirmação a cada vez, com QR Code prontos para encaminhar ao cliente, alertas de vencimento e pagamentos agendados.
Rendimento automático: saldo rendendo 100% do CDI em dias úteis, com IR + PIS + COFINS de 27,15% descontados na fonte, sem necessidade de alocar em "caixinhas".
Pix sem taxa: incluído no plano Grátis, sem tarifa por transação.
Extratos em Excel e PDF: facilitando o envio ao contador e a análise do negócio.
Como o Jota funciona na prática?
O Jota é um assistente financeiro com conta digital que opera pelo WhatsApp. O onboarding inclui envio de documento e selfie, verificados pela Unico, e cadastro de senha. Para empresas, inclui o contrato social. Depois da criação da conta, o Jota guia o usuário pelas funcionalidades.
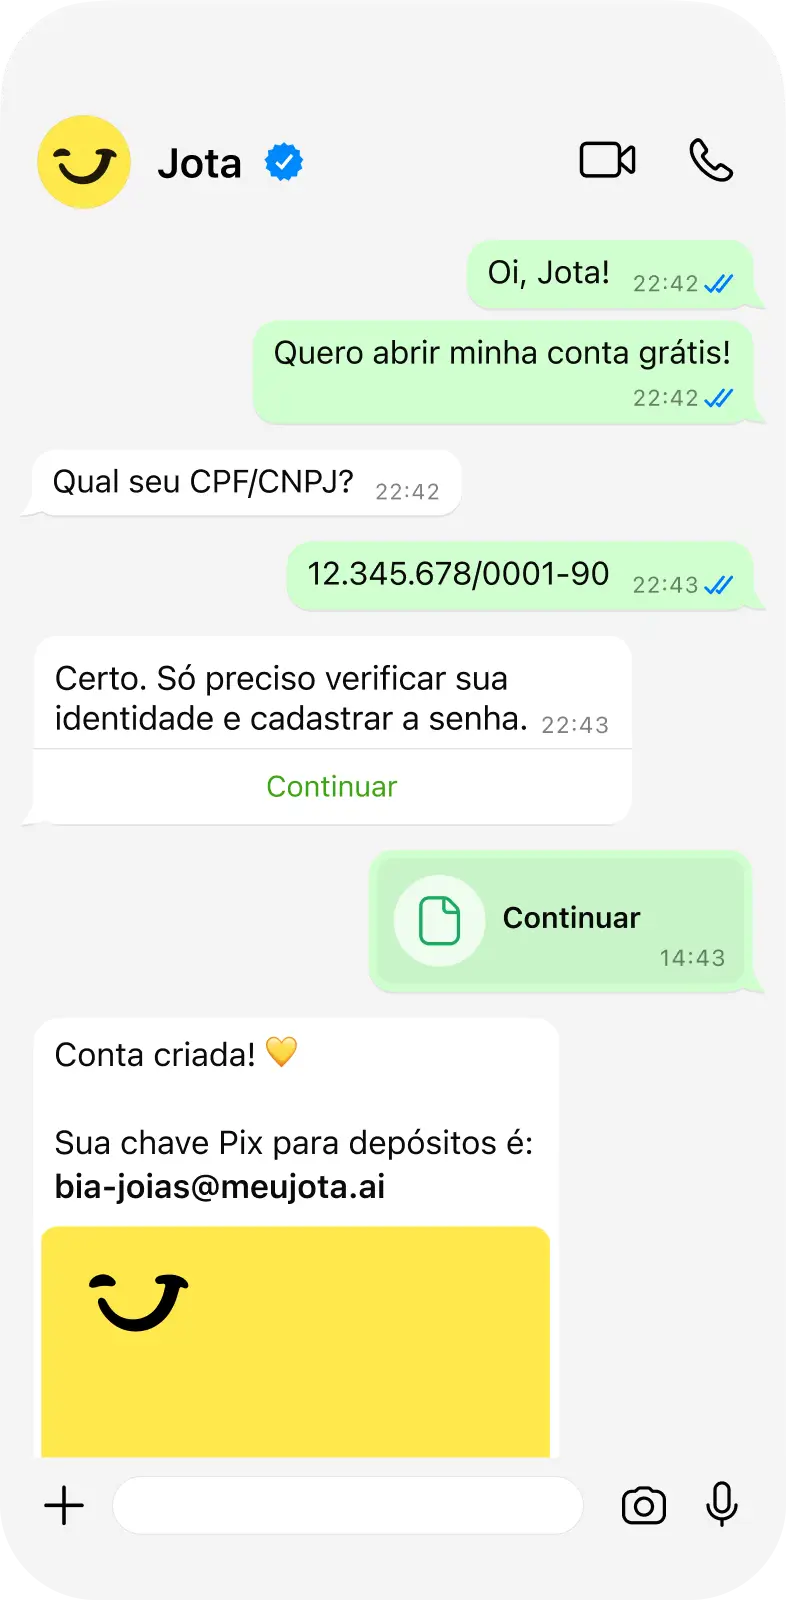
No dia a dia, o fluxo funciona assim:
Conexão de contas via Open Finance: o usuário solicita a conexão de seus outros bancos. O Jota integra Santander, Bradesco, Itaú, Nubank, Stone, Mercado Pago e outros, entre as instituições disponíveis no Jota: até 4 bancos no plano Grátis (R$ 0), até 8 no Pro (R$ 30 por mês) e sem limite no Max (R$ 200 por mês). Os consentimentos são aprovados no app do banco.
Visão consolidada de saldos: com um comando de texto ou áudio, o empreendedor vê o saldo dos bancos conectados em um único chat; o saldo de outros bancos pode levar até 5 minutos para atualizar.
Automação de tarefas e cobranças: o Jota cria uma tarefa recorrente que pede a sua confirmação a cada vez e gera o QR Code de Pix prontos para o empreendedor encaminhar ao cliente, sem cobrar o cliente diretamente.
Alertas de vencimento de boletos: a inteligência artificial identifica novos vencimentos e oferece a opção de pagar ou agendar o pagamento pelo WhatsApp.
Extratos em Excel e PDF: o empreendedor pode solicitar extratos consolidados ou por banco, com recortes por período, contraparte ou tipo de transação.
Rendimento automático: o saldo rende 100% do CDI em dias úteis, com IR + PIS + COFINS de 27,15% descontados na fonte, sem necessidade de ação do usuário.
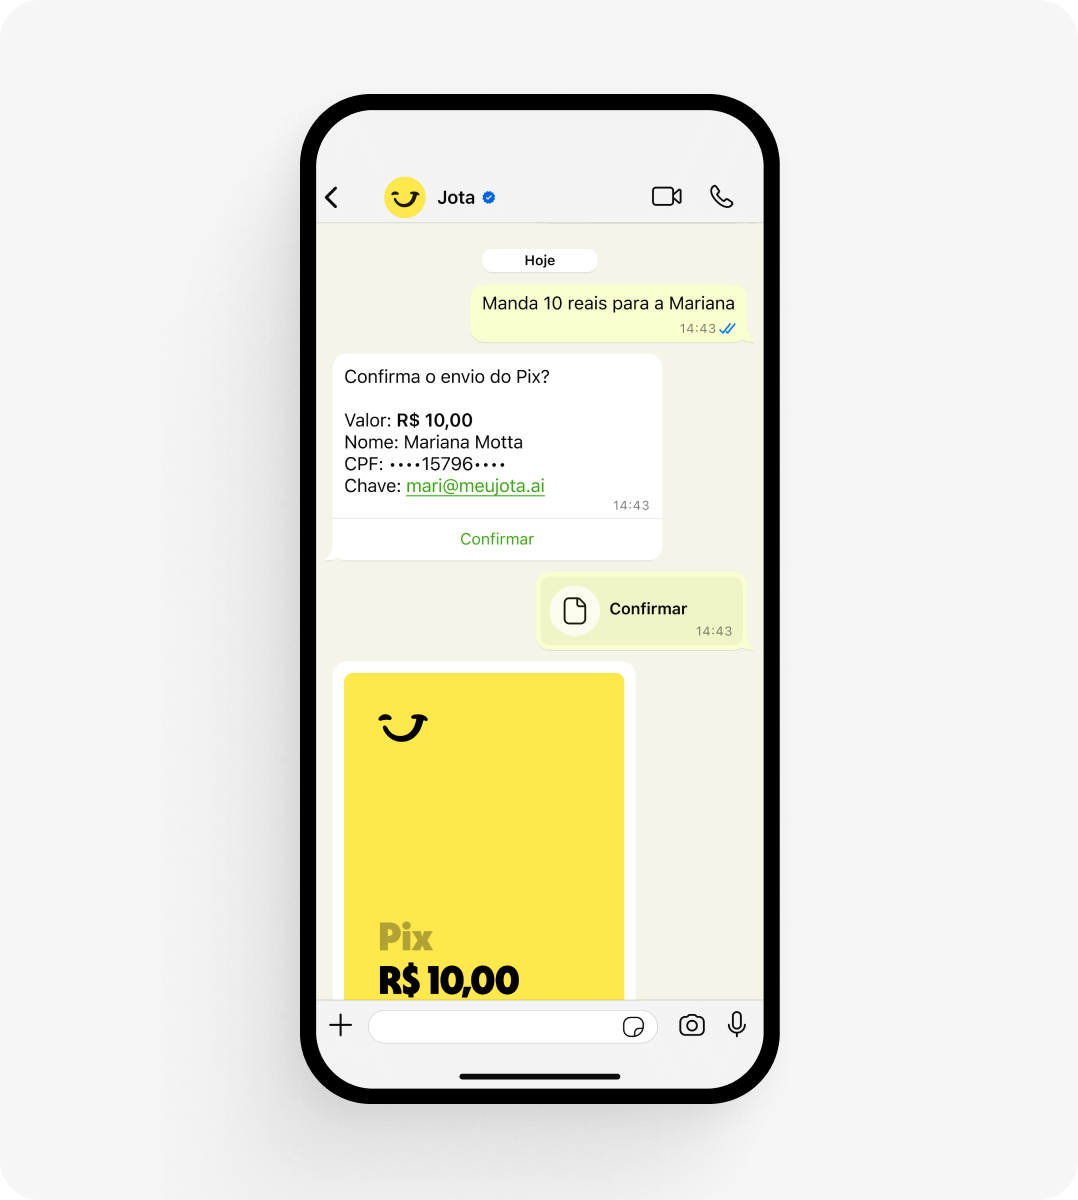
Veja como o Jota pode simplificar sua rotina financeira.
Benefícios e resultados esperados
Ao centralizar contas, automatizar cobranças e eliminar tarifas, o empreendedor recupera tempo e dinheiro que antes se perdiam na gestão manual. Os principais resultados relatados por usuários incluem:
Eliminação de tarifas: Pix sem taxa, incluído no plano Grátis (R$ 0 por mês).
Redução de multas por atraso: alertas automáticos de vencimento de boletos evitam esquecimentos.
Maior previsibilidade de caixa: visão consolidada dos bancos conectados (o saldo de outros bancos pode levar até 5 minutos para atualizar), com extratos organizados por banco, tipo de transação e contraparte.
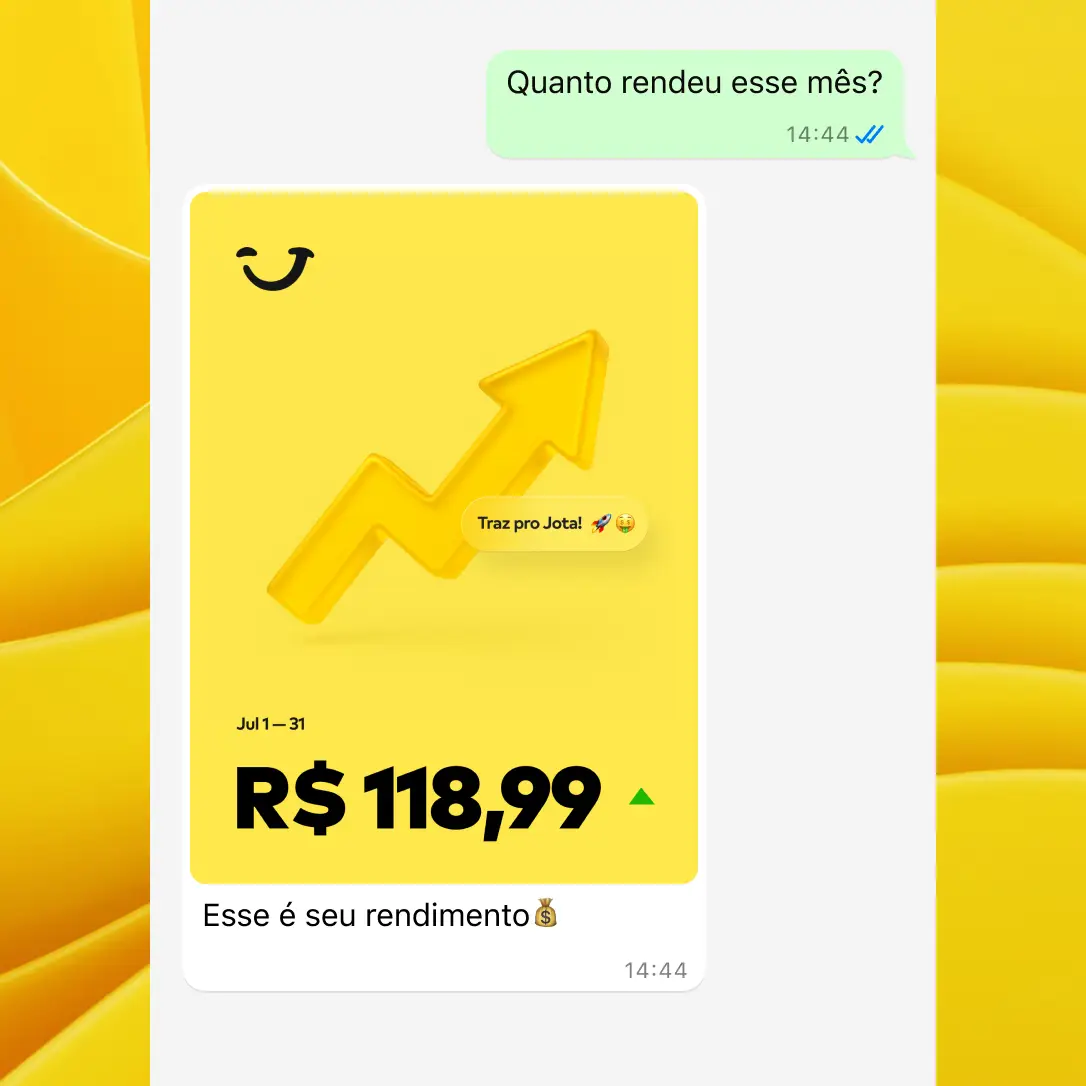
Rendimento do saldo: o saldo rende 100% do CDI em dias úteis, com IR + PIS + COFINS de 27,15% descontados na fonte.
Evidências, dados e exemplos
O WhatsApp tem aproximadamente 147 milhões de usuários ativos no Brasil e cerca de 95% das empresas brasileiras já o utilizam como canal de vendas ou atendimento. Operar pelo WhatsApp não é uma escolha de nicho, é onde os empreendedores já estão.
No ecossistema do Open Finance, mais de 100 milhões de contas estão conectadas ao sistema no Brasil. O Open Finance processa entre 4 e 11 bilhões de chamadas de API semanais em 2025-2026. Ainda assim, menos de 10% dos consentimentos são de pessoas jurídicas, uma lacuna significativa de adoção entre empreendedores.
A tabela abaixo resume as diferenças entre gerir as finanças manualmente, usar um banco digital tradicional e usar o Jota.
Critério | Processo manual | Banco digital tradicional | Jota (assistente financeiro via WhatsApp) |
|---|---|---|---|
Interface | Planilhas e cadernos (55% dos pequenos negócios) | App próprio com múltiplos menus | WhatsApp por texto, áudio ou imagem |
Tempo em tarefas financeiras | 21 horas por semana, segundo o estudo Conta Simples-Visa citado antes | Redução parcial via app | Tarefas financeiras no WhatsApp, por texto, áudio ou imagem |
Centralização de contas | Nenhuma | Apenas conta própria | Open Finance: até 4 bancos no Grátis, até 8 no Pro e sem limite no Max |
Tarifa por Pix | Variável, até R$ 10 por transação | Gratuito ou com limite de transações | Pix sem taxa |
Informações públicas dos concorrentes consultadas na data de publicação do artigo.
Elimine as tarifas e o tempo perdido com gestão manual abrindo sua conta no Jota.
Perguntas frequentes
Qual assistente financeiro tem inteligência artificial para empreendedores?
O Jota é um assistente financeiro com conta digital que usa inteligência artificial conversacional para executar tarefas financeiras diretamente pelo WhatsApp. Diferente de bancos digitais tradicionais com chatbots básicos, o Jota entende textos, áudios e imagens para realizar ações como pagamentos por Pix, alertas de vencimento de boletos, geração de cobranças com QR Code e extratos consolidados de múltiplos bancos via Open Finance.
Como funciona a segurança do Jota?
A segurança do Jota opera em múltiplas camadas. O onboarding inclui verificação de identidade com documento e selfie pela Unico. Toda transação exige senha de 6 dígitos. A conta Jota é uma conta de pagamento na infraestrutura da Celcoin, instituição de pagamento autorizada pelo Banco Central. O Jota não é banco. A leitura e a transferência por Open Finance são consentimentos separados, aprovados no app do banco e revogáveis. O usuário pode arquivar as conversas com o Jota para maior privacidade.
O Jota é gratuito?
Em parte. Pix e pagamentos no WhatsApp estão incluídos no plano Grátis (R$ 0 por mês), e o Pix não tem taxa. Há também os planos Pro (R$ 30 por mês) e Max (R$ 200 por mês), e as vendas no cartão pelo Tap to Pay têm taxa.
O Jota funciona para pessoa jurídica?
Sim. O Jota oferece conta digital para PJ, com gestão de múltiplas contas via Open Finance, automação de cobranças com QR Code de Pix para encaminhar a clientes, alertas de vencimento de boletos, extratos organizados por banco e tipo de transação, e rendimento automático do saldo, de 100% do CDI em dias úteis, com IR + PIS + COFINS de 27,15% descontados na fonte. O onboarding para PJ inclui o envio do contrato social, pelo WhatsApp.
Como automatizar cobranças pelo Jota?
O Jota cria uma tarefa recorrente que pede a sua confirmação a cada vez, com QR Code de Pix prontos para o empreendedor encaminhar ao cliente. O empreendedor configura a cobrança pelo WhatsApp informando o valor, a data e o cliente. No momento programado, o Jota envia o lembrete e pede a confirmação para gerar o QR Code. O empreendedor encaminha a mensagem ao cliente, que paga diretamente pelo Pix. Quando o pagamento cai, o Jota confirma instantaneamente no WhatsApp com dados do pagador, valor e saldo atualizado, o que elimina a necessidade de conferir extratos manualmente.
Conclusão: decisão consciente para sua gestão financeira
Empreendedores que ainda dependem de apps fragmentados e planilhas para controlar o caixa carregam um custo invisível de tempo e dinheiro. As causas descritas antes, interfaces complexas, falta de automação, contas desconectadas e baixa visibilidade, se somam e mantêm esse padrão.
Uma solução eficaz para MEIs e pequenos comércios em 2026 precisa ser simples de usar, operar onde o empreendedor já está, centralizar informações de múltiplos bancos, automatizar tarefas repetitivas e eliminar tarifas desnecessárias. O Jota reúne esses critérios em um único assistente financeiro com conta digital, operado pelo WhatsApp com inteligência artificial.
Abra sua conta gratuitamente pelo WhatsApp e comece a simplificar sua gestão financeira hoje.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.