
Melhor assistente financeiro com conta digital e sem tarifas
O Jota rende 100% do CDI automaticamente, sem IOF, sem tarifas em Pix e boletos, e centraliza tudo pelo WhatsApp. Abra sua conta digital grátis!
Última atualização: 13 de julho de 2026
Principais lições deste artigo
Contas fragmentadas e interfaces complexas geram perda de tempo e dinheiro para quem gerencia finanças sem equipe.
Um IOF regressivo de até 96% consome quase todo o rendimento em resgates antes de 30 dias em contas tradicionais.
Uma boa solução deve oferecer rendimento automático de 100% do CDI sem caixinhas, sem IOF e sem tarifas em Pix e boletos.
O Jota centraliza contas via Open Finance e permite todas as operações diretamente pelo WhatsApp em poucos cliques.
Abra sua conta grátis no Jota e simplifique sua vida financeira: clique aqui para começar.
Seção 1: o problema das contas fragmentadas e da gestão manual
A maioria dos pequenos empreendedores e pessoas físicas opera com pelo menos duas ou três contas em instituições diferentes. Uma conta recebe das maquininhas, outra paga fornecedores e uma terceira fica para uso pessoal. Cada conta exige um aplicativo, uma senha e uma interface diferente.
Esse cenário torna a rotina financeira lenta e confusa. Tarefas que poderiam levar segundos consomem horas por semana. Boletos vencem porque ninguém lembrou de verificar. Transferências saem da conta errada. O saldo real, somando todas as contas, nunca aparece em um único lugar. Para empreendedores sem equipe financeira, isso gera perda direta de dinheiro e de foco no negócio.
Seção 2: por que o problema persiste com interfaces complexas, IOF e caixinhas
Os aplicativos bancários tradicionais priorizam quantidade de funcionalidades, não simplicidade. Menus extensos, autenticações em múltiplas etapas e ausência de automação inteligente transformam cada operação em um processo manual.
O tema rendimento agrava ainda mais a situação. Contas que oferecem 100% do CDI automático geralmente utilizam CDBs de liquidez diária como base. O IOF sobre rendimentos de CDBs, fundos DI e produtos similares é cobrado de forma regressiva, com 96% no primeiro dia e redução progressiva até 0% no 30º dia. Quem resgata antes de 30 dias perde quase todo o rendimento acumulado.
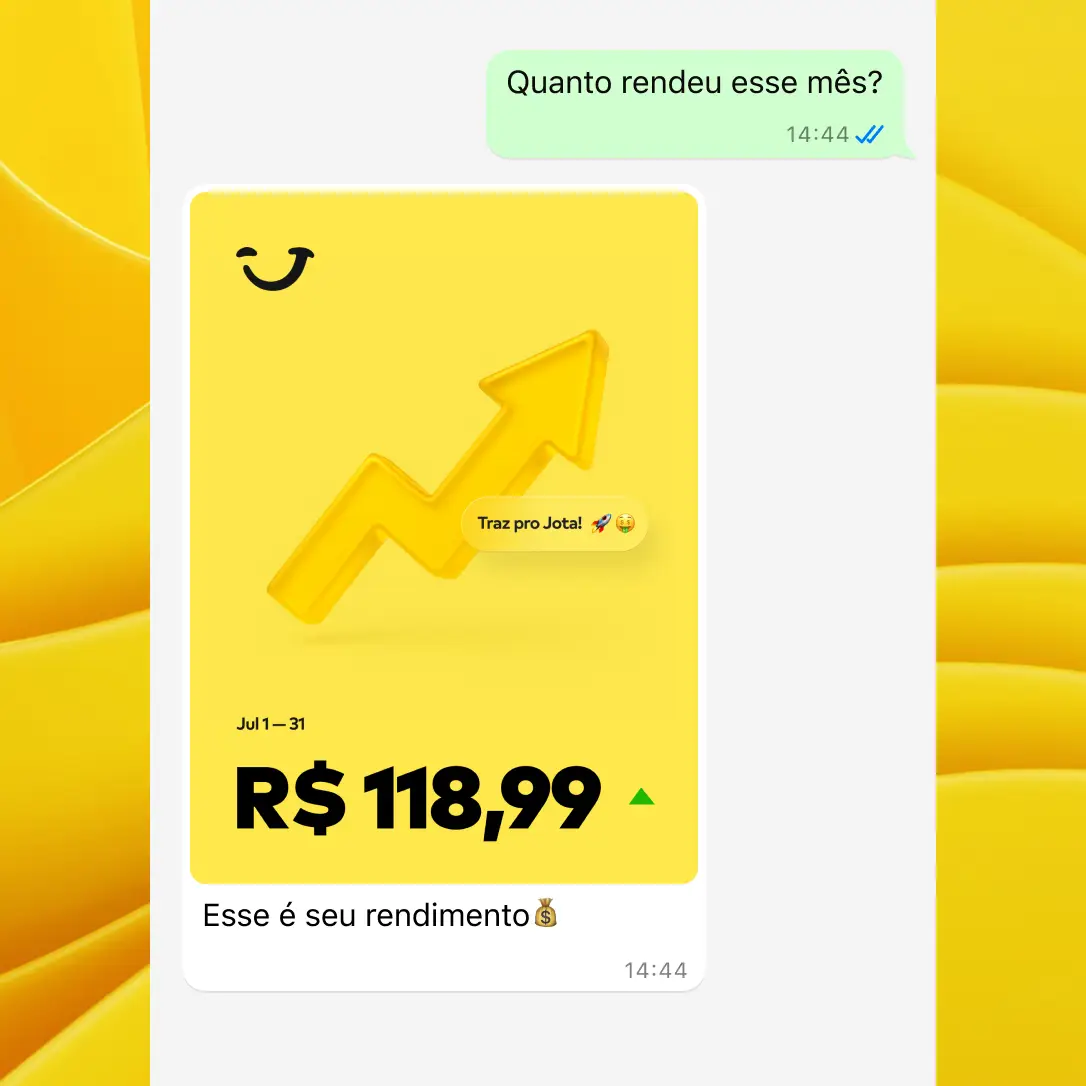
Além disso, muitas contas exigem que o usuário mova o dinheiro manualmente para "caixinhas" ou "cofrinhos" para obter qualquer rendimento. Quem esquece de fazer essa alocação não recebe nada sobre o saldo parado. O Jota elimina essa etapa: o saldo rende 100% do CDI de forma automática, sem IOF e sem necessidade de separar valores em produtos distintos. Esse modelo garante liquidez imediata sem perda de rendimento.
Seção 3: critérios de uma boa solução que realmente ajuda no dia a dia
Uma solução financeira eficaz precisa resolver os problemas descritos acima de forma objetiva. Antes de escolher uma conta digital, vale verificar se ela atende a critérios claros que impactam a rotina:
Rendimento automático de 100% do CDI sem necessidade de caixinhas ou cofrinhos
Ausência de IOF sobre rendimentos diários, permitindo resgates antes de 30 dias sem perda do ganho
Zero tarifas em Pix e pagamento de boletos
Centralização de múltiplas contas via Open Finance
Operação simples 100% pelo WhatsApp, sem instalar novos aplicativos
Atendimento a PF e PJ, com conta para pessoa física e conta para pessoa jurídica
Lembretes automáticos de vencimentos e cobranças com QR Code pronto para enviar ao cliente
Seção 4: como o Jota funciona na prática?
O processo de abertura de conta no Jota leva de 2 a 3 minutos diretamente pelo WhatsApp. O fluxo inclui envio de documentos, validação de biometria e cadastro de senha. Para empresas, o usuário também envia o contrato social. Nenhum aplicativo adicional precisa ser instalado.
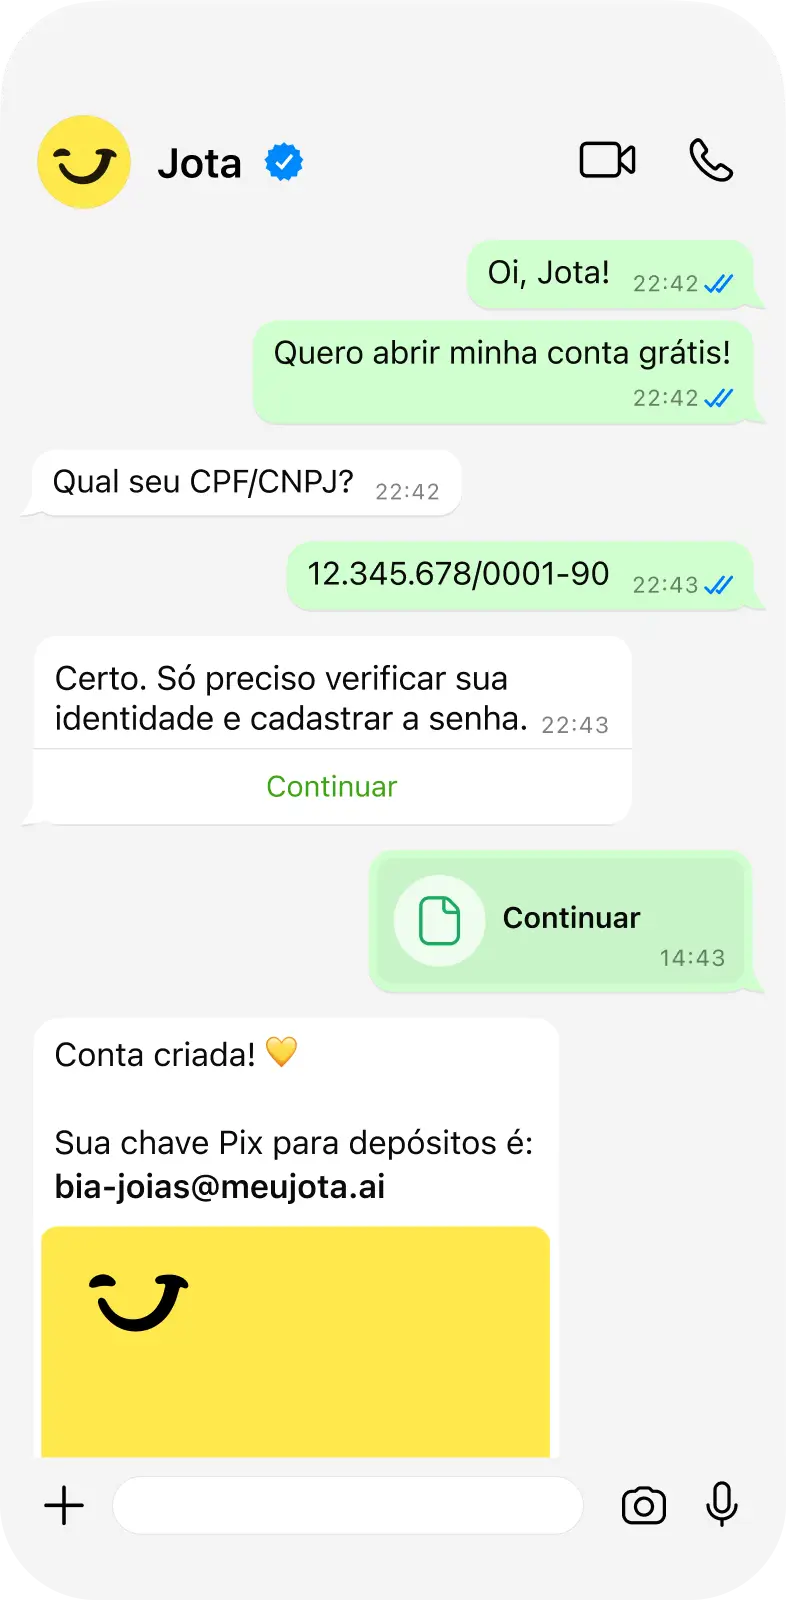
Depois da abertura da conta, o usuário pode:
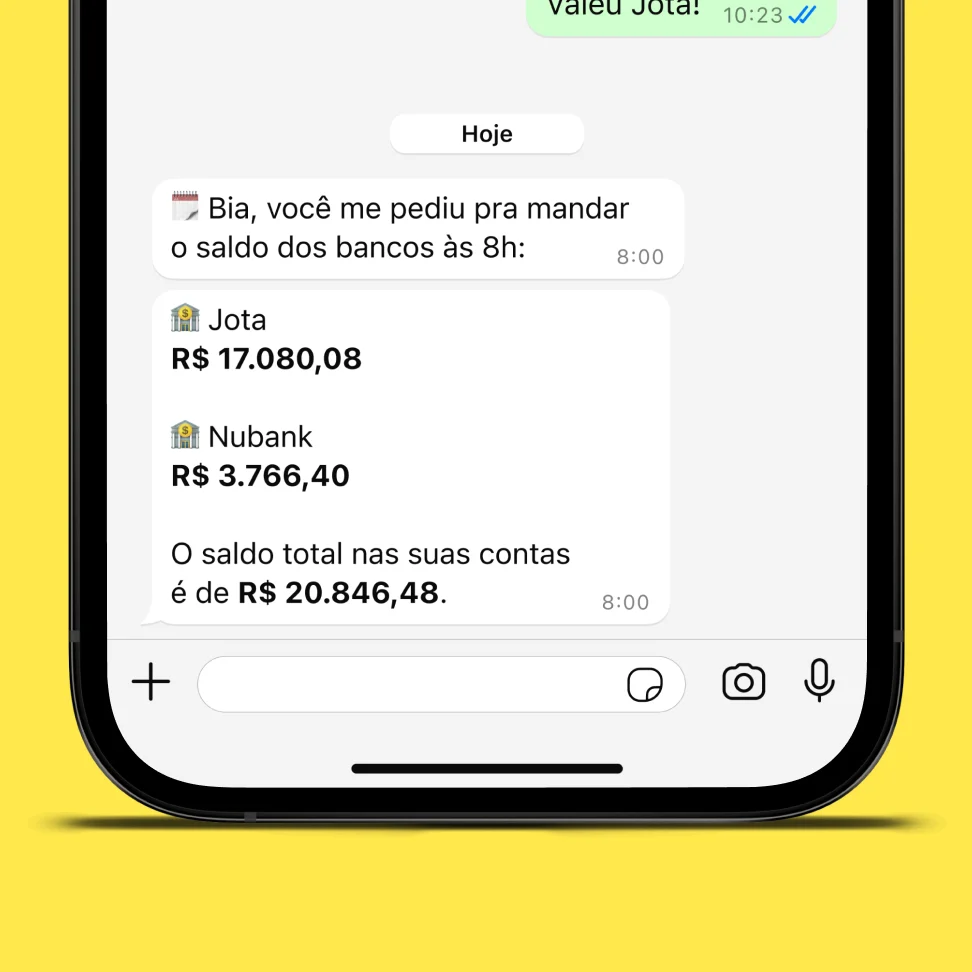
Conectar bancos via Open Finance e visualizar o saldo consolidado em um único chat
Receber rendimento automático de 100% do CDI sobre o saldo, sem IOF e sem mover valores para produtos separados, com detalhes em rendimento
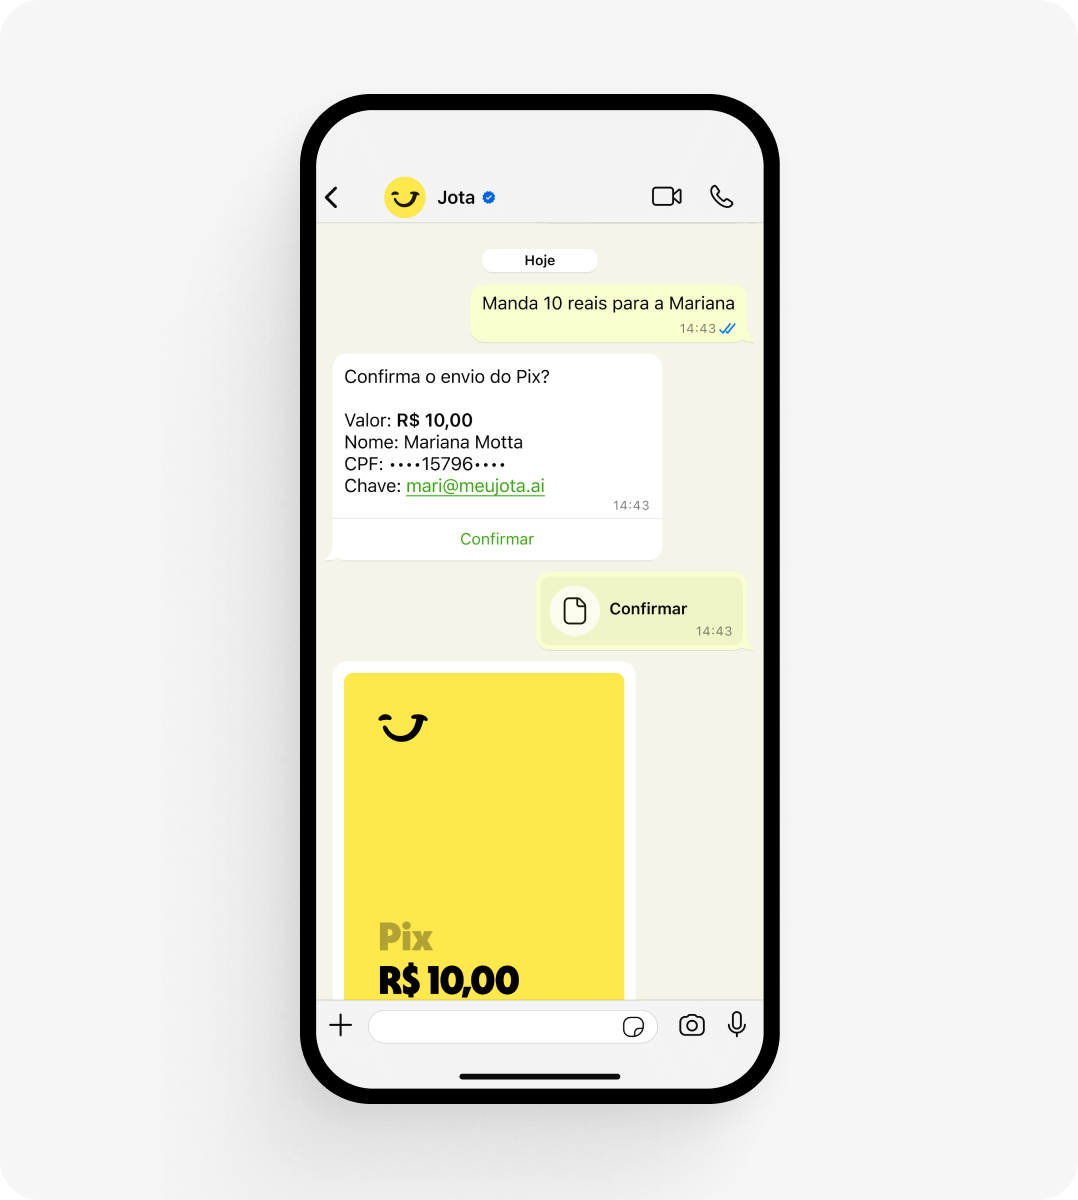
Fazer Pix por texto, áudio ou imagem, sem tarifas, usando o recurso de Pix pelo WhatsApp
Receber alertas automáticos de boletos a vencer e pagar ou agendar diretamente pelo WhatsApp
Gerar cobranças com QR Code Pix pronto para encaminhar a clientes, usando o módulo de cobranças
Solicitar extratos consolidados de todos os bancos em texto, PDF ou Excel
Os resultados aparecem na prática. Renan, lojista com três lojas de materiais descartáveis, economizou mais de R$ 500 em tarifas no primeiro mês e eliminou o custo de R$ 10 por Pix que pagava anteriormente. Raphael Santos, dono de loja de suplementos, passou a receber confirmações instantâneas de pagamento no WhatsApp assim que o Pix cai, o que eliminou a verificação manual de extratos.
Seção 5: benefícios em tempo, dinheiro e clareza
O uso do Jota gera ganhos mensuráveis. Usuários relatam economia de até 10 horas de trabalho por mês ao eliminar processos manuais de transferência e verificação de saldo em vários aplicativos. A ausência de tarifas em Pix e em boletos representa economia direta, principalmente para empreendedores com alto volume de transações.
O rendimento começa no primeiro dia, sem carência e sem IOF, o que preserva o ganho mesmo em resgates de curto prazo. A visão consolidada de saldo via Open Finance dispensa a abertura de múltiplos aplicativos para entender a posição financeira real. Para contas PJ, o Jota centraliza recebimentos de maquininhas e pagamentos a fornecedores em um único lugar, com extratos organizados prontos para envio ao contador.
Seção 6: evidências, dados e contexto de adoção
A comparação de IOF mostra o impacto direto no bolso. A tabela abaixo compara o efeito do imposto no rendimento líquido em resgates antes de 30 dias, com base nas regras vigentes em 2026. O Jota é a única solução da lista que elimina completamente a perda de rendimento por IOF, o que permite liquidez imediata sem penalização.
Conta | Rendimento bruto | Impacto do IOF (resgate antes de 30 dias) | Operação via WhatsApp |
|---|---|---|---|
Jota | 100% CDI automático, sem caixinhas | Sem IOF | 100% nativo |
Nubank (saldo em conta) | Não | ||
Mercado Pago | Não | ||
PagBank | Não |
O contexto de adoção reforça a relevância do modelo do Jota. O Open Finance já atinge mais de 55 milhões de clientes no Brasil, o que representa cerca de um terço da população bancarizada e cria uma base de usuários acostumados a centralizar contas. Essa familiaridade se soma à penetração do WhatsApp, que conta com aproximadamente 147 milhões de usuários ativos no país e se consolidou como a interface mais comum para comunicação diária. Além disso, cerca de 95% das empresas brasileiras já utilizam o WhatsApp como canal de vendas ou atendimento, o que torna natural adotar um assistente financeiro que funciona nesse mesmo ambiente.
Esses fatores criam um cenário favorável para o Jota: infraestrutura de Open Finance madura e uma interface que o público já domina. A infraestrutura do Jota opera sobre a Celcoin, parceiro de banking as a service regulado pelo Banco Central, o que garante segurança nas transações. Toda operação exige senha de seis caracteres, e o dinheiro não fica armazenado no WhatsApp. Para dúvidas, o suporte fica disponível diretamente pelo assistente.
FAQ
Qual conta digital rende automaticamente sem precisar de caixinhas?
O Jota oferece rendimento automático de 100% do CDI sobre o saldo em conta, sem que o usuário precise mover valores para caixinhas, cofrinhos ou qualquer outro produto separado. O rendimento é creditado diariamente de forma automática, desde o primeiro dia, sem carência e sem IOF. Outras contas digitais como Nubank e Mercado Pago também oferecem rendimento automático, mas seguem sujeitas ao IOF regressivo em resgates realizados antes de 30 dias.
Qual conta digital não cobra IOF sobre o rendimento diário?
O Jota não cobra IOF sobre o rendimento diário da conta. Essa característica representa uma vantagem relevante para quem precisa de liquidez no curto prazo, porque o rendimento acumulado permanece íntegro mesmo em resgates antes de 30 dias. O IOF regressivo mencionado anteriormente pode consumir até 96% do rendimento em resgates imediatos em contas tradicionais, o que torna a liquidez de curto prazo pouco vantajosa nesses modelos.
É seguro usar o WhatsApp para movimentar dinheiro pelo Jota?
O uso do WhatsApp com o Jota segue padrões rígidos de segurança. O Jota utiliza validação de identidade no onboarding, com biometria e verificação de documentos. Toda transação financeira exige uma senha de seis caracteres. O dinheiro não fica armazenado no WhatsApp, ele permanece na Celcoin, instituição de pagamento regulada pelo Banco Central do Brasil. O usuário não precisa manter aplicativos bancários instalados no celular e pode arquivar a conversa com o Jota para maior privacidade.
O Jota funciona para conta PJ também?
O Jota atende pessoas físicas e empreendedores pessoa jurídica. A abertura de conta PJ ocorre integralmente pelo WhatsApp em 2 a 3 minutos, com envio do contrato social. A conta PJ do Jota oferece os mesmos benefícios da conta PF: rendimento automático de 100% do CDI sem IOF, zero tarifas em Pix e boletos, centralização de contas via Open Finance e lembretes automáticos de cobranças com QR Code pronto para encaminhar a clientes.
Como o Jota centraliza contas de bancos diferentes?
O Jota utiliza o Open Finance para conectar contas de diferentes instituições financeiras em um único chat de WhatsApp. Não existe limite de bancos que podem ser conectados. Com essa integração, o usuário visualiza o saldo consolidado, acessa extratos de cada banco separadamente ou em formato unificado e pode solicitar relatórios em texto, PDF ou Excel. Toda a gestão acontece sem sair do WhatsApp, o que elimina a necessidade de abrir múltiplos aplicativos.
Conclusão: o assistente financeiro que reúne tudo em um lugar
Uma boa conta digital com rendimento automático precisa atender a critérios objetivos: rendimento de 100% do CDI sem caixinhas, ausência de IOF, zero tarifas em Pix e boletos, centralização via Open Finance e operação simples o suficiente para funcionar em uma conversa de WhatsApp. O Jota atende a todos esses critérios e ainda adiciona inteligência artificial para automatizar lembretes, cobranças e extratos.
Para lojistas, autônomos e pequenos empreendedores que gerenciam finanças sem equipe e com pouco tempo, o Jota se apresenta como um assistente financeiro com conta digital completo no Brasil em 2026.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.