
Melhores bancos digitais de 2026: comparativo completo
Compare os melhores bancos digitais do Brasil em 2026 e descubra qual é ideal para você. O Jota é o assistente financeiro que trabalha por você.
Última atualização: 31 de agosto de 2026
Principais lições deste artigo
- Em 2026, Nubank e Inter continuam sendo opções sólidas. A nova categoria de assistentes financeiros com IA oferece vantagens específicas em automação e economia.
- Taxas escondidas ainda são comuns em bancos digitais: Nubank cobra R$ 6,50 por saques extras, Inter cobra 0,9% em Pix QR Code PJ e C6 exige gasto mínimo de R$ 500 para isenção de manutenção.
- O rendimento automático de 100% do CDI sem IOF é um diferencial importante. Em outras contas, o IOF pode consumir até 96% dos rendimentos no primeiro dia.
- Assistentes financeiros com IA como o Jota reúnem contas via Open Finance e automatizam tarefas diretamente pelo WhatsApp, o que elimina a necessidade de múltiplos aplicativos.
- Para quem busca simplicidade, gratuidade real e automação, o Jota se destaca como escolha prática para o dia a dia. Abra sua conta gratuita e simplifique sua vida financeira.
O panorama dos bancos digitais no Brasil em 2026
O mercado de serviços financeiros digitais no Brasil evoluiu drasticamente. Com mais de 3 bilhões de usuários ativos mensais no WhatsApp em todo o mundo e mais de 100 milhões de clientes ou contas conectadas compartilhando dados via Open Finance no Brasil, a forma como os brasileiros lidam com dinheiro mudou. Mesmo assim, 55% dos brasileiros bancarizados nunca ouviram falar do Open Finance e outros 19% se consideram mal informados sobre o sistema.
A variedade de opções cresceu, mas muitos usuários ainda enfrentam taxas escondidas, interfaces complexas e pouca automação. A promessa de “banco digital gratuito” muitas vezes esconde tarifas em serviços específicos, como saques, emissão de boletos ou recebimento via Pix QR Code para PJ. A Pesquisa Febraban de Tecnologia Bancária 2025 aponta que 82% das transações bancárias no Brasil são realizadas por canais digitais, o que torna a escolha da plataforma certa ainda mais estratégica.
Comece agora e elimine taxas desnecessárias.
Comparativo dos principais bancos digitais
A tabela abaixo resume os principais players do mercado com suas taxas e rendimento:
| Banco / Assistente | Taxas principais | Rendimento |
|---|---|---|
| Nubank | Sem manutenção, R$ 6,50 por saque adicional após 4 gratuitos | 100% do CDI a partir do 31º dia |
| Inter | Sem manutenção, 8 saques gratuitos por mês, 0,9% sobre Pix QR Code imediato em contas PJ | 100% do CDI automático |
| C6 Bank | Isenção de manutenção condicionada a gasto mínimo de R$ 500 por mês no cartão | CDBs com rendimento a partir de 102% do CDI |
| PicPay | Sem anuidade, taxas de crédito pessoal de 8,71% ao mês | Rendimento sobre saldo |
| Mercado Pago | Sem manutenção | Até 105% do CDI automático |
| Jota | Gratuito, sem taxas de Pix, boletos ou mensalidade | 100% do CDI sem IOF |
Como mostra a tabela, cada instituição tem pontos fortes e limitações específicas. A escolha ideal depende do seu perfil de uso e das necessidades do seu dia a dia.
Melhor banco digital por perfil: qual escolher?
A escolha do melhor banco digital varia conforme o perfil de uso. Veja as recomendações por cenário:
- Melhor para uso diário: Nubank, pela simplicidade e facilidade de uso. A fintech tem nota 8,2 de 10 no Reclame Aqui e oferece Pix e TED gratuitos.
- Melhor para investir: Inter, pela variedade de produtos, como renda fixa, variável, Tesouro Direto e previdência, sem corretagem dentro da mesma plataforma.
- Melhor para negativados: PicPay ou Mercado Pago, que costumam ter políticas de crédito mais flexíveis.
- Melhor para rendimento sem IOF: Jota, com rendimento automático de 100% do CDI sem cobrança de IOF, o que favorece quem movimenta o dinheiro com frequência.
- Melhor para PJ e pequenos empreendedores: Jota, assistente financeiro com conta digital que opera 100% via WhatsApp, com gratuidade em Pix e boletos, centralização via Open Finance e automação de tarefas e cobranças.
Segurança e confiança: seu dinheiro está protegido?
A segurança é um dos principais critérios na escolha de uma solução financeira digital. A proteção dos dados e do dinheiro segue regras comuns para todas as instituições autorizadas a operar no Brasil, que precisam cumprir exigências do Banco Central em governança, controles internos e gestão de riscos. Depósitos até R$ 250 mil por CPF ou CNPJ contam com a garantia do FGC, Fundo Garantidor de Créditos.
O caso do Banco Master mostra esse mecanismo em funcionamento. Mais de 653 mil credores foram ressarcidos após a liquidação da instituição em 2025. Mesmo assim, o usuário precisa verificar se a instituição é associada ao FGC e se os produtos específicos têm cobertura, já que nem todos os produtos de todas as fintechs estão cobertos.
O Jota não guarda o dinheiro diretamente. Os recursos ficam em instituição financeira regulada pelo Banco Central, com a Celcoin fornecendo a infraestrutura tecnológica BaaS e atuando como intermediária, conforme exigência regulatória. Todas as transações exigem senha numérica, e o onboarding inclui validação de identidade e biometria. Levantamento da Quod mostra alta de 10,26% nos registros de fraudes financeiras no Brasil nos primeiros seis meses de 2026, o que torna a escolha de uma plataforma com autenticação robusta ainda mais relevante.
Além da segurança, outro fator que afeta diretamente o bolso do usuário são as taxas escondidas.
Taxas escondidas: o que os bancos não contam
Muitas instituições se promovem como “gratuitas”, mas cobram tarifas em serviços específicos. Alguns exemplos:
- Nubank: R$ 6,50 por saque adicional após os 4 gratuitos mensais.
- Inter: 0,9% do valor da transação para recebimento via Pix QR Code imediato em contas PJ.
- C6 Bank: isenção de manutenção condicionada a gasto mensal de R$ 500 no cartão.
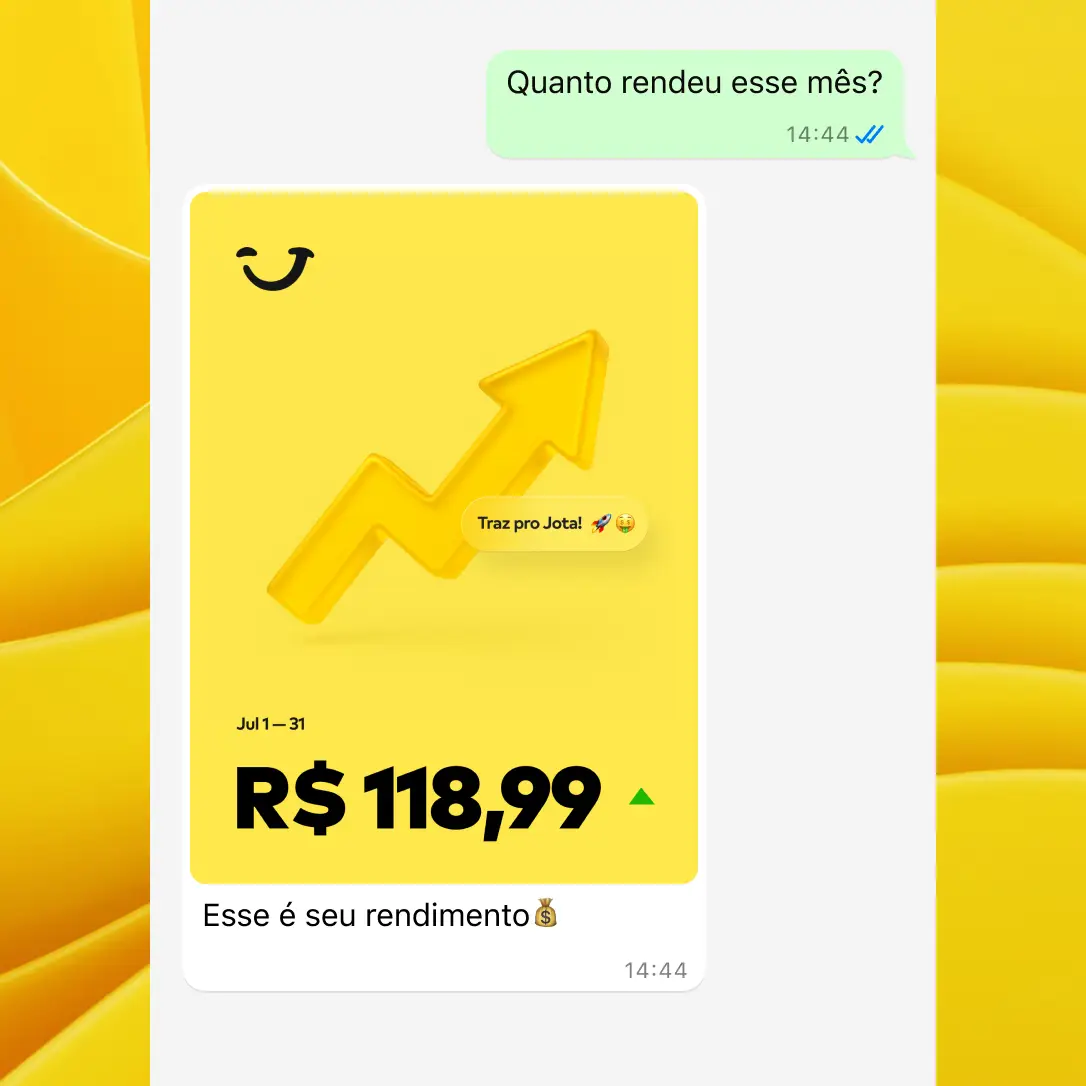
O Jota é gratuito em suas funcionalidades principais: sem taxas de Pix, sem taxas de boletos, sem mensalidade. O rendimento de 100% do CDI não tem cobrança de IOF, o que gera economia real, especialmente para empreendedores com alto volume de transações. Essa economia aparece na rotina de clientes como Renan, lojista com três lojas físicas de materiais descartáveis. Ele chegava a pagar taxas por Pix realizado, o que gerava um gasto significativo por mês apenas em tarifas. Com o Jota, o processo se tornou completamente gratuito. “Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota.”
A revolução da IA no banking: conheça o Jota
Os bancos digitais tradicionais resolveram o problema das tarifas. Mas criaram outro: a complexidade de múltiplos aplicativos e interfaces poluídas. A Pesquisa Febraban de Tecnologia Bancária 2026 mostra que aprimorar a experiência do cliente se tornou prioridade máxima para 80% das instituições financeiras, mas poucas conseguiram simplificar de fato a gestão financeira do dia a dia.
O Jota é um assistente financeiro com conta digital que opera 100% via WhatsApp. Em vez de vários aplicativos, o Jota centraliza tudo em uma única conversa e resolve dores que os bancos tradicionais deixam em aberto:
- Pagamentos por Pix com áudio ou texto: o usuário envia uma mensagem de voz ou texto para o Jota, e o assistente realiza o Pix em segundos.
- Centralização via Open Finance: é possível conectar todos os bancos e visualizar saldos e extratos em um único chat, sem instalar múltiplos aplicativos. Não há limite de bancos conectados.
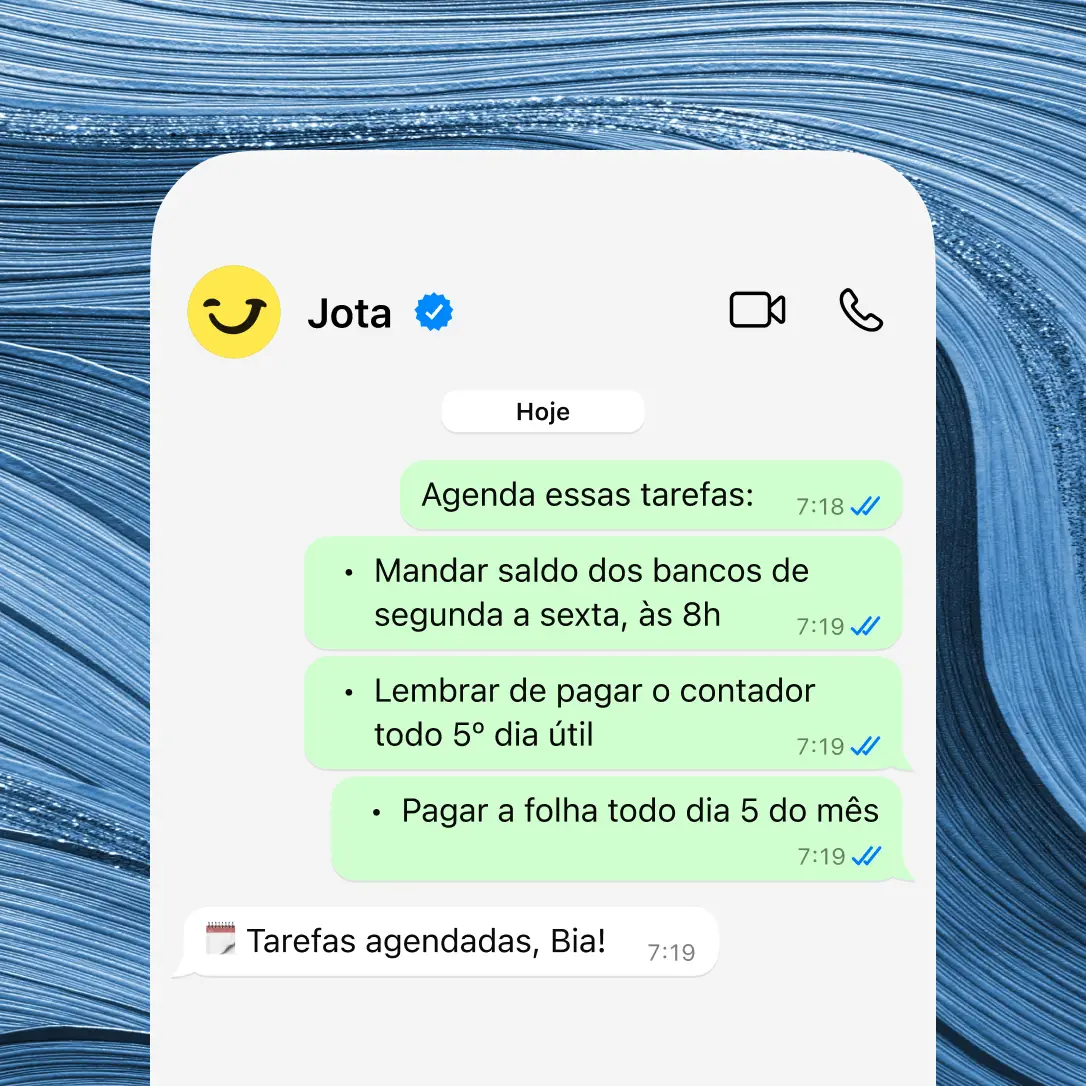
- Automação de tarefas: o usuário agenda lembretes, cobranças e pagamentos recorrentes. O Jota cria lembretes de cobranças com QR Code prontos para o empreendedor encaminhar ao cliente.
- Rendimento automático: o saldo rende 100% do CDI diariamente, sem IOF e sem necessidade de “caixinhas” ou “cofrinhos”.
- Extratos inteligentes: o usuário solicita extratos consolidados de todos os bancos conectados em texto, PDF ou Excel, com recortes por período, contraparte ou tipo de transação.
Raphael Santos, dono de uma loja de suplementos, usa o Jota para expor o QR Code no balcão. Assim que o pagamento cai, ele recebe no WhatsApp a confirmação instantânea com dados do pagador, valor e atualização do saldo, o que elimina a checagem manual de extratos. Ele também programa boletos e cria lembretes por voz diretamente pelo assistente. “O Jota veio para ficar.”
Descubra o poder do assistente financeiro com IA, comece grátis.
Como escolher o melhor banco digital para você: checklist prático
Uma boa escolha passa por critérios objetivos. Avalie os pontos a seguir:
- Taxas: existem tarifas escondidas para Pix, boletos, saques ou manutenção?
- Rendimento: o saldo rende automaticamente? Há cobrança de IOF?
- Segurança: a instituição é regulada pelo Banco Central? Oferece autenticação em múltiplas etapas?
- Facilidade de uso: a interface é intuitiva? Você precisa de múltiplos aplicativos?
- Suporte: o atendimento é rápido e eficaz?
- Funcionalidades para PJ: há conta gratuita, emissão de boletos e gestão de cobranças?
- Integração com Open Finance: é possível centralizar todas as contas em um único lugar?
- Automação: a plataforma executa tarefas repetitivas sem intervenção manual?
Para quem valoriza simplicidade, automação e economia, especialmente empreendedores com alto volume de transações, o Jota atende todos esses critérios. Para quem precisa de uma instituição com agência física ou produtos de crédito mais robustos, Nubank ou Inter aparecem como alternativas consistentes.
Perguntas frequentes (FAQ)
Qual é o melhor banco digital para negativados?
PicPay e Mercado Pago costumam ter políticas de crédito mais flexíveis para quem está com o nome negativado. O Jota não é um banco, é um assistente financeiro com conta digital, e não exige análise de crédito para abertura de conta. O foco está na gestão e automação financeira, e não na concessão de crédito.
Nubank ou C6 Bank: qual é melhor?
O Nubank é mais simples, tem atendimento bem avaliado e não cobra manutenção. O C6 Bank oferece mais produtos, como conta internacional e variedade de investimentos, mas a isenção de manutenção depende de gasto mensal mínimo de R$ 500 no cartão. Para quem prioriza zero burocracia e gratuidade real no dia a dia financeiro, o Jota surge como alternativa mais alinhada a essa necessidade.
Quanto rende R$ 1.000 no C6 Bank por mês?
O C6 Bank oferece rendimento de 100% do CDI em sua conta digital. Com a Selic em torno de 14,75% ao ano, R$ 1.000 renderiam aproximadamente R$ 12,21 por mês, antes de impostos e IOF, considerando um produto que rende 100% do CDI. No Jota, o mesmo valor rende 100% do CDI, mas sem cobrança de IOF. Essa diferença é especialmente vantajosa para quem movimenta o dinheiro com frequência.
Qual solução financeira digital é mais segura?
Todas as instituições autorizadas pelo Banco Central seguem as mesmas exigências regulatórias. A segurança depende das práticas da instituição e também do comportamento do usuário. Senhas fortes, autenticação em duas etapas e atenção a golpes de engenharia social são fundamentais. O Jota exige senha numérica para todas as transações, realiza validação de identidade e biometria no onboarding e utiliza a Celcoin, instituição regulada pelo Banco Central, para custódia dos recursos.
O que é Open Finance e como ele beneficia o usuário?
O Open Finance é um sistema regulamentado pelo Banco Central que permite o compartilhamento seguro de dados financeiros entre instituições, com autorização do cliente. Esse modelo permite centralizar todas as contas em um único lugar. O Jota é pioneiro no uso do Open Finance diretamente para o consumidor: pelo assistente, o usuário visualiza saldos e extratos de todos os bancos conectados em um único chat no WhatsApp, sem precisar instalar múltiplos aplicativos. Não há limite de bancos que podem ser conectados.
Conclusão: o melhor banco digital é o que trabalha por você
O melhor banco digital em 2026 é aquele que trabalha por você, automatizando tarefas, centralizando informações e eliminando custos desnecessários, mais do que apenas oferecer menores taxas ou um aplicativo visualmente atraente.
Os bancos digitais tradicionais, como Nubank, Inter, C6 Bank e PicPay, democratizaram o acesso a serviços financeiros. Em 2025, 78% das transações bancárias no Brasil foram feitas via mobile banking. A próxima evolução vai além do aplicativo e se concentra no assistente financeiro com IA, em que o Jota ocupa posição de destaque.
Com gratuidade em Pix e boletos, rendimento automático de 100% do CDI sem IOF, centralização via Open Finance e automação de tarefas e cobranças, o Jota entrega simplicidade real e economia de tempo e dinheiro em uma única conversa no WhatsApp.
Experimente o Jota gratuitamente e veja a diferença.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.