
Menor taxa de Pix parcelado em 2026: CET real comparado
Veja o CET real do Pix parcelado de RecargaPay, Mercado Pago e 99Pay em agosto de 2026. O Jota compara as taxas e mostra quando vale a pena parcelar.
Última atualização: 29 de agosto de 2026
Principais lições deste artigo
- O CET real do Pix parcelado pode chegar a 8% ao mês quando IOF e juros compostos entram no cálculo, bem acima da taxa nominal anunciada.
- Comparar apenas a taxa mensal é enganoso: é obrigatório solicitar o CET completo em reais antes de aceitar qualquer parcelamento.
- Para quem já possui saldo, usar Pix gratuito é mais vantajoso do que contrair crédito a 5%–8% ao mês.
- Lojistas que migraram para o Jota zeraram custos com Pix e mantêm o saldo rendendo 100% do CDI sem IOF.
- Abra sua conta grátis no Jota agora e faça Pix imediato pelo WhatsApp.
Critérios de comparação usados neste artigo
Cinco critérios definem se uma oferta de Pix parcelado é vantajosa ou não. Em conjunto, esses critérios mostram o custo financeiro total e os riscos de crédito e de liquidez envolvidos.
- CET completo: é o número central da análise. Inclui juros compostos, IOF diário (0,0082% ao dia + 0,38% fixo sobre o principal, conforme Decreto nº 6.306/2007) e demais encargos.
- Transparência: a instituição informa o CET antes da confirmação da operação.
- Limite concedido: depende de análise de crédito e pode ser negado ou reduzido.
- Tempo de aprovação: crédito novo pode levar horas ou dias para ficar disponível.
- Risco de endividamento: operações de crédito geram dívida, enquanto Pix imediato com saldo próprio não gera obrigação futura.
Taxas anunciadas como 1,99% ao mês podem produzir CET real de 31% a 33% ao ano quando IOF e tarifas são somados, o que torna comparações por taxa nominal pouco confiáveis.
Tabela comparativa de CET real em agosto de 2026
Os valores de CET abaixo refletem fontes de agosto de 2026 e ilustram quanto o custo total varia conforme prazo e valor do Pix parcelado. A comparação usa dois cenários comuns, 6 parcelas de R$ 1.000 e 12 parcelas de R$ 5.000, para mostrar como juros compostos e IOF elevam o valor final.
Para mutuários pessoa física em operações de crédito com principal definido, o IOF segue a fórmula apresentada nos critérios acima. As taxas de juros mensais variam por perfil de crédito.
| Instituição | CET estimado, 6x R$ 1.000 | CET estimado, 12x R$ 5.000 | Observações |
|---|---|---|---|
| RecargaPay | ~5% a 8% a.m. | CET pode atingir 8% a.m. com IOF | Taxa varia por perfil, IOF obrigatório sobre crédito |
| Mercado Pago | 1,59% a 9,99% a.m., ~R$ 1.150 total em 6x a 5% a.m. | CET inclui IOF e juros compostos | Taxa mais baixa exige bom histórico de crédito |
| 99Pay | ~5% a.m. + IOF, CET ~8% a.m. | Em 12x a 5% a.m., total ~R$ 6.770 (R$ 1.770 em juros) | Sem regulação específica do Bacen para Pix parcelado |
| Jota | R$ 0 | R$ 0 | Pix imediato e gratuito, saldo rende 100% do CDI sem IOF via rendimento automático |
Nota: o CET exato depende do perfil de crédito do cliente e da data da operação. Simule sempre o CET completo antes de confirmar qualquer parcelamento.
Quando o Pix parcelado vale a pena e quando reduz a rentabilidade
O Pix parcelado só é financeiramente razoável quando o CET fica abaixo do custo de um empréstimo alternativo ou quando não existe opção de parcelamento sem juros no cartão. Para lojistas com saldo disponível, o cálculo é direto: pagar à vista com Pix gratuito e manter o saldo rendendo 100% do CDI tende a ser superior a contrair crédito a 5%–8% ao mês.
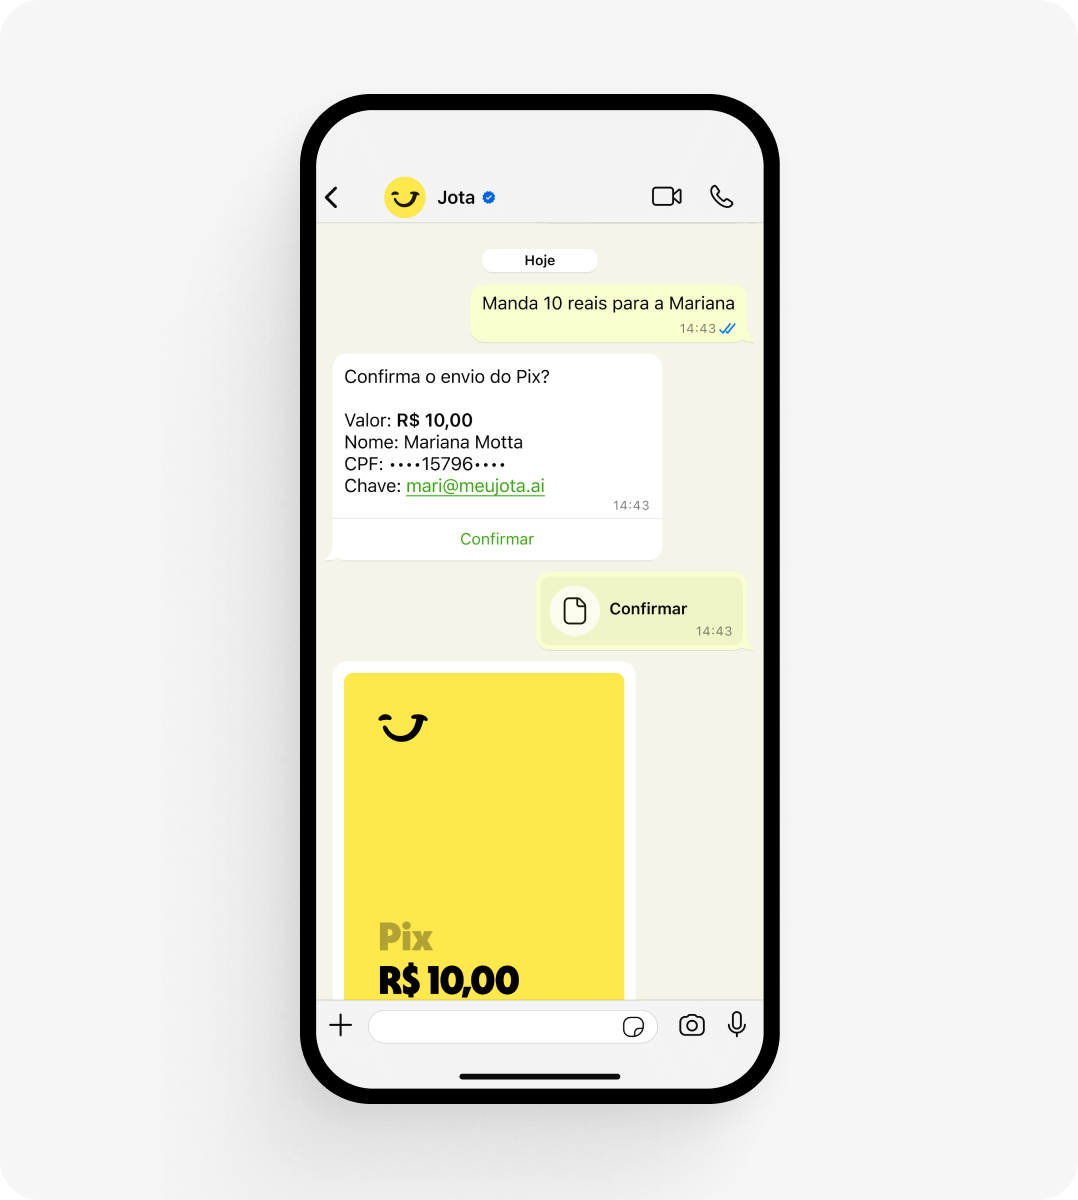
Um exemplo concreto mostra esse efeito: R$ 1.000 parcelados em 12x a 5% ao mês geram parcelas de cerca de R$ 113 e total pago de aproximadamente R$ 1.354, com R$ 354 apenas em juros. Se o lojista tem esse valor disponível, o custo de oportunidade de parcelar supera o benefício de alongar o fluxo de caixa.
Com a Selic a 14% ao ano em 2026, o custo das linhas de crédito usadas para Pix parcelado exige cautela redobrada. O CET efetivo pode ficar muito acima da taxa anunciada.
Esses custos deixam de existir quando o lojista tem saldo disponível e pode fazer Pix imediato sem contrair crédito. Os casos a seguir mostram como empreendedores eliminaram taxas de Pix e custos de parcelamento ao migrar para uma conta digital gratuita.
Casos reais de lojistas que trocaram parcelado por Pix gratuito
Renan, lojista com três lojas de descartáveis: pagava R$ 10 por Pix realizado, acumulando cerca de R$ 1.000 por mês em taxas. Após migrar para o Jota, zerou esse custo. “Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota.”
Duda, dono de lojas de celular: tinha dificuldade em gerenciar finanças pela Stone ao trocar de filial constantemente. Com o Jota, passou a receber o dinheiro das maquininhas em um único local. “Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.”
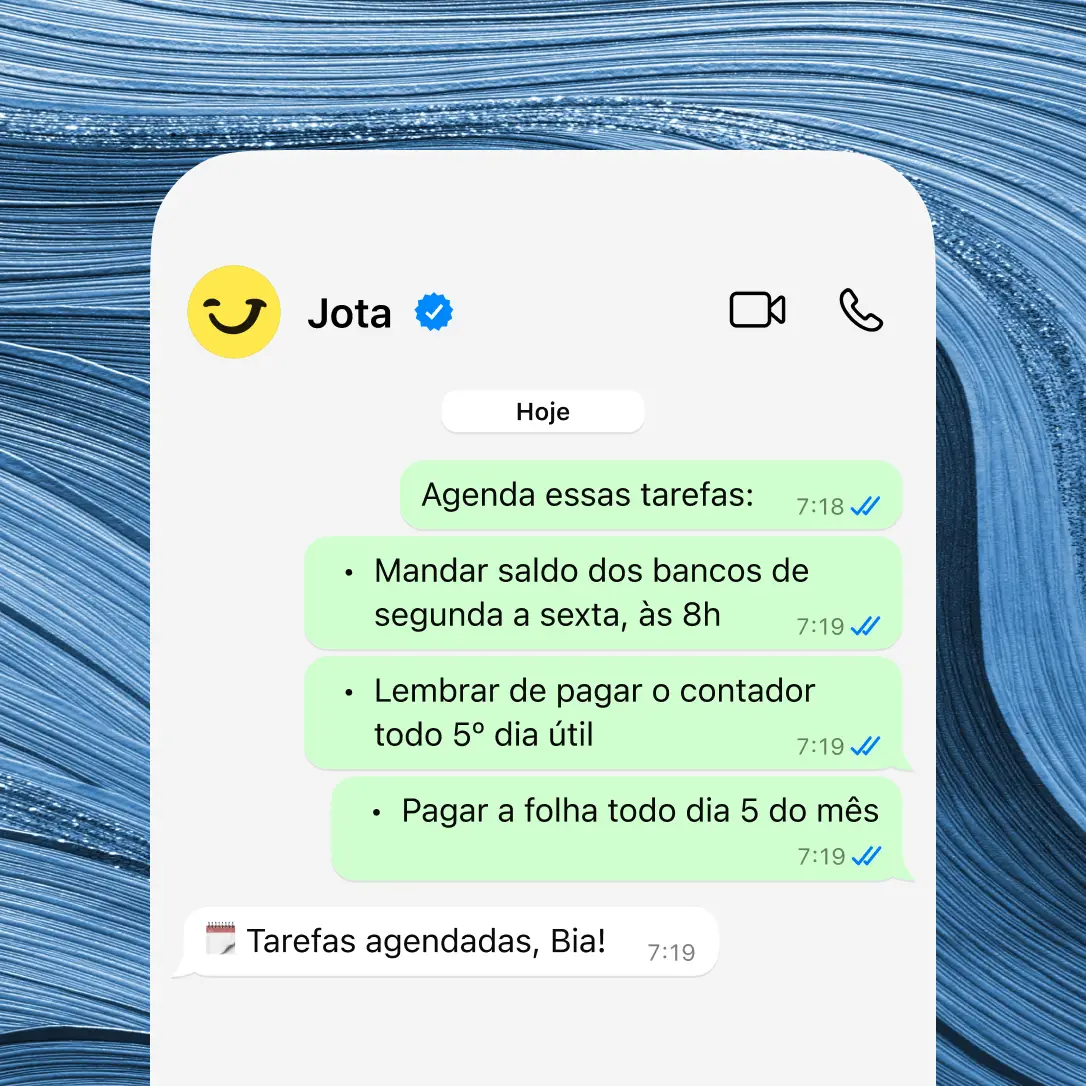
Raphael Santos, loja de suplementos: perdia tempo conferindo depósitos via Pix manualmente no aplicativo do banco. Com o Jota, recebe confirmação instantânea no WhatsApp assim que o pagamento cai, com dados do pagador e atualização de saldo. Usa a IA do Jota para programar lembretes por voz e automatizar tarefas financeiras. “O Jota veio para ficar.”
Comece a economizar como Renan, Duda e Raphael, abrindo sua conta grátis.
Perguntas frequentes da SERP
As perguntas abaixo reúnem dúvidas comuns de quem compara Pix parcelado com alternativas de crédito e busca entender riscos de cada instituição.
99Pay pode falir?
O Banco Central não emitiu regulação específica para Pix parcelado até agosto de 2026, o que faz cada instituição definir suas próprias regras e assumir seus próprios riscos de crédito. Fintechs de menor porte que operam com margens apertadas em crédito ao consumidor ficam mais expostas a inadimplência e problemas de liquidez.
Antes de usar qualquer plataforma de Pix parcelado, vale verificar se a instituição é regulada pelo Bacen e se possui autorização de instituição de pagamento ou financeira. O risco de descontinuidade de serviço existe em qualquer fintech que não esteja diretamente regulada.
Como calcular o CET do Pix parcelado?
O CET reúne todos os custos da operação de crédito. Para calculá-lo manualmente, some os seguintes componentes:
- Juros compostos mensais: aplique a taxa mensal sobre o saldo devedor a cada período, como na Tabela Price.
- IOF: use a fórmula apresentada na seção de critérios, que combina alíquota fixa e diária sobre o principal.
- Tarifas de abertura de crédito: se existirem, some ao total de encargos.
Divida o total de encargos pelo valor principal para obter o CET percentual da operação. A lei exige que a instituição informe o CET antes da confirmação. Se esse número não aparecer de forma clara, não confirme a operação.
Pix parcelado Nubank vs RecargaPay: qual é mais barato?
As taxas variam por perfil de crédito em ambas as plataformas. Nubank e RecargaPay operam com taxas mensais que podem ir de cerca de 2,5% a mais de 8% ao mês, conforme o histórico do cliente.
O que define o custo real é o CET completo, que inclui IOF e demais encargos. Em cenários de 6 ou 12 parcelas, a diferença entre taxa nominal e valor efetivamente pago pode superar 30% do principal, como explicado na seção sobre quando o Pix parcelado vale a pena.
A comparação correta exige solicitar o CET em reais, e não apenas em percentual, para o mesmo valor e prazo nas duas plataformas antes de decidir.
Matriz de decisão simples
Tomar a decisão correta sobre Pix parcelado depende de uma variável central: ter saldo disponível ou precisar de crédito novo. A lógica abaixo ajuda a organizar essa escolha.
- Precisa de Pix agora e tem saldo disponível → use o Pix gratuito do Jota. O custo é R$ 0 e o saldo continua rendendo via rendimento automático de 100% do CDI sem IOF.
- Precisa de crédito novo porque não tem saldo → compare o CET completo em reais de pelo menos duas instituições antes de aceitar. Só vale fechar se o CET ficar abaixo do custo de alternativas como antecipação de recebíveis ou capital de giro.
- Recebeu oferta de “Pix parcelado sem juros” → verifique se o preço à vista é o mesmo. Muitos lojistas embutem o custo do parcelamento no preço do produto.
Conclusão
O Pix parcelado resolve um problema pontual de fluxo de caixa, mas o custo real, com CET de até 8% ao mês, IOF obrigatório e juros compostos, costuma superar o benefício para quem já tem saldo disponível. Para lojistas, feirantes e autônomos que recebem cotações de 4% mais IOF, a alternativa mais eficiente é o Pix imediato e gratuito do Jota, com saldo rendendo automaticamente 100% do CDI sem IOF, sem limite de crédito e sem burocracia, tudo pelo WhatsApp.
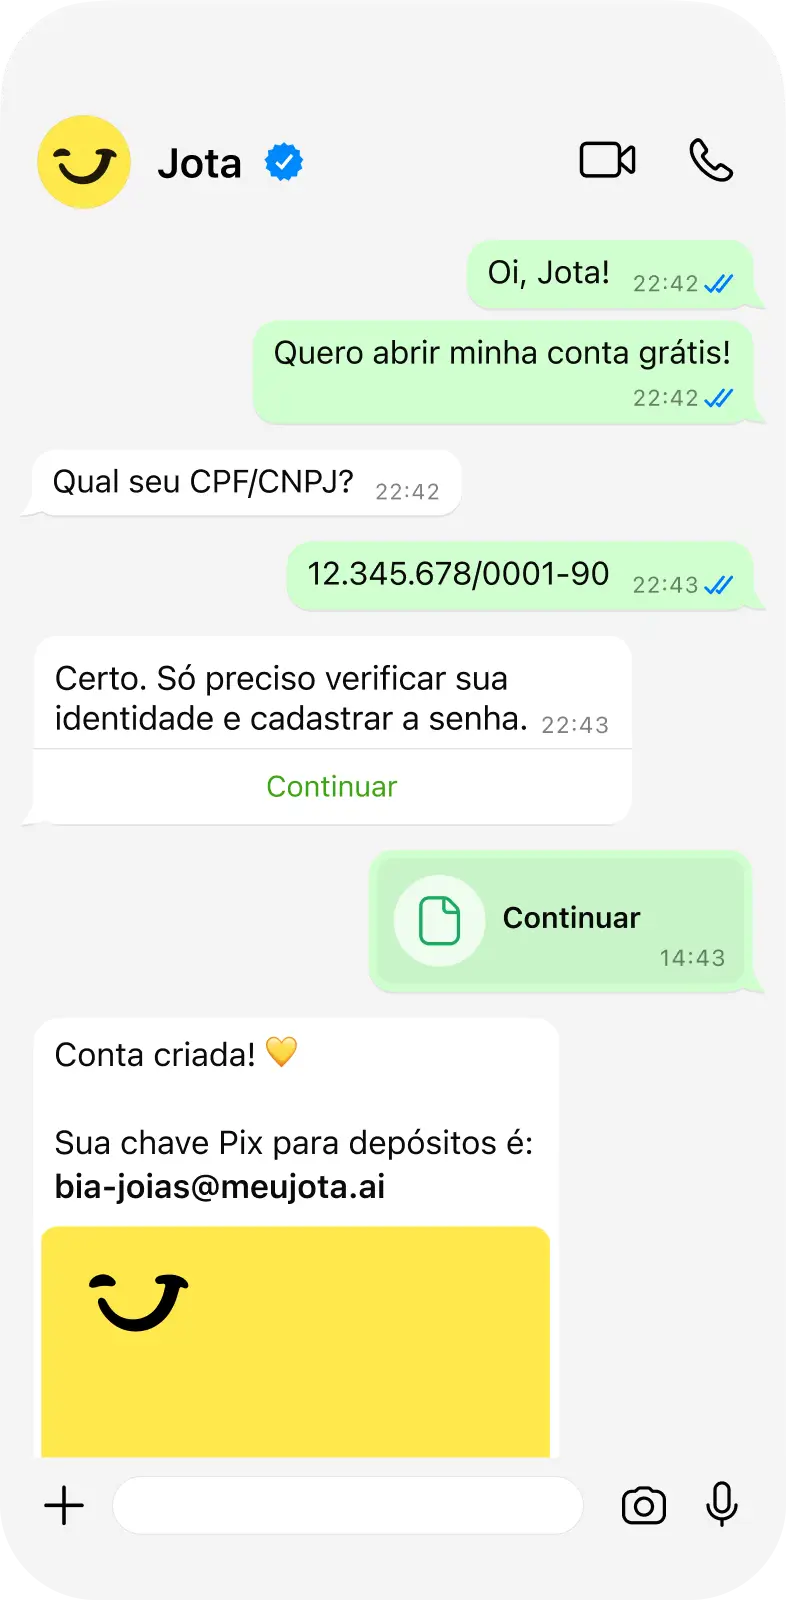
O onboarding do Jota leva de 2 a 3 minutos diretamente no WhatsApp. Contas para pessoa física e para PJ estão disponíveis, com segurança garantida por infraestrutura regulada pelo Banco Central via Celcoin.
Pare de pagar para fazer Pix, abrindo sua conta agora.
Perguntas frequentes
O Jota cobra alguma taxa para fazer Pix?
Não. O Pix pelo Jota é gratuito para pessoa física e para pessoa jurídica. Não há cobrança por transação, mensalidade ou tarifa de manutenção de conta. O modelo do Jota prevê receita futura por operações de crédito e maquininha, o que permite oferecer Pix, pagamento de boletos e cobranças por QR Code sem custo direto ao cliente.
O dinheiro na conta do Jota rende mesmo sem IOF?
Sim. O saldo na conta do Jota rende automaticamente 100% do CDI sem cobrança de IOF sobre os rendimentos diários. Esse ponto é relevante porque, em outras contas, o IOF pode consumir até 96% do rendimento quando o valor é retirado no primeiro mês.
No Jota, não há essa cobrança e o rendimento acontece sem necessidade de alocar o dinheiro em “caixinhas” ou “cofrinhos” separados.
O Jota é um banco?
Não. O Jota é um assistente financeiro com conta digital, que opera 100% pelo WhatsApp. A infraestrutura financeira é fornecida pela Celcoin, parceira de banking as a service regulada pelo Banco Central.
O dinheiro dos clientes não fica armazenado no WhatsApp nem com o Jota diretamente, mas em instituição regulada pelo Bacen. O Jota atua como assistente financeiro inteligente e simplifica tarefas como Pix, pagamento de boletos, cobranças e gestão de múltiplas contas via Open Finance.
Posso usar o Jota para gerenciar contas de outros bancos?
Sim. Por meio do Open Finance, o Jota conecta contas de diferentes bancos, incluindo Nubank, Itaú, Bradesco, Santander, Stone e Mercado Pago, em um único chat de WhatsApp.
É possível visualizar saldos consolidados, consultar extratos por banco ou de forma unificada e escolher de qual conta realizar cada pagamento. Não há limite de bancos que podem ser conectados e o processo de conexão ocorre diretamente pelo WhatsApp, sem necessidade de instalar aplicativos adicionais.
Como o Jota ajuda lojistas a evitar o Pix parcelado?
O Jota permite que lojistas recebam Pix imediato e gratuito, gerem QR Codes de cobrança e recebam confirmação de pagamento em tempo real pelo WhatsApp, o que reduz a necessidade de recorrer ao Pix parcelado como solução de fluxo de caixa.
Para cobranças recorrentes de clientes, o Jota cria lembretes automáticos com QR Code pronto para o empreendedor encaminhar ao cliente, o que reduz inadimplência sem custo adicional. O saldo recebido já começa a render automaticamente, sem ação manual.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.