Organizador de contas: o guia completo passo a passo
Organize suas contas em um único lugar com o Jota. Conecte bancos via Open Finance, receba alertas e faça seu dinheiro render. Comece grátis agora!
Última atualização: 21 de agosto de 2026
Principais lições deste artigo
Apps bancários tradicionais fragmentam a gestão financeira e aumentam o risco de tarifas, multas e perda de tempo.
Conectar todas as contas via Open Finance em um único chat reduz a necessidade de alternar entre aplicativos.
Lembretes automáticos de boletos e Pix ajudam a evitar multas por esquecimento e mantêm os pagamentos em dia.
Receber cobranças via QR Code Pix grátis e ter extratos consolidados em Excel ou PDF simplifica a rotina de empreendedores.
Abra sua conta grátis no Jota pelo WhatsApp e comece a organizar suas finanças agora.
Passo 1: entenda o que é um organizador de contas e por que os apps tradicionais falham
Um organizador de contas é qualquer ferramenta que centraliza receitas, despesas, vencimentos e saldos em um único lugar. Apps tradicionais fragmentam essa visão, porque cada banco tem seu próprio aplicativo, com interface diferente, e o usuário precisa alternar entre eles para enxergar o todo.
A Pesquisa Meios de Pagamento no Brasil 2026, da CNDL e SPC Brasil em parceria com a Offerwise Pesquisas mostra que 57% dos consumidores relatam dificuldade em utilizar meios de pagamento tradicionais. O boleto bancário aparece com frequência como um dos métodos mais difíceis de usar. Para pequenos negócios que recebem via Pix, cartão e dinheiro no mesmo caixa, a conciliação manual transforma cada fechamento do dia em um trabalho extra.
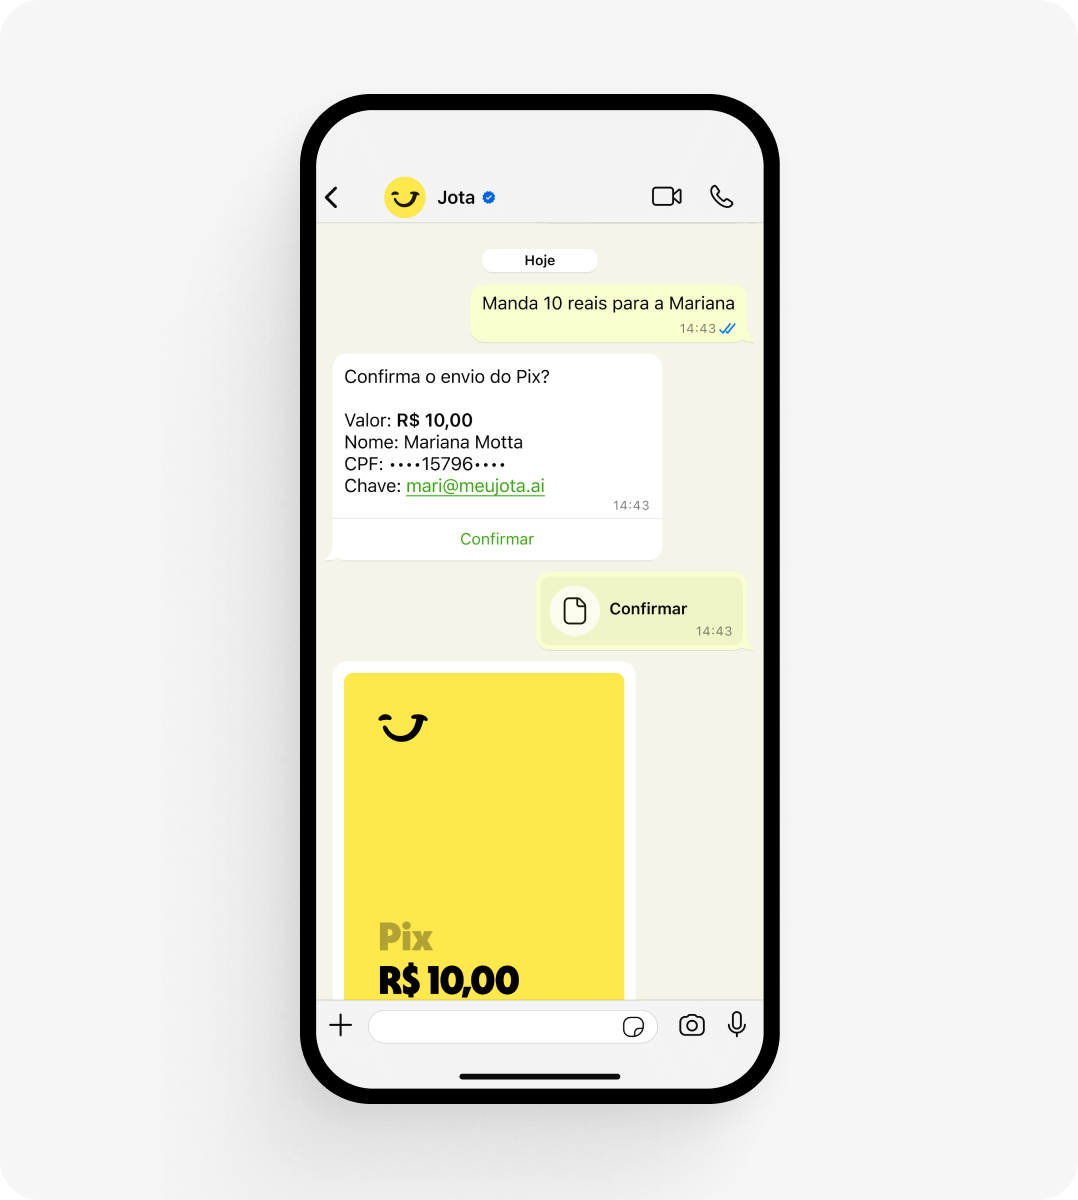
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Sem instalar nenhum app novo, o usuário envia um áudio, uma foto ou uma mensagem de texto e o Jota executa pagamentos, gera lembretes, consolida extratos e faz o dinheiro render automaticamente. A primeira etapa para centralizar a gestão financeira é concentrar todas as contas existentes em um único lugar.
Abra sua conta no Jota agora, de graça, em menos de 3 minutos.
Passo 2: conecte todas as suas contas via Open Finance em um único chat
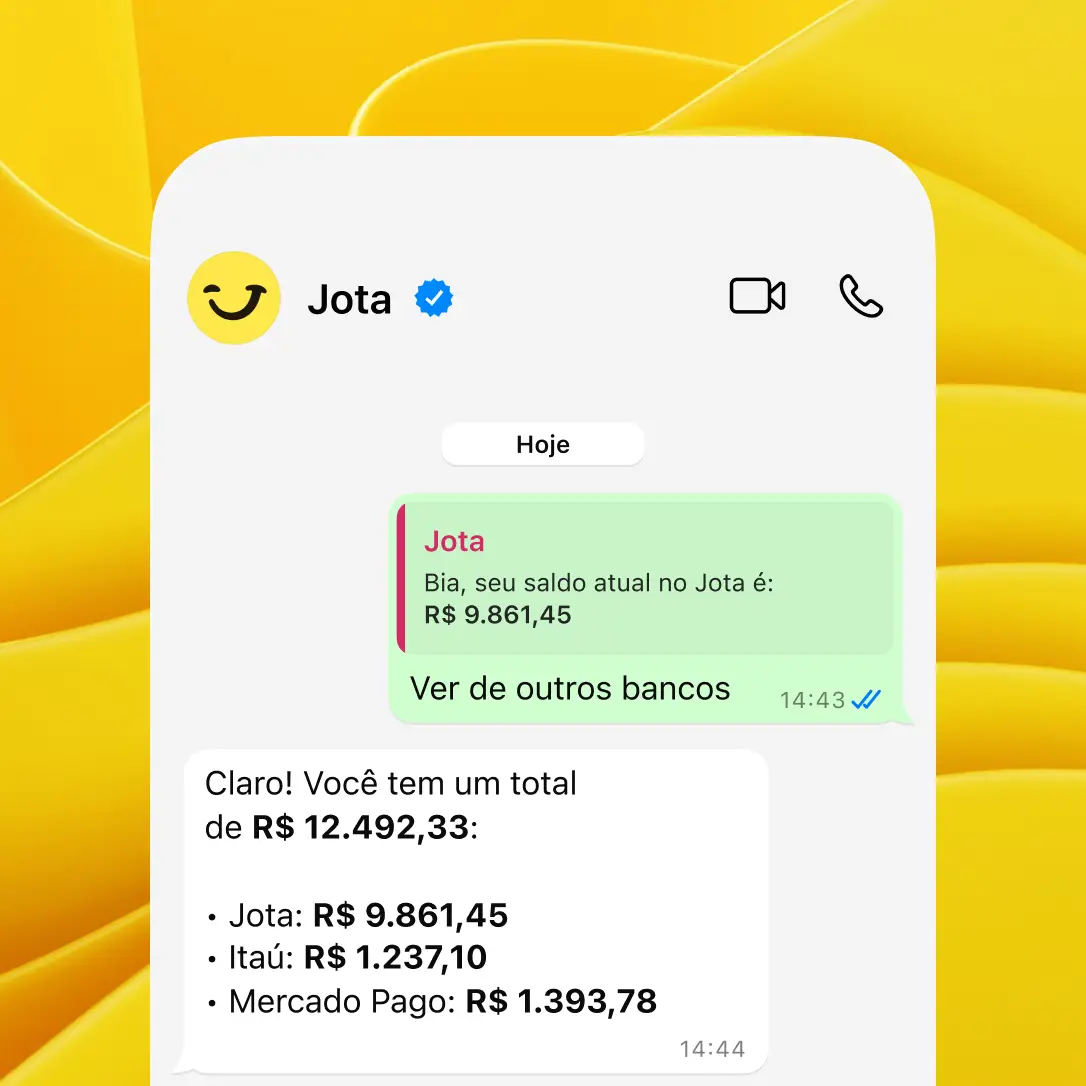
Com o Jota, a conexão acontece diretamente pelo WhatsApp. Depois de conectar os bancos, o usuário pode solicitar extratos consolidados em Excel ou PDF com um único comando:
Resumo de saldos bancários
"Jota, toda manhã me manda o extrato consolidado de todos os bancos em Excel".
"Jota, quanto gastei no Nubank ontem?"
"Jota, me manda um relatório das saídas do Nubank e do PicPay da semana passada".
Renan, lojista com três lojas físicas de materiais descartáveis, chegava a pagar R$ 10 por Pix realizado, o que gerava cerca de R$ 1.000 por mês só em tarifas. Depois de conectar suas contas ao Jota via Open Finance, centralizou tudo em um único chat e eliminou essas tarifas. "Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota".
Duda, dono de lojas de celular, tinha dificuldade em gerenciar as finanças pela Stone ao trocar de filial constantemente. Com o Jota, passou a receber o dinheiro das maquininhas em um único lugar. "Eu parei de fazer gestão pela Stone. Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota".
Dica do especialista: não há limite de bancos que você pode conectar ao Jota. Quanto mais contas conectadas, mais completa fica a visão consolidada do seu fluxo de caixa, sem precisar abrir nenhum app bancário.
Passo 3: use lembretes automáticos para nunca mais esquecer um boleto ou Pix
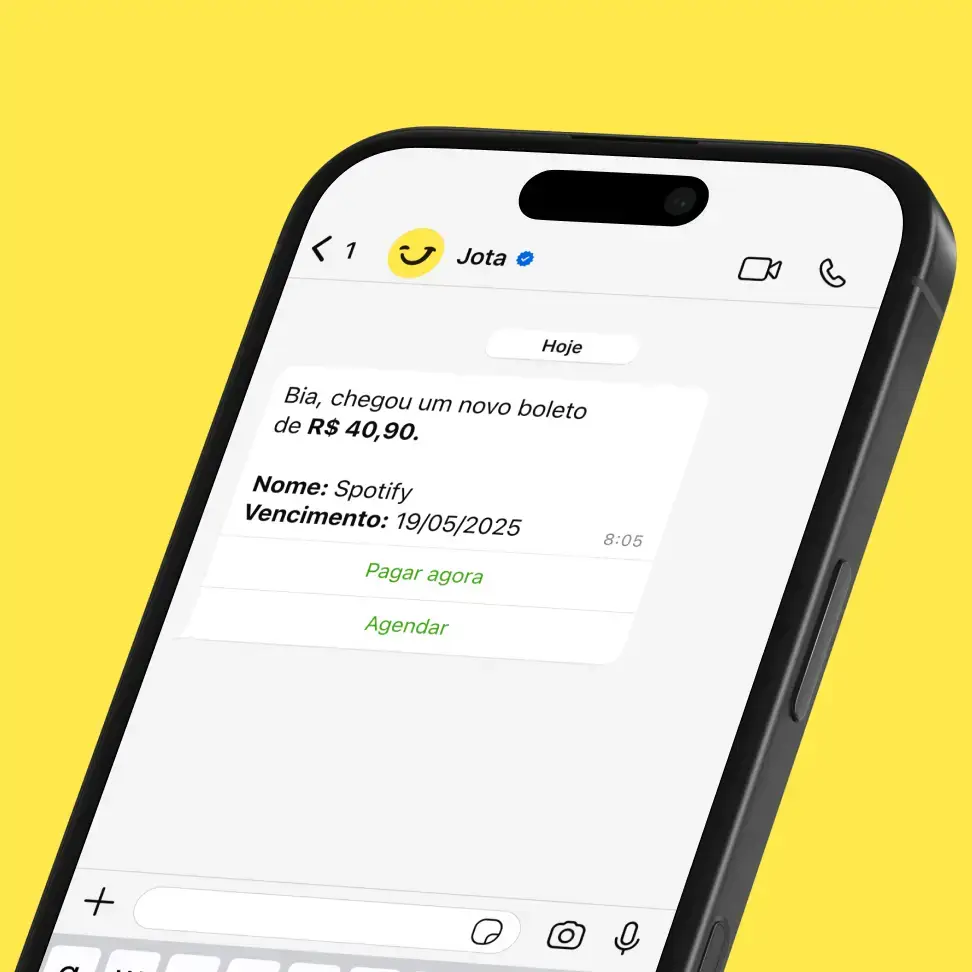
O radar de boletos do Jota usa inteligência artificial para identificar vencimentos e alertar o usuário pelo WhatsApp antes do prazo. O agendamento pode ser feito por áudio, foto ou texto. O usuário fotografa um boleto, envia para o Jota e recebe um lembrete no dia do vencimento com a opção de pagar na hora ou deixar agendado.
As tarefas automáticas do Jota também cobrem outras rotinas financeiras. O usuário pode programar extratos, relatórios periódicos e outras ações com um único comando no WhatsApp.
Erros comuns:
Confiar apenas no comprovante enviado pelo cliente para confirmar um Pix, já que comprovantes podem ser falsificados. Sempre confirme a entrada no extrato.
Deixar boletos para pagar no último dia sem agendamento prévio, aumentando o risco de multas por instabilidade de sistemas.
Gerenciar vencimentos em anotações avulsas ou planilhas desatualizadas em vez de usar lembretes automáticos.
Passo 4: gere cobranças automáticas e receba via QR Code Pix grátis
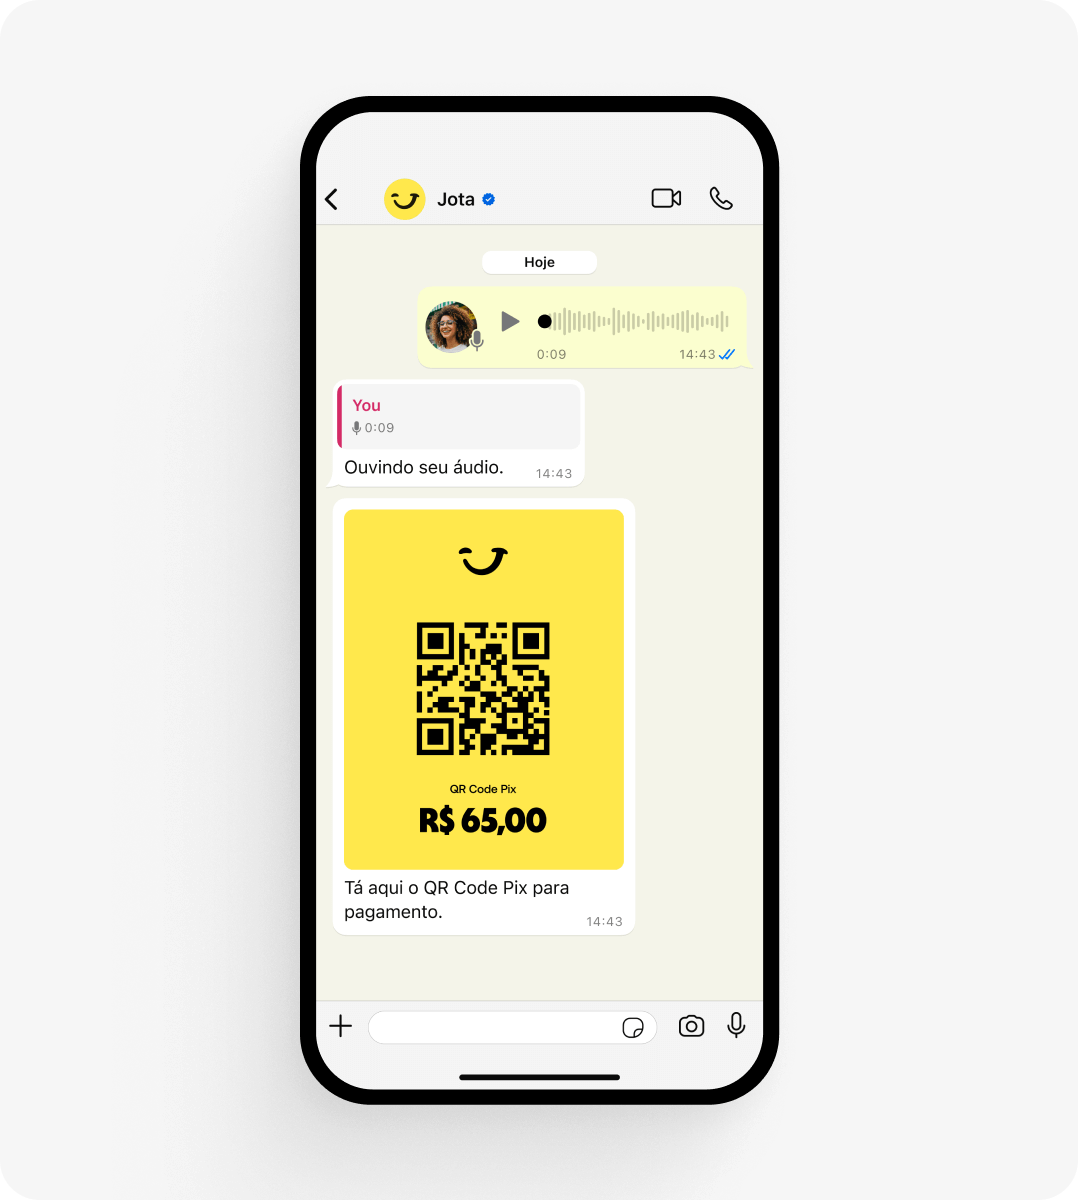
Para empreendedores PJ, o Jota cria lembretes de cobranças com QR Code Pix prontos para encaminhar ao cliente pelo WhatsApp. O empreendedor programa a cobrança uma vez e o Jota gera e envia o lembrete automaticamente na data definida, sem custo adicional.
Geração de QR Code via áudio
Com 80% dos consumidores brasileiros já usando Pix, receber via QR Code Pix pelo Jota é gratuito e a confirmação chega instantaneamente no WhatsApp com dados do pagador, valor e saldo atualizado.
Pix confirmado no WhatsApp
Raphael Santos expôs o QR Code no balcão da loja e eliminou a checagem manual de extratos. Assim que o pagamento cai, o Jota notifica no WhatsApp. Kimberly, do Kanoa Beach Club, centralizou pagamentos recorrentes de boletos e transferências no Jota, substituindo processos manuais que geravam incerteza no fluxo de caixa. "Está atendendo muito bem. Tem sido ótimo".
Abra sua conta e comece a cobrar clientes pelo WhatsApp, de graça.
Passo 5: deixe seu dinheiro render 100% do CDI sem IOF e sem caixinhas
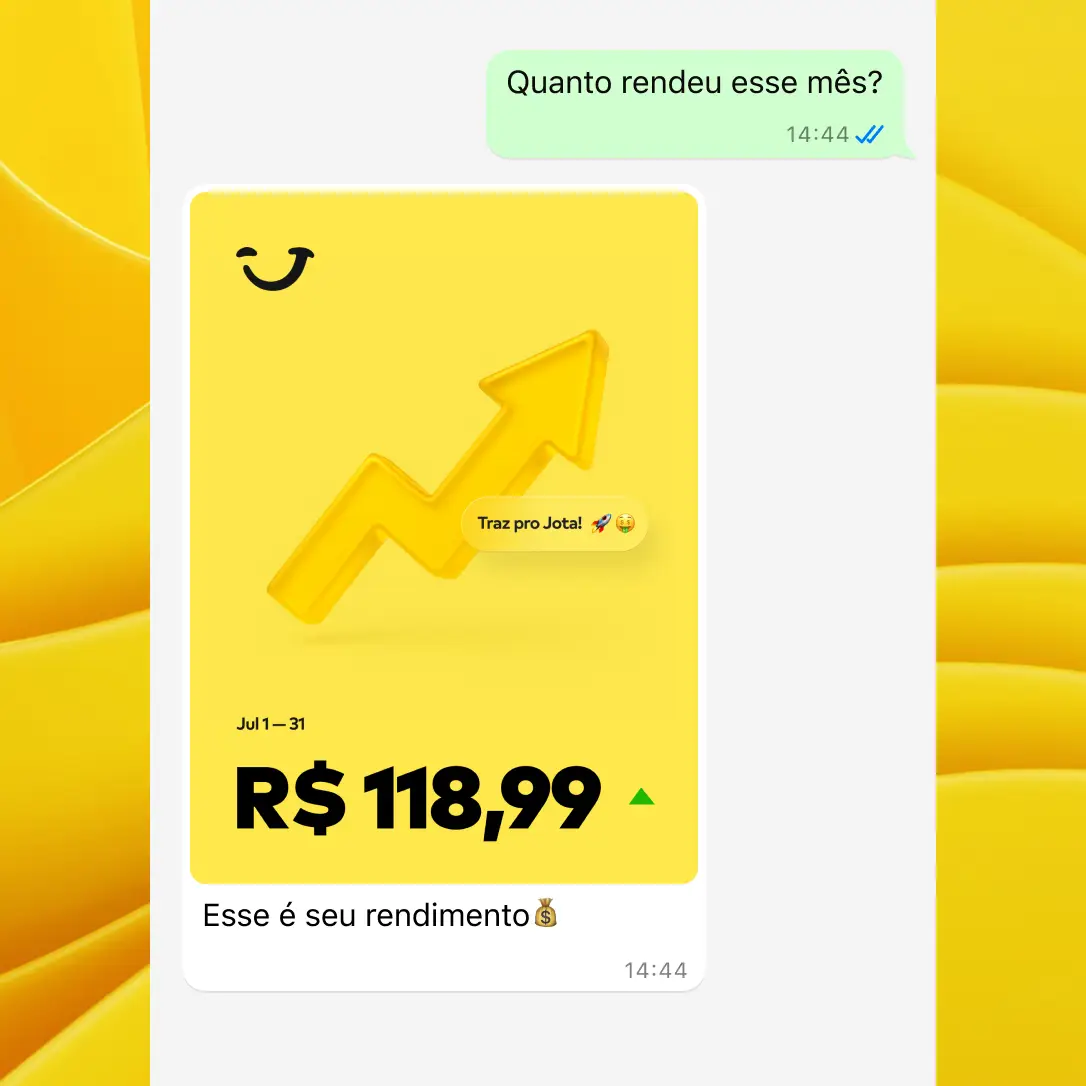
O saldo na conta digital do Jota rende automaticamente 100% do CDI todos os dias, sem cobrança de IOF e sem necessidade de separar o dinheiro em "caixinhas" ou "cofrinhos". O rendimento começa a contar a partir do momento em que há saldo na conta. A infraestrutura financeira é operada pela Celcoin, instituição regulada pelo Banco Central.
Resumo de rendimento mensal
Em contas concorrentes, o IOF pode consumir até 96% do rendimento nos primeiros dias. No Jota, não há essa cobrança. Para quem organiza um salário de R$ 3.000 pelo método 50-30-20, com R$ 1.500 em necessidades, R$ 900 em desejos e R$ 600 em poupança, manter os R$ 600 mensais rendendo 100% do CDI sem IOF representa uma vantagem concreta frente a outras contas digitais.
Tabela comparativa: Jota vs. Organizze vs. Serasa vs. apps tradicionais
O Jota é um assistente financeiro com conta digital que oferece gratuitamente pagamento de Pix, pagamento de boletos, lembretes automáticos de vencimentos, cobranças com QR Code Pix, extrato consolidado de múltiplos bancos via Open Finance e rendimento de 100% do CDI sem IOF. Tudo funciona pelo WhatsApp, sem instalar nenhum aplicativo adicional. Aplicativos como Organizze e Mobills registram despesas manualmente, mas não executam pagamentos nem rendem o saldo automaticamente.
Qual a melhor forma de organizar as contas?
A forma mais eficiente combina três práticas. A primeira é centralizar todos os saldos e extratos em um único lugar via Open Finance. A segunda é automatizar lembretes de vencimentos para reduzir multas por esquecimento. A terceira é fazer o saldo disponível render diariamente enquanto não é utilizado. O Jota executa essas três práticas pelo WhatsApp, sem burocracia. Para quem prefere um método de orçamento, o 50-30-20, com 50% para necessidades, 30% para desejos e 20% para poupança, costuma ser um bom ponto de partida para salários entre R$ 2.000 e R$ 5.000.
Como organizar um salário de R$ 3.000?
Com o método 50-30-20, um salário líquido de R$ 3.000 se divide em R$ 1.500 para necessidades fixas como aluguel, alimentação, transporte e contas de consumo, R$ 900 para gastos variáveis como lazer, assinaturas e restaurantes, e R$ 600 para poupança ou investimento. O passo seguinte é automatizar o pagamento das contas fixas para evitar multas e manter os R$ 600 em uma conta que renda 100% do CDI sem IOF, como a conta digital do Jota. Um acompanhamento semanal de cerca de 15 minutos, comparando o planejado com o realizado, costuma ser suficiente para manter o controle sem sobrecarga.
O Jota é seguro para usar no WhatsApp?
Sim. O onboarding do Jota inclui validação de identidade por biometria, e toda transação exige senha de seis caracteres. O dinheiro não fica armazenado no WhatsApp, fica integralmente na Celcoin, parceiro de banking as a service regulado pelo Banco Central. O usuário não precisa manter aplicativos bancários instalados no celular e pode deixar a conversa com o Jota arquivada. Mais detalhes estão disponíveis na página de segurança do Jota.
O Jota funciona para pessoa jurídica?
Sim. O Jota oferece conta digital para empreendedores PJ, com as mesmas funcionalidades da conta pessoa física: Pix gratuito, pagamento de boletos, Open Finance, rendimento automático e cobranças com QR Code. O onboarding para PJ inclui o envio do contrato social pelo próprio WhatsApp e costuma ser concluído em poucos minutos. Em caso de dúvidas, o suporte está disponível diretamente pelo chat.
Conclusão: comece hoje o passo a passo com o Jota
Os cinco passos deste guia cobrem o ciclo completo de um organizador de contas eficiente:
entender por que apps tradicionais criam fricção e conhecer o Jota como alternativa pelo WhatsApp;
conectar todos os bancos via Open Finance e receber extratos consolidados em Excel ou PDF;
ativar o radar de boletos e lembretes automáticos para reduzir multas por esquecimento;
gerar cobranças com QR Code Pix para clientes e receber confirmações instantâneas no WhatsApp;
deixar o saldo render 100% do CDI sem IOF, sem caixinhas e sem nenhuma ação manual.