
Pix parcelado: taxa 2026, custos reais e quando vale a pena
Saiba quanto custa o Pix parcelado em 2026, compare taxas com o cartão e descubra como fazer Pix gratuito e sem juros com o Jota. Simule agora.
Última atualização: 29 de agosto de 2026
Principais lições deste artigo
- O Pix parcelado é um produto de crédito com juros mensais entre 2,99% e 9% e CET que pode chegar a 8% ao mês, muito superior ao parcelamento sem juros do cartão de crédito.
- Em 2026, o Banco Central ainda não regulou o Pix parcelado, o que permite que cada instituição defina suas próprias taxas e prazos sem padronização.
- Para a maioria dos microempreendedores e autônomos, o custo do Pix parcelado não compensa, exceto em emergências reais sem alternativa mais barata.
- O Pix gratuito com saldo em conta é a opção mais vantajosa na maior parte dos casos, sem juros, sem IOF e sem comprometer o fluxo de caixa.
- Abra sua conta no Jota e faça Pix gratuito pelo WhatsApp agora mesmo.
Quanto custa o Pix parcelado em 2026: tabela comparativa
Em 2026, o Banco Central ainda não publicou regulação específica para o Pix parcelado, o que mantém as taxas sob responsabilidade de cada instituição. A tabela abaixo apresenta as faixas de juros mensais praticadas pelas principais plataformas, com base em dados de 2026.
| Instituição | Taxa mensal (a.m.) | Parcelas disponíveis | Fonte do crédito |
|---|---|---|---|
| Nubank | 3,5% a 8% | 2x a 12x | Limite do cartão de crédito |
| Inter | 2,99% a 7% | 2x a 12x | Limite do cartão de crédito |
| Mercado Pago | 3,9% a 9% | 2x a 18x | Linha de crédito pré-aprovada |
| PicPay | 3,99% a 8,5% | 2x a 12x | Limite do cartão de crédito |
| PagBank | 3,99% a 9% | 2x a 12x | Linha de crédito pré-aprovada |
| Itaú / Bradesco / Santander | 3% a 6% | Varia por banco | Análise de crédito individual |
Exemplo prático: R$ 2.000 parcelado em 6 vezes
Com uma taxa de 3% ao mês, que está na faixa mais baixa dos bancos tradicionais, uma simulação com juros compostos mensais gera o seguinte resultado.
- Valor financiado: R$ 2.000,00
- Parcela mensal: R$ 369,19
- Total pago em 6 meses: R$ 2.215,14
- Juros pagos: R$ 215,14
A esse valor se soma o IOF, cobrado a 0,38% fixos sobre o valor contratado mais uma alíquota diária proporcional ao prazo. Com taxas na faixa de 5% ao mês, que representam a média de mercado apontada pelo Serasa e pelo Mercado Pago, o custo total aumenta de forma relevante. O CET pode atingir 8% ao mês, o que corresponde a um custo efetivo anual entre 42,6% e 151,8%, dependendo da taxa e do prazo.
Com esses custos em mente, a próxima etapa é avaliar em quais situações o Pix parcelado faz sentido em comparação com as alternativas disponíveis.
Matriz de decisão: Pix parcelado × Pix gratuito × cartão de crédito
A decisão entre Pix parcelado, Pix gratuito e cartão de crédito depende do contexto de compra e da urgência. A tabela abaixo organiza os cenários mais comuns.
| Situação | Melhor opção | Por quê |
|---|---|---|
| Saldo disponível em conta | Pix gratuito (ex: Jota) | Custo zero, sem IOF, sem juros |
| Compra planejada, loja aceita cartão | Cartão de crédito parcelado sem juros | 0% de juros quando o lojista absorve o custo |
| Loja não aceita cartão, emergência real | Pix parcelado (com cautela) | Só válido se a parcela couber no orçamento e não houver alternativa mais barata |
| Compra adiável, sem urgência | Aguardar e usar Pix gratuito | Pix parcelado destrói valor em consumo não urgente |
Em junho de 2026, a taxa do parcelamento do cartão de crédito foi de 191,4% ao ano segundo dados do Banco Central. O crédito pessoal não consignado ficou em 127,3% ao ano em junho de 2026 segundo o Banco Central, e o Pix parcelado, dependendo da taxa, pode superar esses patamares.
O assessor de investimentos Adriano Freire, credenciado pela ANCORD nº 50352, resume a lógica de uso do produto ao afirmar que só vale em emergência real, quando não há opção mais barata e a parcela cabe no bolso.
Diante desses custos elevados, a alternativa mais vantajosa para a maioria dos microempreendedores é evitar o crédito parcelado e usar Pix gratuito com saldo em conta, o que elimina juros, IOF e análise de crédito.
A solução: Pix instantâneo e gratuito pelo WhatsApp com o Jota
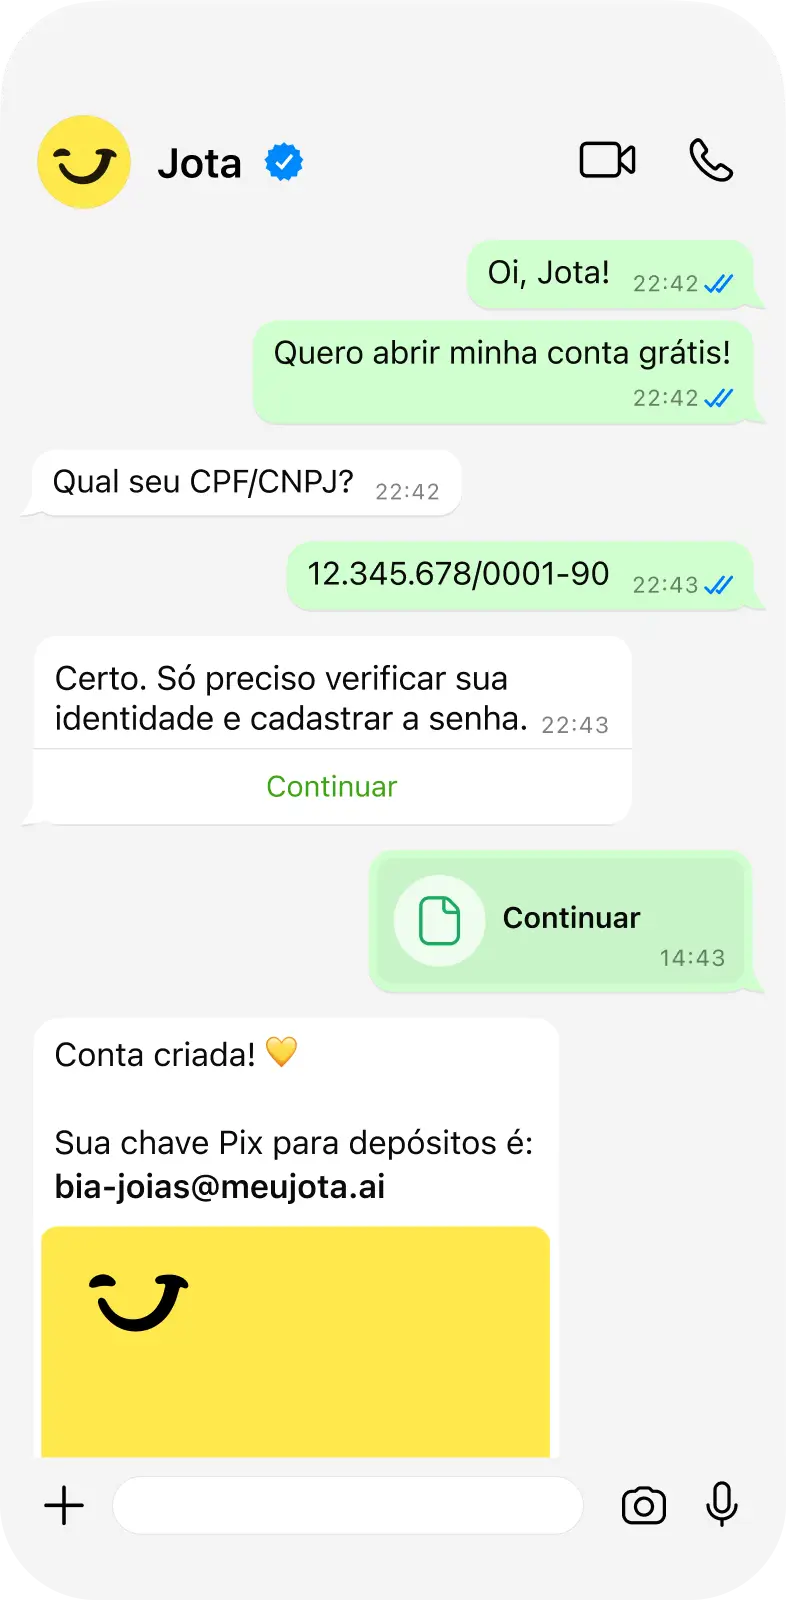
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Essa abordagem reduz a fricção do dia a dia e substitui o uso do Pix parcelado em muitos casos: para microempreendedores e pessoas físicas que precisam de velocidade sem pagar juros, a proposta é enviar e receber Pix de forma gratuita, sem IOF, sem análise de crédito e sem precisar abrir nenhum aplicativo de banco.
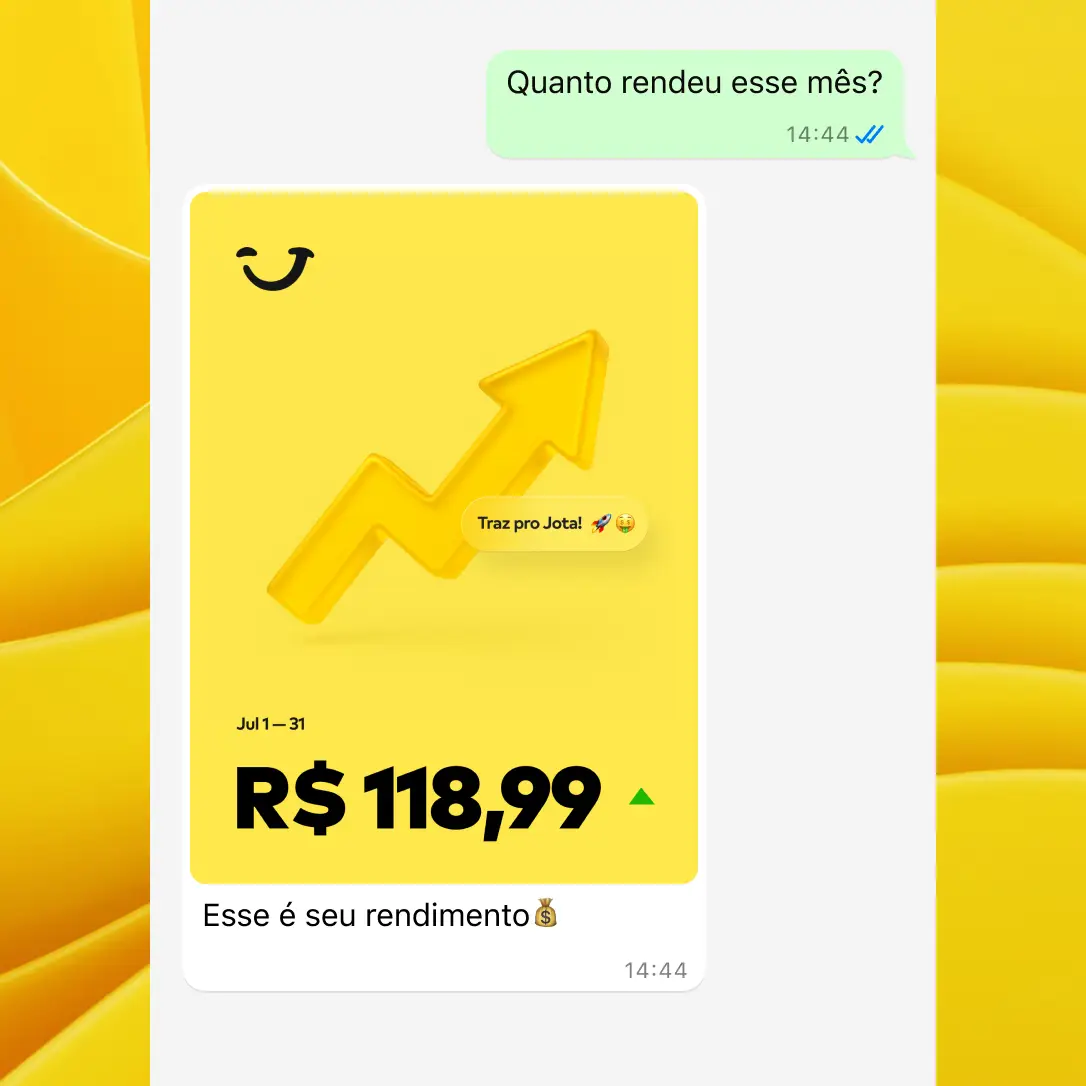
O saldo na conta Jota gera rendimento automático de 100% do CDI sem cobrança de IOF, diferente de outras contas em que o IOF pode consumir até 96% dos rendimentos no primeiro mês. Isso faz o dinheiro parado trabalhar a favor do usuário enquanto ele aguarda o momento certo de pagar ou investir. Além do rendimento, o Jota centraliza a gestão financeira: pelo Open Finance, conecta todos os bancos do usuário em um único chat, o que permite visualizar saldo consolidado e realizar pagamentos sem sair da conversa.
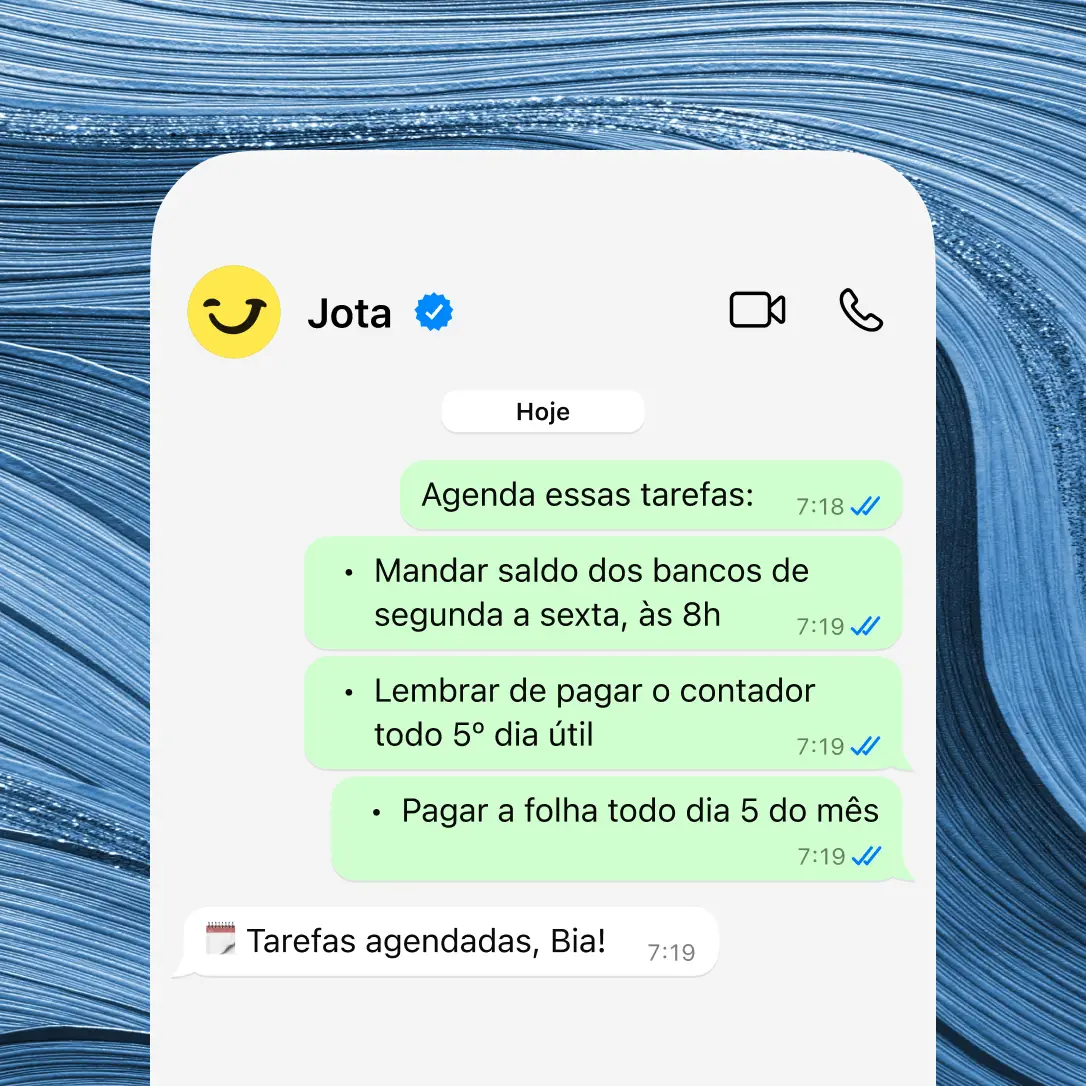
Para empreendedores PJ, essa centralização se estende às cobranças. O Jota automatiza cobranças com geração de QR Code Pix pronto para encaminhar ao cliente e envia lembretes automáticos de vencimento de boletos para reduzir atrasos e multas. Todas as tarefas podem ser executadas por texto, áudio ou imagem. A plataforma utiliza infraestrutura regulada pelo Banco Central e validação de identidade no onboarding, o que garante segurança em cada transação.
Renan, lojista com três lojas físicas de materiais descartáveis, pagava R$ 10 por Pix realizado, o que gerava cerca de R$ 1.000 em taxas por mês. Com o Jota, o processo se tornou gratuito e ele relata: "Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota".
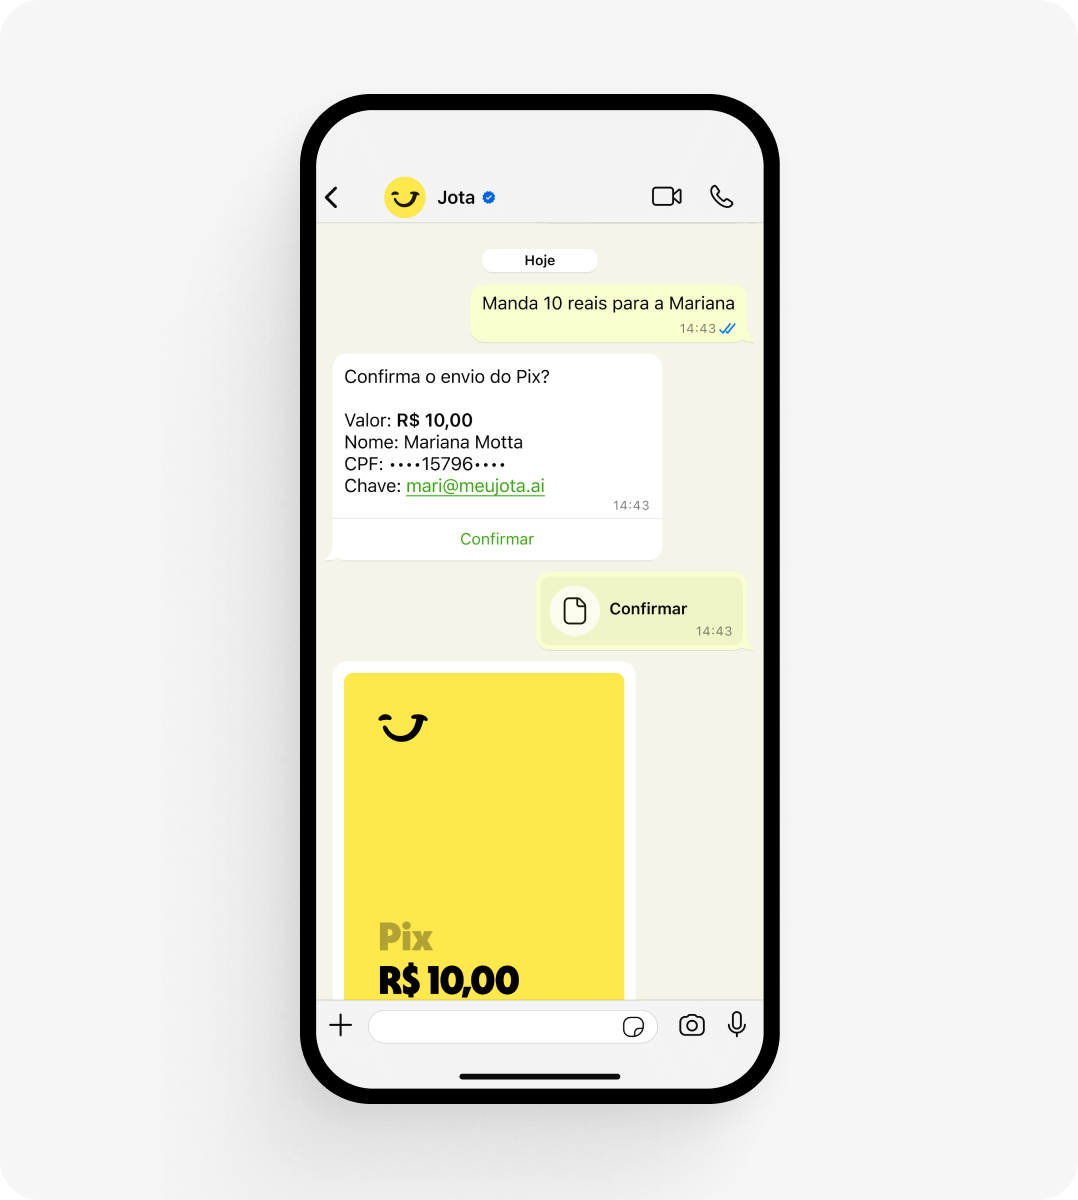
Raphael Santos, dono de uma loja de suplementos, passou a usar o Jota para receber confirmações de Pix em tempo real no WhatsApp, o que eliminou a conferência manual de extratos. Nas palavras dele, "o Jota veio para ficar".
Comece a fazer Pix gratuito agora, abra sua conta em 2 minutos pelo WhatsApp.
Conclusão
O Pix parcelado funciona, na prática, como um empréstimo com os custos elevados demonstrados acima, muito acima do parcelamento do cartão de crédito sem juros e incomparavelmente mais caro do que um Pix gratuito com saldo em conta. Para a maioria dos microempreendedores e autônomos, o custo não compensa, exceto em emergências reais sem alternativa mais barata.
O Jota entrega a mesma velocidade e praticidade prometidas pelo Pix parcelado, mas sem juros, sem IOF e sem burocracia. Tudo acontece pelo WhatsApp, em poucos segundos.
Evite os juros do Pix parcelado, abra sua conta Jota e pague à vista sem custo.
Perguntas frequentes sobre Pix parcelado
Qual banco libera Pix parcelado?
Em 2026, os principais bancos e fintechs que oferecem Pix parcelado no Brasil são Nubank, Inter, Mercado Pago, PicPay, PagBank, Itaú, Bradesco, Santander e Banco do Brasil. Cada instituição define suas próprias taxas, prazos e limites, pois o Banco Central ainda não publicou regulação específica para o produto, com previsão de divulgação das regras no final de setembro de 2026. O acesso ao Pix parcelado depende de análise de crédito individual e da disponibilidade de limite no cartão ou em linha de crédito pré-aprovada.
Qual a diferença entre Pix parcelado e cartão de crédito parcelado?
O Pix parcelado é uma operação de crédito em que a instituição paga o recebedor à vista via Pix e o pagador quita em parcelas com juros e IOF. O cartão de crédito parcelado sem juros, quando o lojista absorve o custo, resulta em 0% de encargos para o consumidor, e o valor total pago é exatamente o preço da compra. Quando o lojista não absorve o custo, o cartão parcelado com juros costuma ter taxas menores do que o Pix parcelado: em junho de 2026, o parcelamento do cartão custava 23,80% ao ano segundo o Banco Central, enquanto o Pix parcelado pode gerar custos efetivos anuais entre 42,6% e 151,8%. Outra diferença relevante é que o Pix parcelado não consome o limite do cartão de crédito em todas as plataformas, já que algumas utilizam linhas de crédito independentes.
Pix parcelado vale a pena?
Na maioria dos casos, o Pix parcelado não vale a pena. O produto só faz sentido em emergências reais em que não existe alternativa mais barata disponível e a parcela cabe no orçamento sem comprometer outros compromissos. Para compras planejadas, o cartão de crédito sem juros ou o Pix gratuito com saldo em conta costumam ser mais vantajosos. Para quem não tem saldo disponível mas pode aguardar, adiar a compra e usar Pix gratuito elimina completamente o custo do crédito. O uso frequente do Pix parcelado para consumo não urgente tende a gerar acúmulo de dívida com custo elevado.
O Pix parcelado cobra IOF?
O Pix parcelado cobra IOF porque se trata de uma operação de crédito. A cobrança segue o modelo do IOF, com alíquota fixa de 0,38% sobre o valor contratado mais uma alíquota diária proporcional ao prazo da operação, conforme o Decreto nº 6.306/2007. O IOF é incluído nas parcelas e compõe o CET, que as instituições são obrigadas por lei a informar antes da contratação. O Pix tradicional enviado com saldo em conta, por outro lado, não gera IOF nem qualquer outra taxa para pessoas físicas.
Como fazer Pix gratuito sem juros em 2026?
O Pix enviado com saldo disponível em conta permanece completamente gratuito para pessoas físicas sob as regras do Banco Central em 2026. O Jota permite enviar e receber Pix gratuitamente pelo WhatsApp, sem juros, sem IOF e sem necessidade de abrir aplicativos de banco. O onboarding é feito em 2 a 3 minutos diretamente pelo WhatsApp, e o saldo rende automaticamente 100% do CDI sem cobrança de IOF sobre os rendimentos diários.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.