
Quais os riscos do Open Finance antes de compartilhar dados
Conheça os riscos reais do Open Finance, como evitar golpes e compartilhar dados com segurança. O Jota te ajuda a decidir com confiança.
Ultima atualizacao: 20 de julho de 2026
Quais os riscos do Open Finance?
O Open Finance é regulado pelo Banco Central do Brasil e opera com criptografia, autenticação forte e APIs padronizadas. Os dados trafegam diretamente entre as duas instituições escolhidas pelo cliente, sem passar por ambientes intermediários. Mesmo assim, o uso do Open Finance envolve riscos que exigem atenção.
- Phishing e engenharia social: criminosos enviam links falsos ou mensagens imitando instituições financeiras para induzir consentimentos fraudulentos. Não há registro público do Banco Central de crescimento específico de 165% em golpes de engenharia social relacionados ao compartilhamento de dados, mas a engenharia social continua sendo um dos vetores mais explorados.
- Consentimento mal compreendido: muitos usuários autorizam o compartilhamento sem entender quais dados estão sendo liberados ou por quanto tempo. Essa falta de clareza aumenta o risco de exposição desnecessária.
- Consentimentos esquecidos: consentimentos antigos e integrações pouco usadas ampliam a superfície de exposição mesmo sem invasão externa. A ausência de revisão periódica mantém acessos ativos sem necessidade.
- Instituições não reguladas: plataformas que coletam dados sem autorização do Banco Central representam o principal risco técnico. Essas empresas não seguem os padrões de segurança exigidos pelo regulador.
Diante desses riscos, surge uma dúvida prática: o Open Finance continua valendo a pena para quem quer organizar a vida financeira?
Open Finance vale a pena?
Para quem gerencia múltiplas contas, como donos de padaria, feirantes ou freelancers, o Open Finance ajuda a centralizar saldos e extratos em um único lugar, reduz a necessidade de vários aplicativos e pode diminuir custos de crédito. A portabilidade de crédito via Open Finance pode reduzir taxas de financiamento e gerar economia para o consumidor. O sistema funciona de forma 100% digital em ambiente seguro gerenciado pelo Banco Central. A utilização do Open Finance vale a pena quando a instituição receptora passa por uma verificação cuidadosa antes do compartilhamento. As etapas a seguir mostram como fazer essa verificação na prática.
Como avaliar a reputação de uma instituição?
A avaliação de reputação segue cinco etapas objetivas. Cada etapa leva poucos minutos e, em conjunto, forma uma verificação consistente antes de qualquer compartilhamento.
1. Verificar autorização no site do Banco Central
Somente instituições registradas no diretório oficial do Banco Central do Brasil podem participar do Open Finance. O diretório público está disponível em web.directory.openbankingbrasil.org.br/participants. Busque o nome ou CNPJ da instituição e confirme o status ativo.
Dica prática: depois de confirmar a presença da instituição no diretório oficial, acesse também o Registrato do Banco Central para ver quais empresas já receberam seus dados e o que foi compartilhado. Essa consulta ajuda a identificar consentimentos esquecidos.
Erro comum: confiar apenas no visual do site ou app da instituição. Aparência profissional não garante autorização regulatória.
Atenção: o consentimento legítimo sempre começa dentro do aplicativo do seu próprio banco, nunca em sites de terceiros. Qualquer link externo que peça autorização de Open Finance indica tentativa de golpe.
2. Consultar o Reclame Aqui e avaliações em lojas de app
Consultar a experiência de outros usuários ajuda a antecipar problemas. Pesquise o nome da instituição no Reclame Aqui e observe o índice de solução e a nota geral. Em seguida, leia as avaliações recentes na App Store e no Google Play, com foco em comentários sobre segurança e atendimento.
Dica prática: filtre as reclamações dos últimos seis meses. Problemas antigos podem ter sido resolvidos, enquanto problemas recorrentes indicam falha estrutural.
Erro comum: ignorar reclamações sobre dificuldade de revogar o acesso. O fluxo de revogação deve ser tão simples quanto o de concessão, e o uso de padrões que dificultam o cancelamento é vedado pelo Banco Central.
Atenção: uma nota alta com poucas avaliações pode indicar base de usuários pequena, não necessariamente qualidade consistente.
Quer uma instituição com reputação verificável? Veja como o Jota protege seus dados e conecta seus bancos direto no WhatsApp.
3. Analisar menções em fóruns e redes sociais
Observar relatos em canais independentes complementa a visão sobre a instituição. Busque o nome da empresa no Reddit (r/investimentos, r/financaspessoais), no Seu Dinheiro e em grupos de WhatsApp ou Telegram de empreendedores. Procure relatos sobre falhas de segurança, cobranças indevidas ou dificuldades para cancelar o compartilhamento.
Dica prática: use a busca do Google com o operador site:reddit.com "nome da instituição" open finance para encontrar discussões orgânicas sem filtro de marketing.
Erro comum: considerar apenas depoimentos positivos em canais oficiais da própria instituição. Fóruns independentes tendem a mostrar experiências não moderadas.
Atenção: ataques de phishing frequentemente imitam fluxos de autorização do Open Finance. Se encontrar relatos de usuários que foram redirecionados para sites externos durante o consentimento, descarte a instituição.
4. Checar políticas de revogação e limites de tempo
Entender como funciona a revogação evita acessos prolongados sem necessidade. O consentimento no Open Finance pode ter prazo de validade superior a 12 meses ou indeterminado e deve ser revogável a qualquer momento. Antes de compartilhar, localize no app ou site da instituição receptora a seção de Open Finance ou "Compartilhamento de Dados" e confirme a existência do botão de revogação.
Dica prática: a revogação deve ter efeito imediato, com a instituição receptora perdendo o acesso instantaneamente. Teste o fluxo antes de liberar dados sensíveis.
Erro comum: aceitar consentimentos com escopo amplo, como saldo, extrato, investimentos e câmbio, quando a finalidade exige apenas uma categoria. O consentimento é granular, e você pode selecionar exatamente quais categorias de dados compartilhar.
Atenção: não existe Resolução BCB nº 389/2024. As resoluções BCB 398 a 400 de julho de 2024 atualizam regras do Open Finance sem expandir o escopo para previdência complementar aberta ou câmbio.
5. Testar com uma operação pequena antes de liberar tudo
Começar com um escopo reduzido diminui o impacto de eventuais problemas. Antes de conectar todas as contas, compartilhe apenas o saldo de uma conta de menor movimentação por 30 dias. Monitore o extrato e verifique se surgem contatos não solicitados ou ofertas baseadas em dados que você não autorizou explicitamente.
Dica prática: qualquer contato não solicitado oferecendo melhores condições com base em dados financeiros deve ser tratado como potencial golpe, pois instituições legítimas não usam dados do Open Finance para abordagens não autorizadas.
Erro comum: liberar acesso completo, incluindo saldo, extrato, crédito e investimentos, na primeira conexão. Comece pelo mínimo necessário e amplie o escopo conforme a confiança for estabelecida.
Atenção: revisar e revogar consentimentos desnecessários é medida básica de higiene digital financeira. Trate essa revisão como rotina mensal.
Compartilhar dados entre bancos é seguro?
O compartilhamento de dados pode ser seguro quando ocorre dentro do ecossistema regulado. Como já descrito, o protocolo do Open Finance utiliza criptografia e autenticação forte. A Instrução Normativa BCB nº 720/2026 instituiu a versão 5.0 do Manual de Segurança do Open Finance e passou a exigir certificados digitais ICP-Brasil nas comunicações entre instituições participantes. Nenhuma senha é transmitida à instituição receptora, a autenticação usa OAuth 2.0 e todos os acessos ficam registrados com rastreabilidade completa. O principal risco está na escolha da instituição, o que reforça a importância das cinco etapas apresentadas.
Open Finance Nubank vale a pena?
Conectar o Nubank ao Open Finance pode facilitar a gestão de contas para muitos usuários. O Nubank faz parte do ecossistema de instituições que aderiram ao Open Finance. A conexão do Nubank a um assistente financeiro como o Jota permite visualizar saldo e extrato do Nubank dentro do WhatsApp, sem abrir o aplicativo do banco. Muitos brasileiros buscam consolidar contas em um único app, e o Open Finance oferece o mecanismo regulado para essa consolidação. A avaliação de vale a pena depende do caso de uso. Para quem já usa o Nubank e quer centralizar a gestão sem trocar de instituição financeira, a conexão via Open Finance tende a ser prática e sem custo adicional.
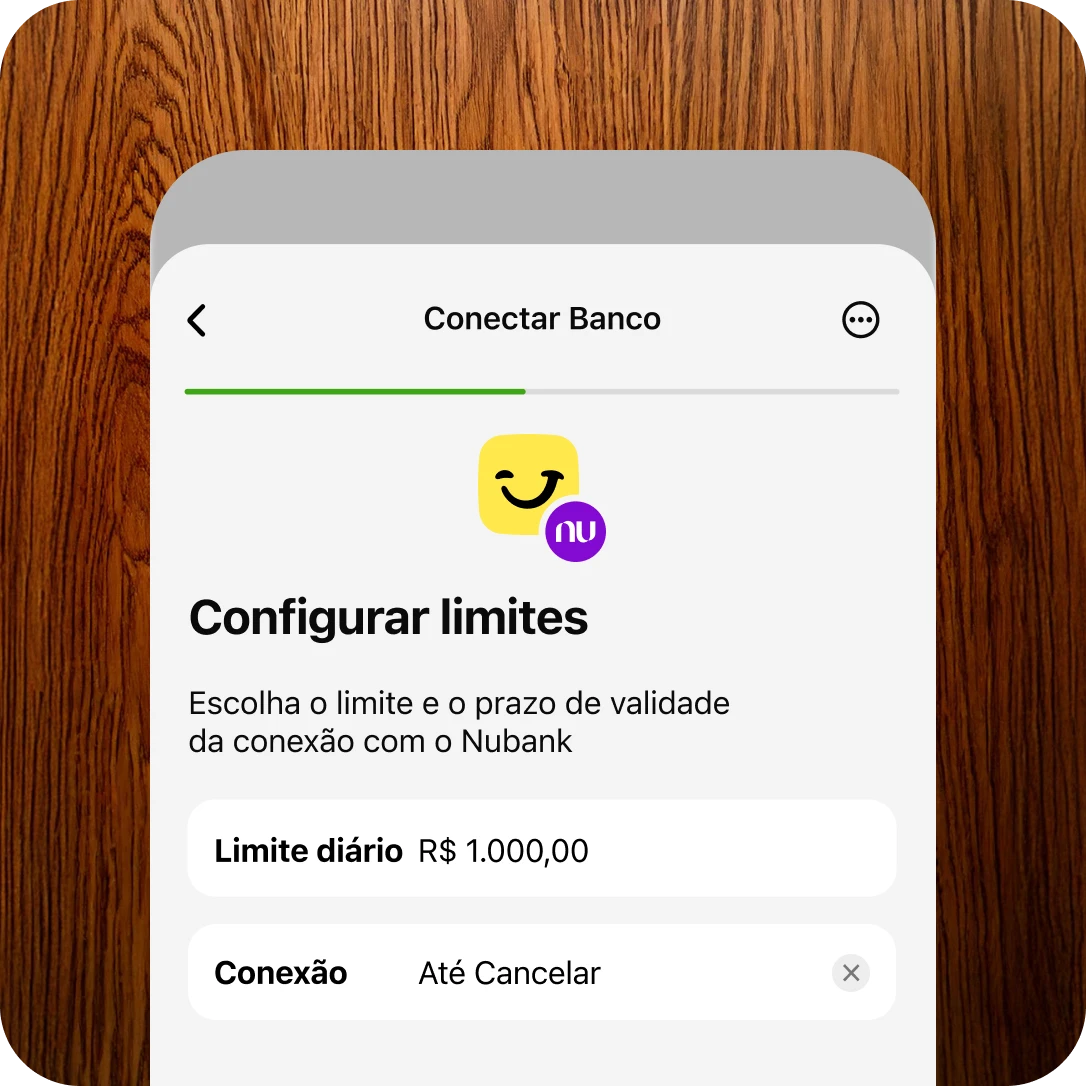
Jota e Open Finance
O Jota é um assistente financeiro com conta digital que conecta contas via Open Finance de forma segura, 100% dentro do WhatsApp. O dinheiro permanece na Celcoin, parceira regulada pelo Banco Central, e não fica armazenado no WhatsApp. O Jota centraliza a gestão de múltiplos bancos em um único chat e permite ver o saldo consolidado de todos os bancos conectados, solicitar extratos por banco ou consolidados em PDF ou Excel e realizar pagamentos por Pix com um áudio, sem instalar aplicativo adicional. Não existe limite de bancos que podem ser conectados.
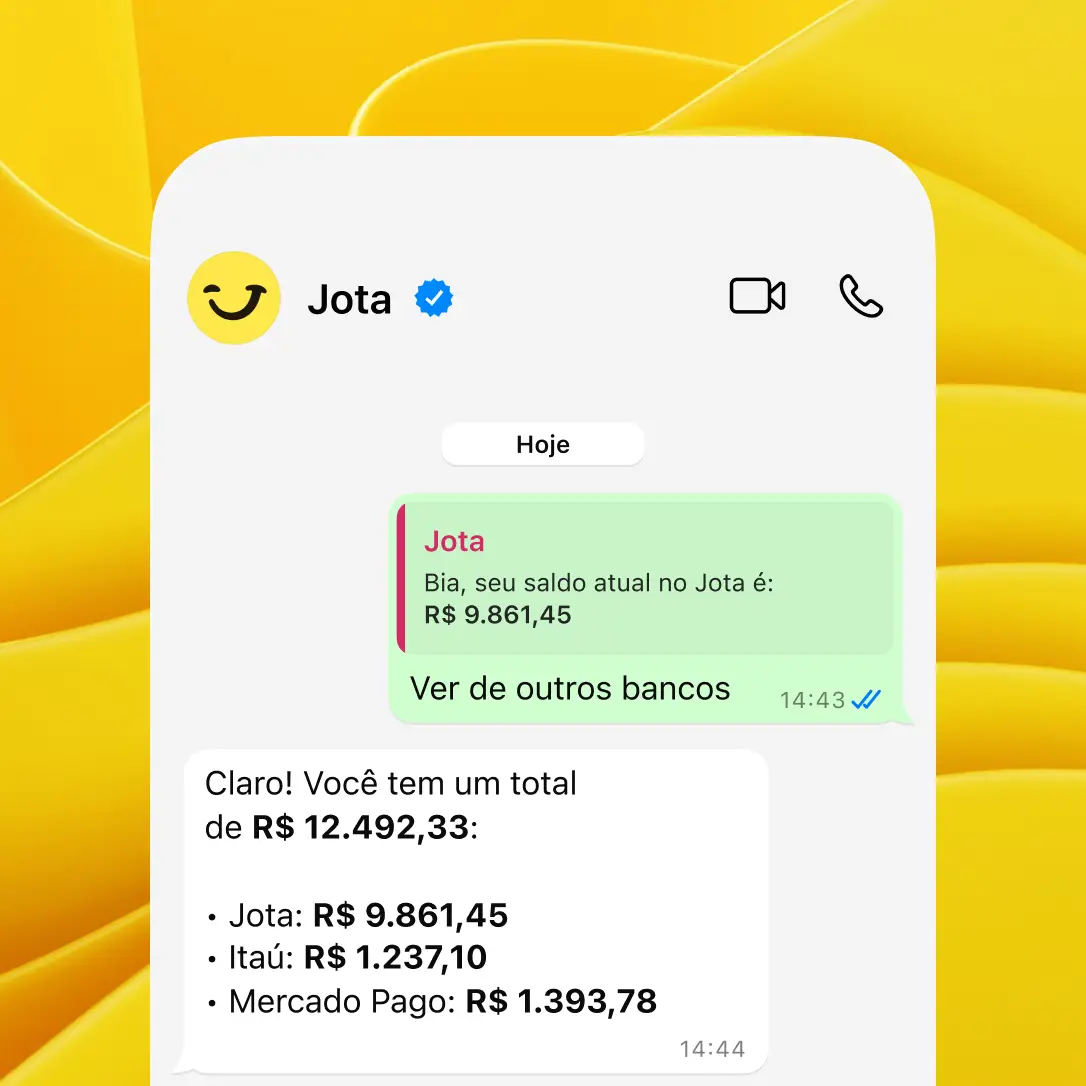
A segurança do Jota inclui validação de identidade no onboarding, senha de seis caracteres para cada transação e infraestrutura Celcoin supervisionada pelo Banco Central. As conversas podem ser arquivadas no WhatsApp a qualquer momento, sem deixar rastros visíveis no celular. Para empreendedores PJ, o Jota também automatiza lembretes de cobranças com QR Code pronto para envio ao cliente, e o rendimento do saldo é automático a 100% do CDI, sem IOF.
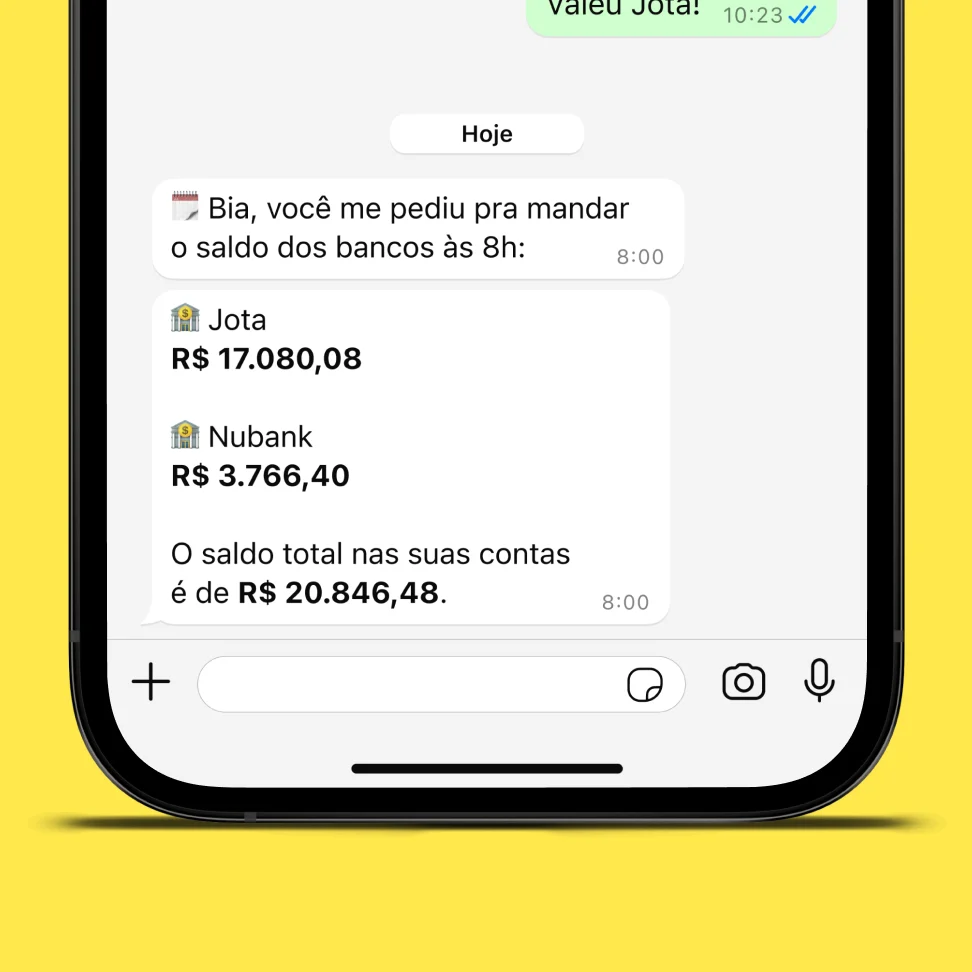
Saiba mais em jota.ai/open-finance e consulte a política de segurança do Jota.
Conclusão
Compartilhar dados no Open Finance com segurança depende de cinco verificações objetivas: confirmar a autorização no Banco Central, checar a reputação no Reclame Aqui e nas lojas de apps, analisar menções independentes em fóruns, entender as políticas de revogação e consentimento e testar com escopo mínimo antes de liberar tudo. A Instrução Normativa BCB nº 720/2026 reforçou os padrões técnicos do protocolo, mas a escolha da instituição continua sob responsabilidade do usuário. O Jota oferece uma forma prática de usar o Open Finance no WhatsApp, com infraestrutura regulada e sem necessidade de instalar aplicativo adicional.
Pronto para aplicar essas cinco verificações? Comece conectando seus bancos com o Jota e use o Open Finance com segurança direto no WhatsApp.
Perguntas frequentes
Quanto tempo leva para analisar a reputação de uma instituição?
As cinco etapas descritas neste guia podem ser concluídas em cerca de 15 a 20 minutos. A verificação no diretório do Banco Central leva menos de dois minutos. A consulta ao Reclame Aqui e às lojas de apps costuma levar entre cinco e dez minutos. A análise de fóruns e a leitura das políticas de revogação completam o processo. Realizar essa verificação antes do primeiro compartilhamento já reduz de forma relevante o risco de exposição desnecessária de dados.
Como revogar o acesso de uma instituição no Open Finance?
A revogação ocorre diretamente no aplicativo ou internet banking da instituição que detém os dados originais, ou na instituição receptora. Dentro do app, procure a seção "Open Finance", "Compartilhamento de Dados" ou nome semelhante. Selecione o consentimento ativo que deseja cancelar e confirme a revogação. O efeito é imediato, e a instituição receptora perde o acesso no mesmo instante. Não é necessário justificar o cancelamento. Quando o Jota atua como instituição receptora, a revogação pode ser solicitada diretamente pelo chat no WhatsApp.
O Open Finance tem custo?
O compartilhamento de dados via Open Finance é gratuito para o consumidor. Nenhuma instituição participante pode cobrar pelo consentimento ou pela conexão entre contas. Benefícios como visualização consolidada de saldos, portabilidade de crédito e acesso a melhores condições financeiras não geram tarifas diretas ao usuário. No caso do Jota, as funcionalidades de Open Finance, como visualização de extratos e saldo consolidado, são oferecidas sem custo.
Existe limite de bancos que posso conectar no Open Finance?
Não existe limite regulatório para o número de instituições que podem ser conectadas via Open Finance. Cada conexão gera um consentimento independente, com escopo e prazo próprios. No Jota, é possível conectar quantos bancos desejar, como Nubank, Itaú, Bradesco, Santander, Stone, Mercado Pago e outros, e visualizar todos os saldos e extratos em um único chat no WhatsApp, sem abrir cada aplicativo separadamente.
O que fazer se receber uma mensagem suspeita pedindo compartilhamento via Open Finance?
A melhor resposta é não interagir com a mensagem. Ignore o conteúdo e não clique em nenhum link. O consentimento legítimo no Open Finance sempre começa dentro do aplicativo do seu próprio banco, nunca por link enviado por WhatsApp, SMS ou e-mail. Se a mensagem vier de um número desconhecido ou de um remetente que se apresenta como instituição financeira, bloqueie o contato e registre um boletim de ocorrência. Em caso de Pix fraudulento decorrente de golpe, acione imediatamente sua instituição financeira e solicite a abertura do Mecanismo Especial de Devolução, o MED, em até 80 dias, conforme orientação do Banco Central.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.