
Segurança no WhatsApp e Open Finance em 2026: evite golpes
Aprenda a identificar perfis legítimos no WhatsApp e evitar golpes em 2026. Conheça o Jota, assistente financeiro com conta digital segura. Acesse já!
Última atualização: 28 de agosto de 2026
Principais lições deste artigo
- Em 2026, o selo azul OBA da Meta é o primeiro indicador de que um perfil no WhatsApp é legítimo, e a ausência desse selo deve ser tratada como alerta.
- Instituições reguladas nunca solicitam senha de 6 dígitos ou dados sensíveis por mensagem, e qualquer pedido desse tipo caracteriza fraude.
- O Open Finance só deve ser autorizado em fluxos oficiais que sigam o padrão FAPI-BR, e fluxos fora desses canais são irregulares.
- Recursos financeiros devem ficar em instituições reguladas pelo Banco Central, como a Celcoin, e nunca dentro do WhatsApp ou de aplicativos não fiscalizados.
- Com o Jota, você centraliza contas, faz Pix e cobranças sem tarifas e com segurança, e pode abrir sua conta grátis agora.
O cenário de golpes financeiros no WhatsApp em 2026
Em 2026, golpistas utilizam o WhatsApp para imitar assistentes financeiros e instituições que operam com Open Finance. Esses perfis falsos copiam nomes, fotos e mensagens automáticas para parecer legítimos. Muitos tentam induzir o usuário a informar senhas, códigos de verificação ou a aprovar consentimentos de Open Finance fora dos fluxos oficiais.
Essa combinação de praticidade do WhatsApp com integração bancária em tempo real aumenta a eficiência da gestão financeira, mas também amplia a superfície de ataque para fraudes. Quem é empreendedor ou concentra a vida financeira no celular precisa de critérios claros para diferenciar um perfil legítimo de um golpe.
O checklist a seguir organiza esses critérios em passos objetivos para verificar a autenticidade de fintechs e assistentes financeiros no WhatsApp.
A solução: checklist de verificação 2026 para fintechs e assistentes financeiros no WhatsApp
Identificar um perfil legítimo no WhatsApp em 2026 exige verificar camadas específicas de autenticidade. O selo azul de verificação da Meta (OBA, Official Business Account) é concedido exclusivamente a empresas que usam a WhatsApp Business API por meio de um provedor autorizado, possuem Meta Business Manager verificado, autenticação em dois fatores ativa e comprovação de notoriedade de marca. Esse selo torna o nome da empresa permanentemente visível no chat, mesmo que o número não esteja salvo nos contatos.
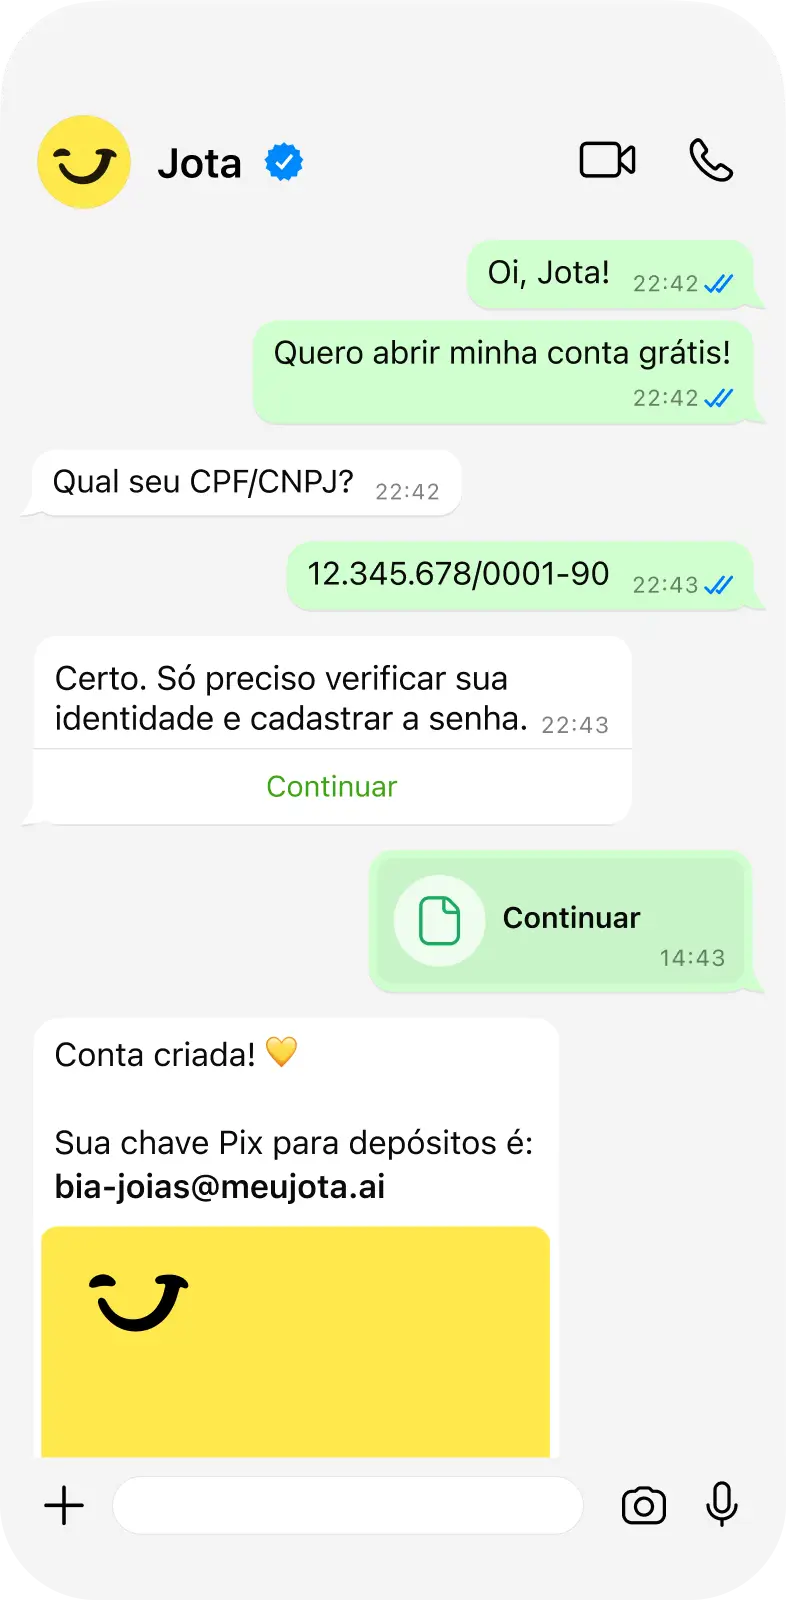
Para verificar se um contato financeiro no WhatsApp é legítimo, siga este checklist:
- Verificar o selo verde ou azul da Meta: perfis OBA exibem o nome da empresa no topo da conversa, independentemente de o número estar salvo. A ausência do selo indica risco maior e exige atenção redobrada.
- Confirmar o CNPJ: acessar o site oficial da instituição, localizar o número de WhatsApp divulgado e comparar com o contato que iniciou a conversa. Se os números forem diferentes ou se não houver referência clara ao canal, a recomendação é encerrar o contato.
- Proteger a senha de 6 dígitos: nenhuma instituição regulada solicita senha por mensagem. Qualquer pedido de senha, código de verificação ou token em texto, áudio ou imagem caracteriza tentativa de fraude.
- Autorizar Open Finance apenas em fluxos oficiais: o perfil de segurança do Open Finance Brasil (FAPI-BR v2.2.1) define padrões rigorosos para identificadores de consentimento. Fluxos legítimos direcionam o usuário para ambientes oficiais de autenticação, sem solicitar códigos de consentimento diretamente no chat.
- Checar a infraestrutura de custódia: perguntar onde o dinheiro fica armazenado e em nome de qual instituição regulada pelo Banco Central. Empresas sérias respondem com clareza e indicam o parceiro regulado, enquanto perfis fraudulentos evitam detalhar a custódia.
- Desconfiar de contatos não solicitados: bancos e assistentes financeiros regulados não iniciam conversas pedindo dados sensíveis sem que o usuário tenha feito uma solicitação prévia. Em caso de dúvida, o usuário deve encerrar o contato e buscar o canal oficial no site da instituição.
Depois de aplicar esse checklist, fica mais simples identificar quais perfis oferecem uma estrutura segura e quais apresentam sinais de golpe.
Como o Jota implementa a solução mais segura
O Jota é um assistente financeiro com conta digital, não um banco. Essa distinção define a arquitetura de segurança: o Jota atua como interface conversacional, enquanto a custódia dos recursos ocorre em uma instituição regulada e auditada.
A segurança do Jota é estruturada em três camadas que se complementam para proteger o usuário em momentos diferentes da jornada financeira:
- Custódia na Celcoin: o dinheiro nunca fica armazenado no WhatsApp. Os recursos ficam integralmente na Celcoin, parceiro de Banking as a Service regulado pelo Banco Central. Mesmo que alguém tenha acesso ao WhatsApp, o dinheiro permanece protegido em uma instituição fiscalizada.
- Biometria no onboarding: o cadastro utiliza a plataforma Unico para validação de identidade e impede que terceiros abram conta em nome de outra pessoa. Essa etapa cria a primeira barreira contra fraudes de abertura de conta.
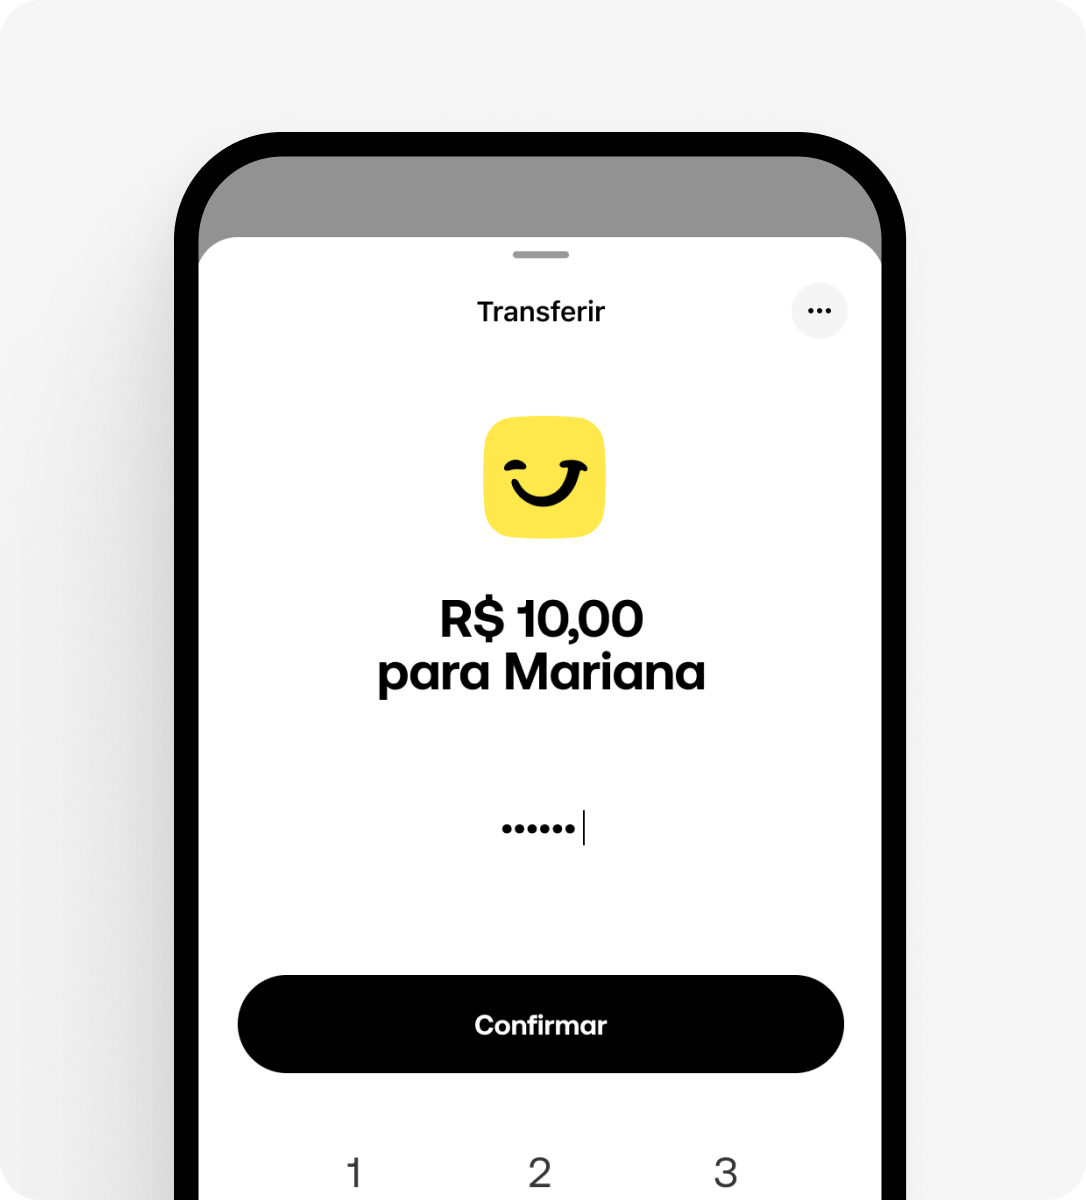
- Senha obrigatória em cada transação: todo Pix, pagamento de boleto ou operação financeira exige a senha de 6 dígitos do usuário. Sem essa senha, nenhuma movimentação é executada, o que adiciona proteção no momento exato em que o dinheiro sairia da conta.
Com o Open Finance, o Jota conecta todos os bancos do usuário em um único chat. Essa conexão permite visualizar saldo consolidado e realizar pagamentos sem instalar vários aplicativos. As tarefas financeiras, como Pix por áudio e lembretes de vencimento, são automatizadas pela inteligência artificial do Jota.
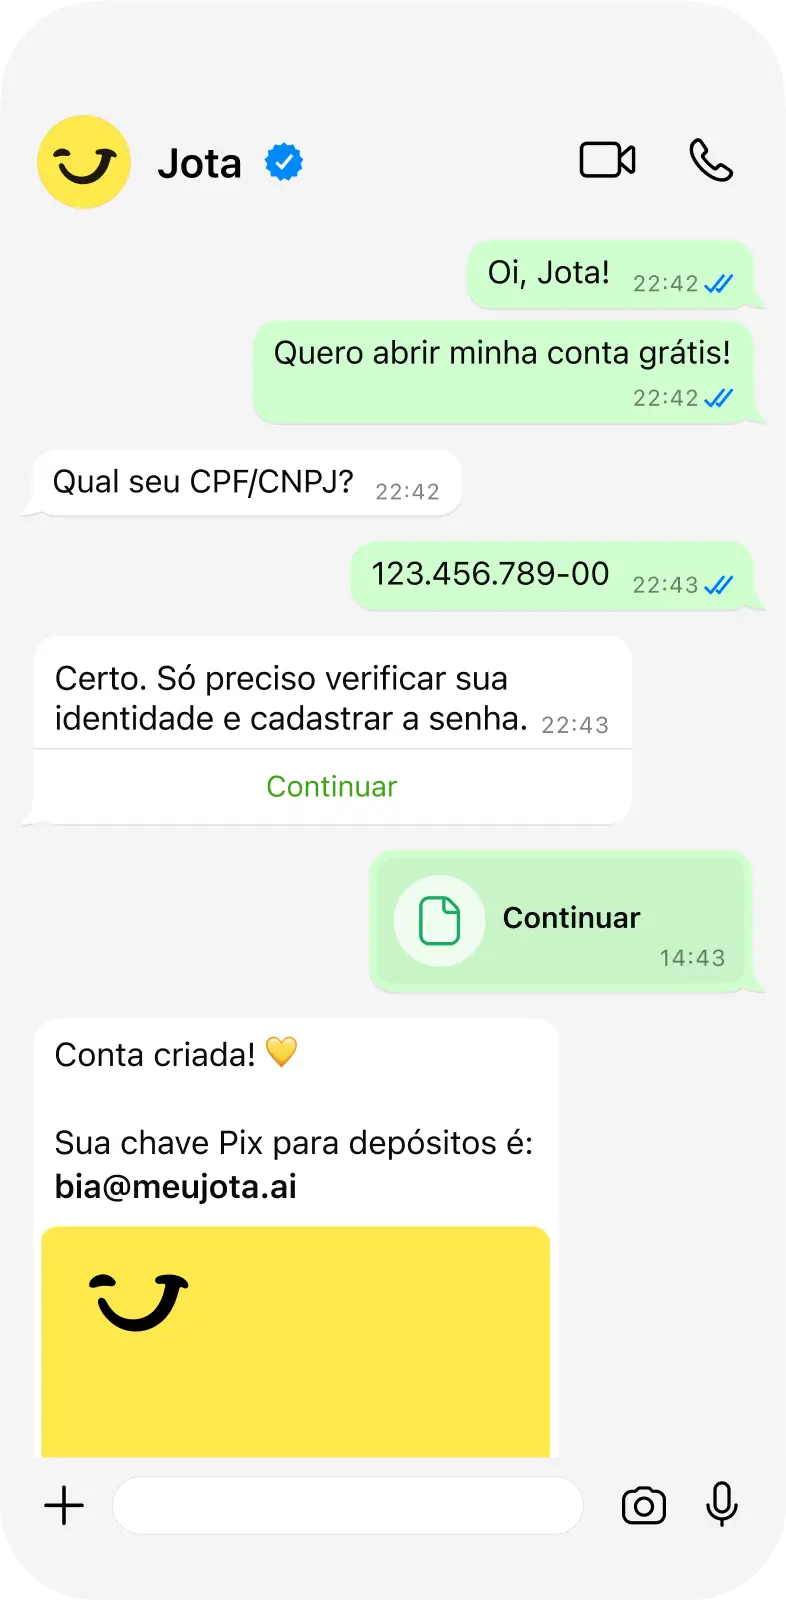
Para empreendedores, o Jota permite enviar cobranças com QR Code Pix pronto para encaminhar ao cliente, acompanhar boletos a vencer e gerenciar contas PJ com menos burocracia. O Pix é gratuito e pode ser feito por texto, áudio ou imagem, o que reduz custos e simplifica o dia a dia.
Os resultados aparecem na prática. Renan, lojista com três lojas de materiais descartáveis, pagava R$ 10 por Pix e gastava cerca de R$ 1.000 por mês em taxas. Com o Jota, zerou esse custo e relata: "Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota." Raphael Santos, dono de loja de suplementos, eliminou a conferência manual de extratos, porque recebe confirmação instantânea no WhatsApp com dados do pagador e atualização de saldo assim que o pagamento cai. Kimberly, do Kanoa Beach Club, centralizou a gestão financeira no Jota e afirma: "Está atendendo muito bem, a tendência é que o fluxo na conta seja ainda maior."
Abra sua conta e centralize suas finanças com segurança.
Tabela comparativa: onde o dinheiro fica armazenado
| Instituição | Local de armazenamento dos recursos | Tarifas de Pix / boletos / cobranças |
|---|---|---|
| Jota | Celcoin, regulada pelo Banco Central, nunca no WhatsApp | Zero tarifas para Pix, boletos e cobranças |
| Nubank | Nubank, banco regulado pelo Banco Central, app próprio | Pix gratuito, boletos de cobrança gratuitos para PJ |
| C6 Bank | C6 Bank, banco regulado pelo Banco Central, app próprio | Pix gratuito, pacotes PJ com tarifas variáveis |
| Inter | Banco Inter, banco regulado pelo Banco Central, app próprio | Pix gratuito, boletos PJ podem ter tarifas |
| PicPay | PicPay, instituição de pagamento regulada pelo Banco Central, app próprio | Pix gratuito para pessoa física, tarifas para operações PJ |
Perguntas frequentes
O Jota é seguro para Open Finance via WhatsApp?
Sim. O Jota utiliza o Open Finance dentro dos padrões regulatórios do Banco Central, com fluxos de consentimento que seguem o perfil de segurança FAPI-BR. O onboarding exige validação biométrica pela plataforma Unico, e toda transação requer a senha de 6 dígitos do usuário. O dinheiro nunca fica armazenado no WhatsApp, porque os recursos ficam integralmente na Celcoin, parceira de Banking as a Service regulada pelo Banco Central. O WhatsApp funciona apenas como interface de conversa.
O dinheiro fica guardado no WhatsApp?
Não. Conforme explicado na arquitetura de segurança do Jota, o WhatsApp funciona apenas como interface de conversa. A custódia dos recursos permanece na Celcoin, em linha com a regulação do Banco Central, e nenhum valor transita ou permanece dentro do aplicativo de mensagens.
O Jota cobra tarifas de Pix ou cobranças?
Não. O Jota oferece Pix gratuito, pagamento de boletos sem tarifa e geração de cobranças com QR Code sem custo para o usuário. O modelo de negócio do Jota prevê receita futura por operações de crédito e maquininha, o que permite manter as funcionalidades essenciais gratuitas para pessoas físicas e empreendedores. Além disso, o saldo na conta rende automaticamente 100% do CDI sem cobrança de IOF, sem necessidade de separar o dinheiro em caixinhas.
Como a IA do Jota protege minhas transações?
A inteligência artificial do Jota interpreta comandos em texto, áudio e imagem, mas nunca executa uma transação financeira sem a confirmação da senha de 6 dígitos do usuário. Mesmo que um terceiro acesse o WhatsApp do usuário, não consegue movimentar recursos sem a senha. O Jota também não solicita dados sensíveis como CPF, senha ou código de verificação por mensagem, e qualquer contato que faça esse tipo de pedido não representa o Jota.
Conclusão: proteja suas finanças e aproveite a praticidade do WhatsApp
O medo de golpes no WhatsApp é legítimo, mas não precisa impedir o acesso a uma gestão financeira mais simples e eficiente. Com o checklist de verificação 2026, que inclui selo OBA da Meta, confirmação de CNPJ, proteção da senha e consentimento apenas em fluxos oficiais, é possível distinguir perfis legítimos de fraudulentos com mais segurança.
O Jota reúne elementos centrais de uma solução regulada: custódia na Celcoin, biometria Unico no onboarding, senha obrigatória em cada transação, Open Finance dentro dos padrões FAPI-BR e zero tarifas nas operações essenciais. Tudo acontece em uma conversa no WhatsApp, sem necessidade de instalar novos aplicativos.
Para empreendedores que perdem tempo com tarefas financeiras manuais e para pessoas físicas que querem centralizar suas contas com segurança, o Jota oferece uma experiência prática de assistente financeiro com conta digital disponível hoje no Brasil.
Abra sua conta agora, de forma gratuita, em poucos minutos, direto no WhatsApp.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.