Controle financeiro pessoal: simples e transparente
Registre gastos com clareza, aplique a regra 50/30/20 e automatize com o Jota via Open Finance e Pix no WhatsApp. Abra sua conta digital grátis!
Ultima atualizacao: 11 de agosto de 2026
Principais lições deste artigo
Um controle financeiro pessoal simples exige registrar todas as entradas e saídas em uma única planilha imutável, o que permite auditoria sem dúvida sobre o que aconteceu.
Utilizar uma tabela de sete colunas fixas, com data, descrição, categoria, tipo, valor, saldo e origem, e nunca apagar ou alterar linhas antigas, mantendo correções sempre em novas linhas de ajuste.
Fazer reconciliação semanal de 15 minutos, comparando o saldo da planilha com o extrato bancário real e marcando os itens conferidos.
Aplicar a regra 50/30/20 para dividir o salário líquido em necessidades, desejos e poupança ou quitação de dívidas, com ajustes para a realidade brasileira.
Automatizar o processo com o Jota via Open Finance e Pix no WhatsApp, abrindo sua conta grátis em poucos minutos.
5 regras de transparência nos registros
Um controle financeiro transparente depende de cinco regras que não admitem exceção. Cada regra protege o histórico, evita distorções e garante que qualquer movimentação possa ser revisada com clareza.
Dica prática: use a coluna origem para registrar se o pagamento foi feito via Pix, boleto, cartão ou dinheiro. Isso facilita a reconciliação semanal e reduz dúvidas sobre qual conta sofreu o débito.
Na prática, se você lançou R$ 150 de mercado e o valor correto era R$ 130, não edite a linha original. Adicione uma nova linha com a descrição "Correção mercado 2026-08-03" e valor de -R$ 20,00. O saldo passa a refletir o valor certo, e o histórico continua completo.
Erro comum: apagar uma linha "errada" e redigitar o valor correto. Essa prática destrói o histórico e impede qualquer auditoria futura. A correção sempre deve ocorrer com uma nova linha de ajuste.
4. Exemplo prático com salário de R$ 3.000 usando a regra 50/30/20
Definir limites claros por categoria de gasto evita que o orçamento estoure sem perceber. Depois de ter um registro confiável e uma rotina de reconciliação semanal, a regra 50/30/20 oferece uma forma simples de distribuir o salário antes de gastar.
Na planilha, acompanhar apenas os três totais de categoria por semana, e não cada transação isolada, mantém o sistema leve e permite fazer o controle em menos de cinco minutos semanais.
5. Automatize o registro com o Jota via Open Finance e Pix
Automatizar o registro reduz o risco de falha humana e libera tempo. Manter a planilha manualmente funciona, mas exige disciplina diária. O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp e reduz grande parte do trabalho manual.
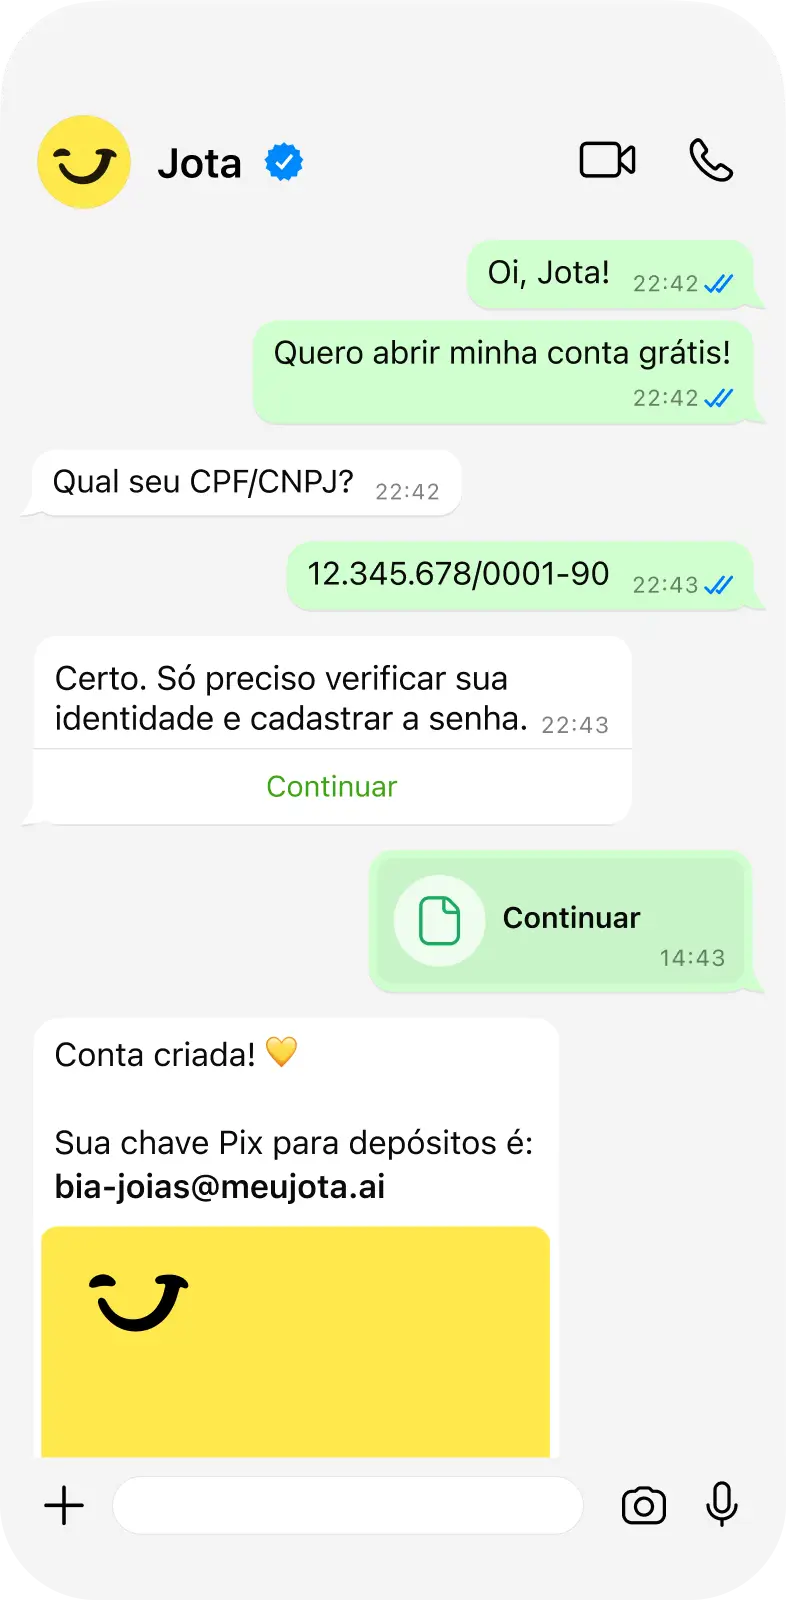
Abertura de conta no WhatsApp
Com o Open Finance, o Jota conecta todos os seus bancos em um único chat. Você visualiza o saldo consolidado e solicita extratos por período, por banco ou por contraparte sem abrir outros aplicativos. O Open Finance já alcança cerca de um terço da população bancarizada no Brasil, com mais de 55 milhões de clientes compartilhando dados.
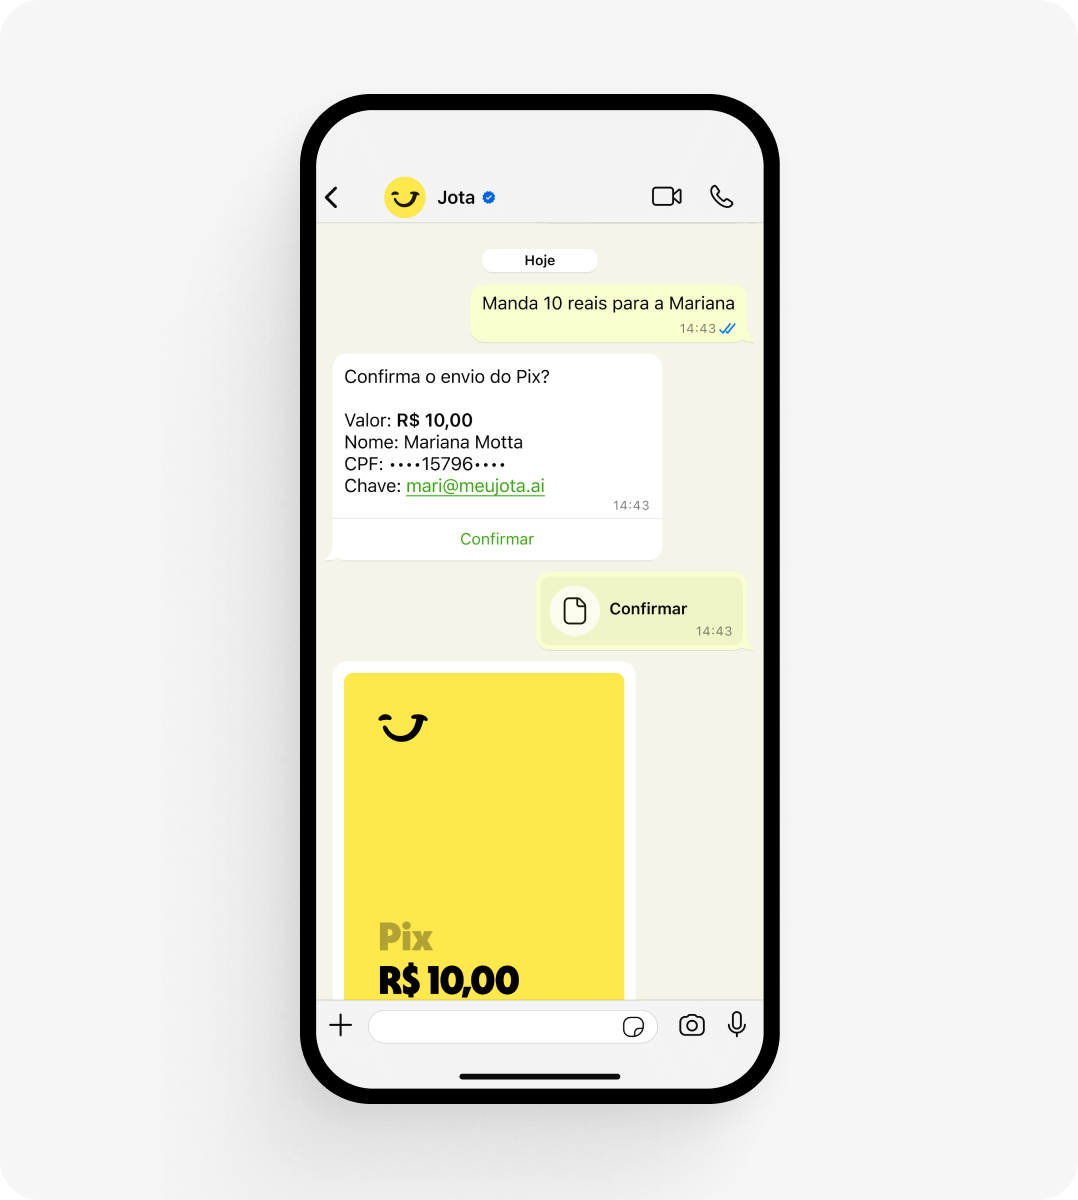
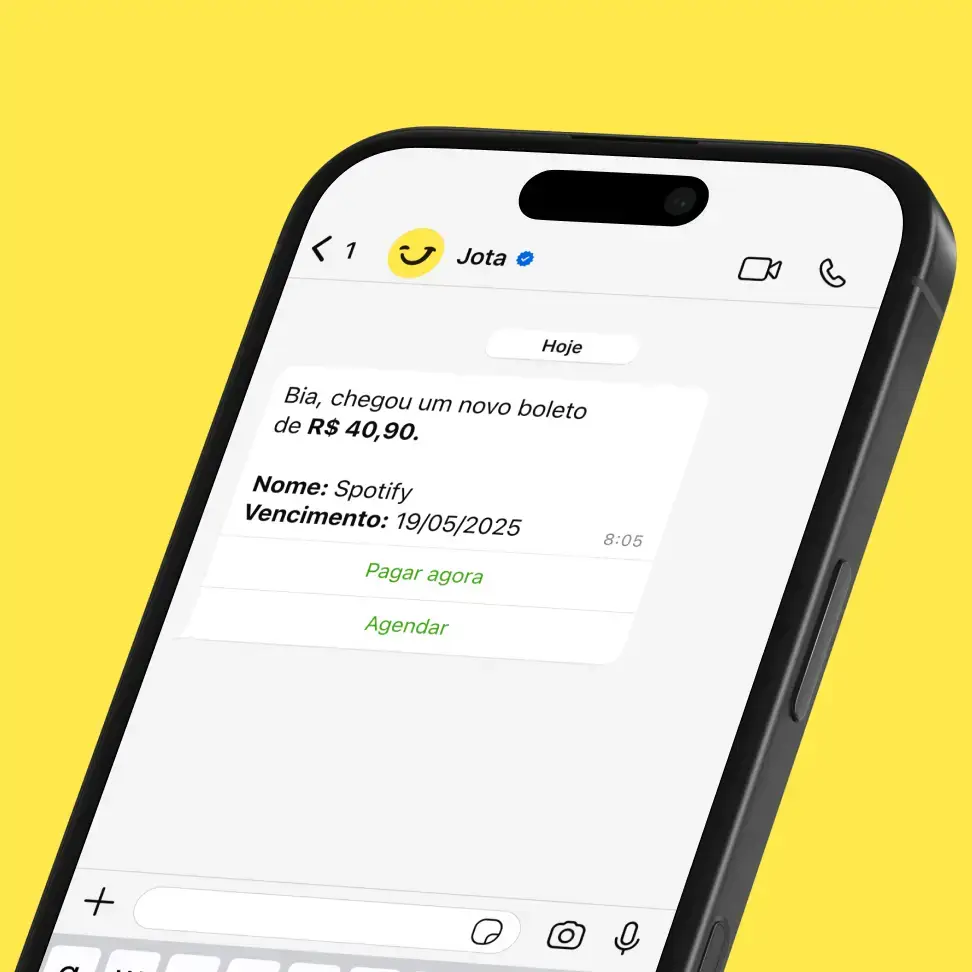
Cada Pix enviado ou recebido gera uma confirmação instantânea no WhatsApp com valor, contraparte e saldo atualizado, o que dispensa a conferência manual do extrato. Os boletos são monitorados automaticamente, com alertas de vencimento para reduzir o risco de multas.
Pix confirmado no WhatsAppNotificação de boleto no WhatsApp
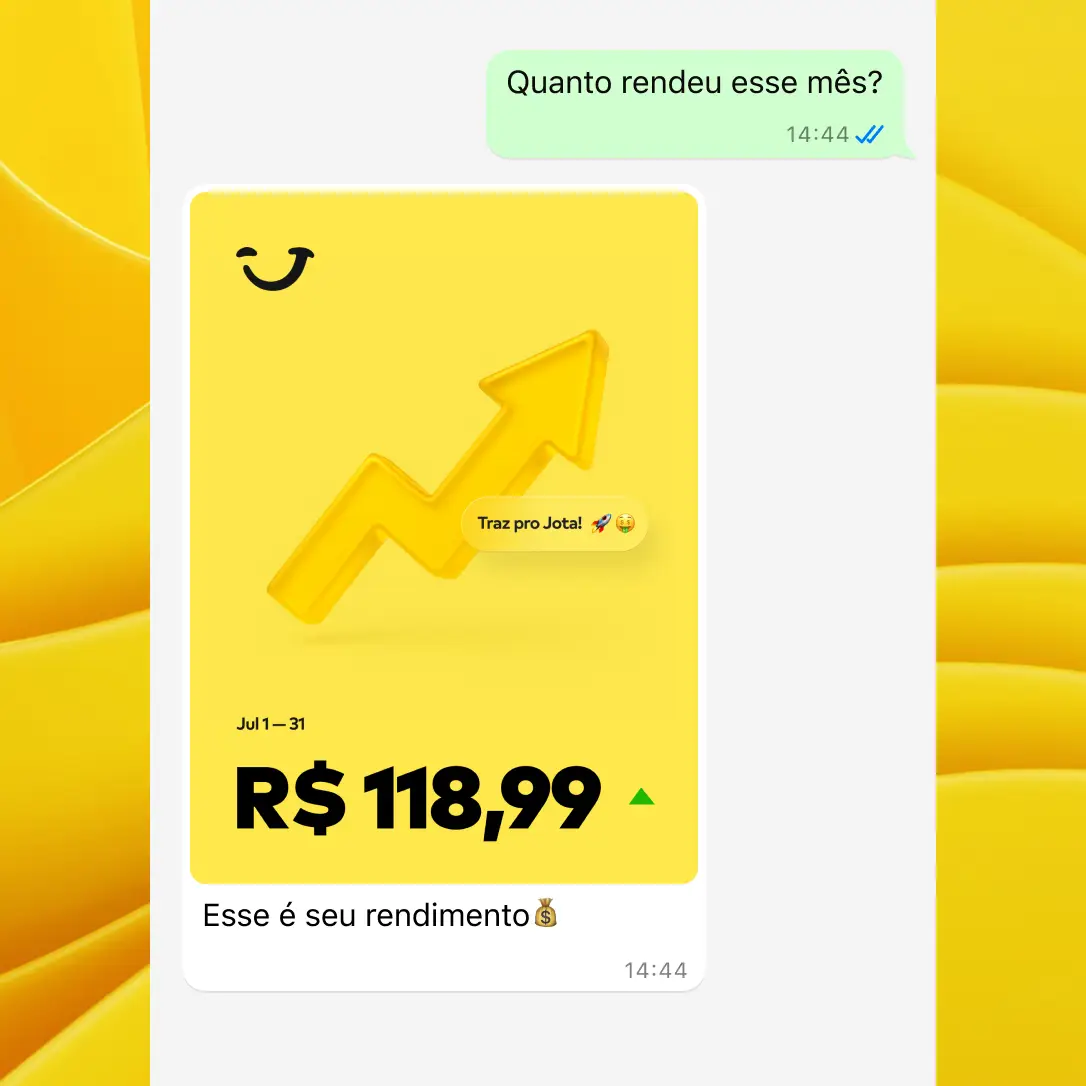
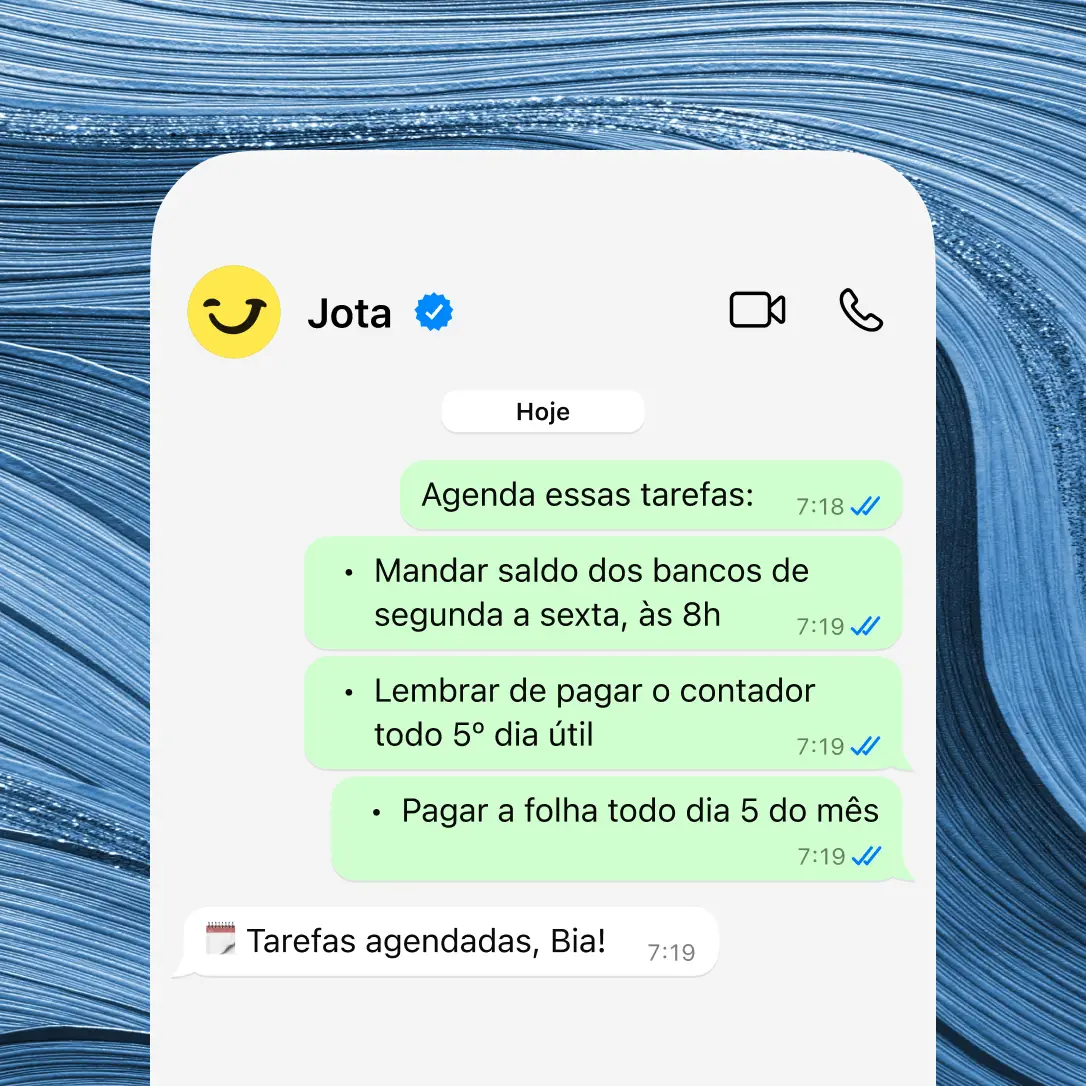
O Jota também automatiza tarefas recorrentes, como lembretes de pagamento e relatórios matinais de saldo, e o saldo na conta tem rendimento automático de 100% do CDI, sem cobrança de IOF. Para empreendedores PJ, o Jota gera lembretes de cobranças com QR Code pronto para envio ao cliente. Toda a plataforma segue padrões de segurança regulados pelo Banco Central, com senha de seis dígitos em cada transação.
Resumo de rendimento mensalAutomação de tarefas no WhatsApp
Usuários de ferramentas de gestão financeira pessoal baseadas em Open Finance relatam ganhos na capacidade de administrar as finanças do dia a dia, principalmente pela visão consolidada e pela redução de tarefas manuais.
Perguntas frequentes
Qual é uma planilha simples para controle financeiro pessoal?
Uma planilha simples e auditável tem sete colunas: data, descrição, categoria, tipo de movimento, valor, saldo e origem. Essa estrutura cabe em qualquer editor de planilhas gratuito, como Google Sheets ou LibreOffice Calc, e permite fazer a reconciliação semanal em menos de 15 minutos. O ponto central é nunca apagar linhas antigas, sempre corrigir com uma nova linha de ajuste que referencia a original e manter no máximo oito categorias para não tornar a planilha difícil de navegar.
Como administrar um salário de R$ 3.000 reais?
A regra 50/30/20 oferece um ponto de partida prático. Com R$ 3.000 líquidos, você pode destinar R$ 1.500 para necessidades, como moradia, alimentação, transporte e contas fixas, R$ 900 para desejos, como lazer, restaurantes e streaming, e R$ 600 para poupança ou quitação de dívidas. Se o aluguel consumir mais de 50% da renda, um ajuste temporário para 60/25/15 ajuda a acomodar o custo, reduzindo os desejos até recuperar o equilíbrio. Separar os R$ 600 de poupança logo no primeiro dia do mês, antes de qualquer outro gasto, aumenta a chance de cumprir o plano.
O que é a regra 50/30/20 e como aplicá-la no Brasil?
A regra 50/30/20, criada pela professora Elizabeth Warren, divide a renda líquida em três blocos: 50% para necessidades essenciais, como aluguel, mercado, transporte e saúde, 30% para desejos, como lazer, restaurantes e assinaturas, e 20% para poupança e dívidas. No Brasil, a aplicação ocorre sobre o salário líquido, já descontados INSS e Imposto de Renda. Para freelancers, a base pode ser a média dos últimos seis meses. A regra funciona como referência flexível, em que necessidades que ultrapassam 50% exigem cortes em desejos primeiro, mantendo algum valor para poupança, mesmo que seja um valor baixo, como R$ 50 por mês.
Por que não devo apagar lançamentos antigos da planilha?
Apagar ou editar lançamentos antigos elimina o histórico e impede qualquer verificação posterior. Se você precisar corrigir um valor, o procedimento adequado é adicionar uma nova linha com a descrição da correção e o valor de ajuste, positivo ou negativo. Esse princípio, conhecido como log imutável, também aparece em sistemas contábeis profissionais e garante que qualquer pessoa possa revisar o histórico completo sem dúvida sobre o que aconteceu. Na prática, isso também protege em disputas com fornecedores ou na apresentação de dados para um contador.
Como o Jota ajuda no controle financeiro pessoal?
O Jota é um assistente financeiro com conta digital que funciona 100% pelo WhatsApp. Ele conecta todos os seus bancos via Open Finance, registra automaticamente cada Pix enviado ou recebido, alerta sobre boletos próximos do vencimento e envia extratos consolidados por período, por banco ou por contraparte. Esse modelo elimina a necessidade de abrir vários aplicativos bancários e reduz o tempo gasto em tarefas financeiras manuais. O saldo na conta rende 100% do CDI automaticamente, sem IOF e sem necessidade de separar o dinheiro em "caixinhas". O processo de abertura de conta leva de dois a três minutos direto pelo WhatsApp, sem burocracia.
Conclusão
Um controle financeiro pessoal simples e transparente não depende de ferramentas complexas. Uma planilha de sete colunas, a regra de nunca apagar entradas antigas, uma reconciliação semanal de 15 minutos e a aplicação da regra 50/30/20 já oferecem clareza sobre para onde o dinheiro vai, tanto para pessoas físicas quanto para pequenos empreendedores.
O Jota automatiza a parte mais trabalhosa desse sistema, que é o registro de cada movimentação. Com o Open Finance e o Pix integrados ao WhatsApp, você recebe confirmações instantâneas, extratos prontos e alertas de boletos sem precisar abrir outros aplicativos. Para dúvidas, o suporte fica disponível pelo próprio WhatsApp.
Abrir sua conta gratuitamente e começar a ter controle financeiro real em menos de três minutos.
Matéria publicada originalmente em blog.jota.ai e migrada para o arquivo do blog do Jota.