O banco não sabe pra onde foi aquela nota de R$50. Seu controle precisa saber
Dinheiro recebido em espécie não aparece no extrato. Como registrar no Jota, não contar a mesma venda duas vezes e separar caixa de lucro.
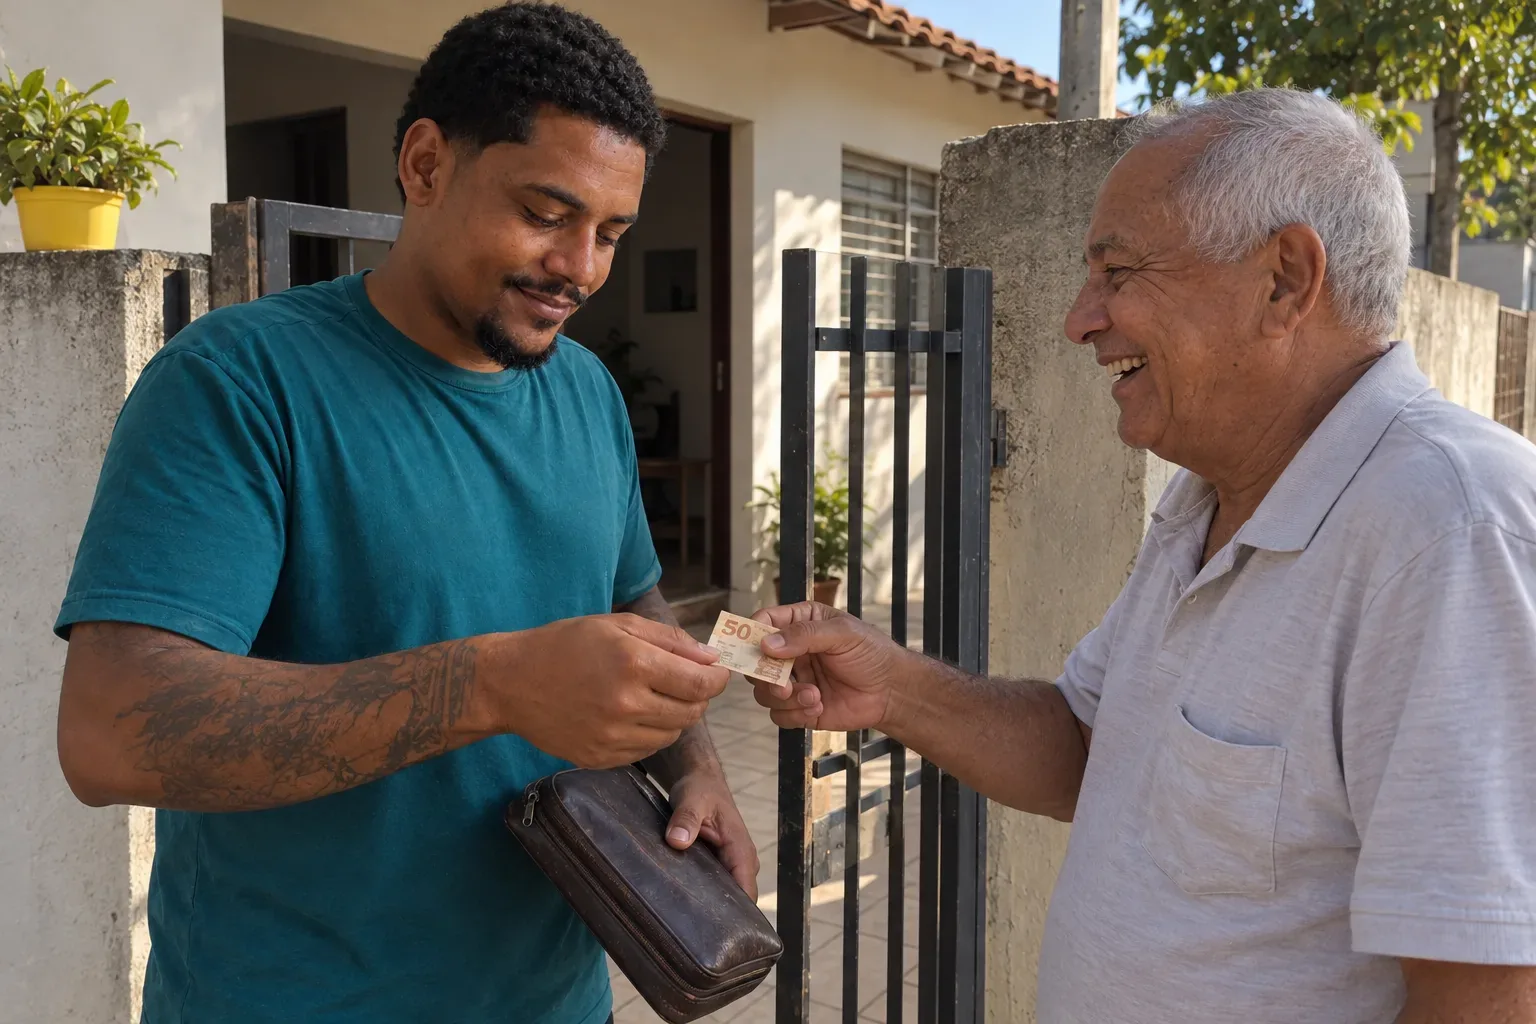
Você foi à casa de um cliente, fez o serviço, e o cliente avisa: “Não gosto de Pix nem de cartão, quero pagar em dinheiro vivo.” Você sai com uma nota de R$ 50 no bolso, e esse atendimento não vai aparecer no extrato do banco.
É o exemplo mais simples de por que conectar os bancos ajuda muito e ainda deixa uma parte de fora. Tem uma parte da vida que acontece fora do extrato, e o controle precisa acompanhá-la também.
Contar enquanto você ainda lembra
O profissional pega o celular e fala: Jota, recebi 50 reais do senhor Vitor pelo corte de hoje. Deu o valor, de quem e por quê. O que ficaria só na memória entra no registro, e depois ele confere se ficou certo.
Com parte desse dinheiro ele almoça: Gastei 30 reais em dinheiro no almoço. No Jota, dá para completar a organização com lançamentos por texto ou áudio e corrigir categorias na conversa. Esses registros entram junto das informações financeiras disponíveis.
O valor está em contar enquanto ainda lembra o que aconteceu. Se deixar para sexta à noite, vai ter que lembrar quais clientes pagaram em dinheiro, onde gastou e o que era cada valor, cansado, depois de trabalhar o dia todo.
Depositar os R$ 50 não faz aparecer outra venda
Agora ele guarda os R$ 50 e deposita na conta. O banco mostra uma entrada, só que o serviço é o mesmo que já estava registrado: ninguém cortou o cabelo de novo. Ele recebeu R$ 50 uma vez e depois mudou o dinheiro de lugar.
Isso vai entrar como uma operação sem categoria nenhuma. Então ele precisa avisar. Precisa explicar o depósito e conferir como os registros ficaram ligados; se o mesmo dinheiro entra duas vezes na soma das vendas, o controle conta uma história que não aconteceu. Quando o depósito junta o dinheiro de vários atendimentos, dá mais trabalho, porque a relação entre esse valor e os recebimentos anteriores tem que ficar clara.
Vale para tudo que entra. Nem toda entrada é venda: pode ser transferência entre as suas contas ou devolução. Saber que o dinheiro entrou é uma informação; saber por que entrou é outra.
Quanto sobrou e quanto foi lucro são perguntas diferentes
No fim do período, a pergunta natural é: E aí, Jota, como foi? Quanto sobrou para mim? Tive lucro ou prejuízo?
A organização dos recebimentos e pagamentos responde sobre o caixa, e chamar toda sobra de lucro confunde a decisão. Você recebeu hoje por um serviço e ainda tem custo para pagar, uma conta do negócio vence na semana que vem, e o almoço pessoal não vira custo do corte só porque saiu do dinheiro que o cliente entregou.
Apurar resultado pede receitas, custos, despesas, impostos e o período certo, e o saldo sozinho não mostra isso. O Sebrae explica a diferença entre saldo de caixa e resultado do negócio. O Jota ajuda a organizar a base e mostra o que ainda precisa de explicação; a apuração contábil tem critérios próprios e passa pelo contador.
A qualidade da análise começa no que você contou
Quanto mais dados você coloca, maior precisão você vai ter nessa análise. Um recebimento em dinheiro registrado, um depósito explicado como o mesmo dinheiro, um Pix com o motivo certo, uma despesa pessoal separada da atividade. Juntar movimentos não adianta se eles contam a mesma coisa duas vezes ou deixam de fora uma parte importante.
Esse trabalho pode começar numa mensagem curta, logo depois de receber os R$ 50, antes do próximo atendimento.